1990выпуск C121-4
Построение optimal f при разных размерах сделок
Математическое ожидание подтверждает преимущество до выбора любой доли. Когда выигрыши и проигрыши неравны, список прибылей и убытков переводится в доходности за период удержания, и долей optimal f принимают ту, которая даёт наибольшее относительное конечное богатство.
- Математическое ожидание — это средний исход одной попытки, который формируется как размер выигрыша, умноженный на вероятность выигрыша, плюс размер проигрыша, умноженный на вероятность проигрыша; результат выше нуля трактуется как преимущество.
- Критерий Келли находит пиковую фиксированную долю только тогда, когда каждый выигрыш равен одной и той же сумме и каждый проигрыш равен одной и той же сумме.
- Когда исходы сделок различаются по размеру, долей optimal f принимают ту, которая даёт наибольшее относительное конечное богатство после перевода списка прибылей и убытков в доходности за период удержания.
- Число контрактов строится делением текущего капитала на критическое значение при выбранном f, после чего число шагами меняется, когда капитал пересекает эти пороги.
Сначала подтвердите преимущество
Средний исход одной попытки формируется как размер выигрыша, умноженный на вероятность выигрыша, плюс размер проигрыша, умноженный на вероятность проигрыша. Результат выше нуля описывается как преимущество.
Математическое ожидание — это средний исход одной попытки, который формируется из размера выигрыша, умноженного на вероятность выигрыша, плюс размер проигрыша, умноженный на вероятность проигрыша. Результат выше нуля трактуется как преимущество.
Единичная ставка против всей ставки
В иллюстрации 2-to-1 с равными вероятностями риск всей ставки после выигрыша позволяет одному последующему проигрышу обнулить счёт, тогда как повторение ставки в одну единицу всё равно оставило бы счёт в плюсе.
Где применим критерий Келли
Критерий Келли находит оптимальную фиксированную долю только тогда, когда каждый выигрыш равен одной и той же сумме и каждый проигрыш равен одной и той же сумме.
Это правило фиксированной доли в замкнутой форме, которое находит пиковую ставку только тогда, когда каждый выигрыш одного и того же размера и каждый проигрыш одного и того же размера.
Поиск кандидатных долей
Когда исходы сделок различаются по размеру, список прибылей и убытков переводится в доходности за период удержания на последовательных кандидатных долях, и долей optimal f принимают ту, которая даёт наибольшее относительное конечное богатство.
Optimal f — это фиксированная доля капитала, которая даёт наибольшее относительное конечное богатство, когда исторический список прибылей и убытков переводится в доходности за период удержания.
Поиск начинается с деления наибольшего убытка на 0.01, чтобы сформировать первое критическое значение, затем произведение доходностей за период удержания повторяется по мере повышения этого делителя к 1.00.
Критическое значение — это начальная ставка, используемая в поиске, которая формируется делением наибольшего убытка на проверяемую кандидатную долю. Доходность за период удержания — это отношение последовательных записей накопленной ставки после масштабирования каждой сделки кандидатным критическим значением.
Относительное конечное богатство — это произведение всех доходностей за период удержания для одной кандидатной доли. То же произведение получается независимо от порядка сделок.
TWR в зависимости от f для подбрасывания монеты 2 к 1
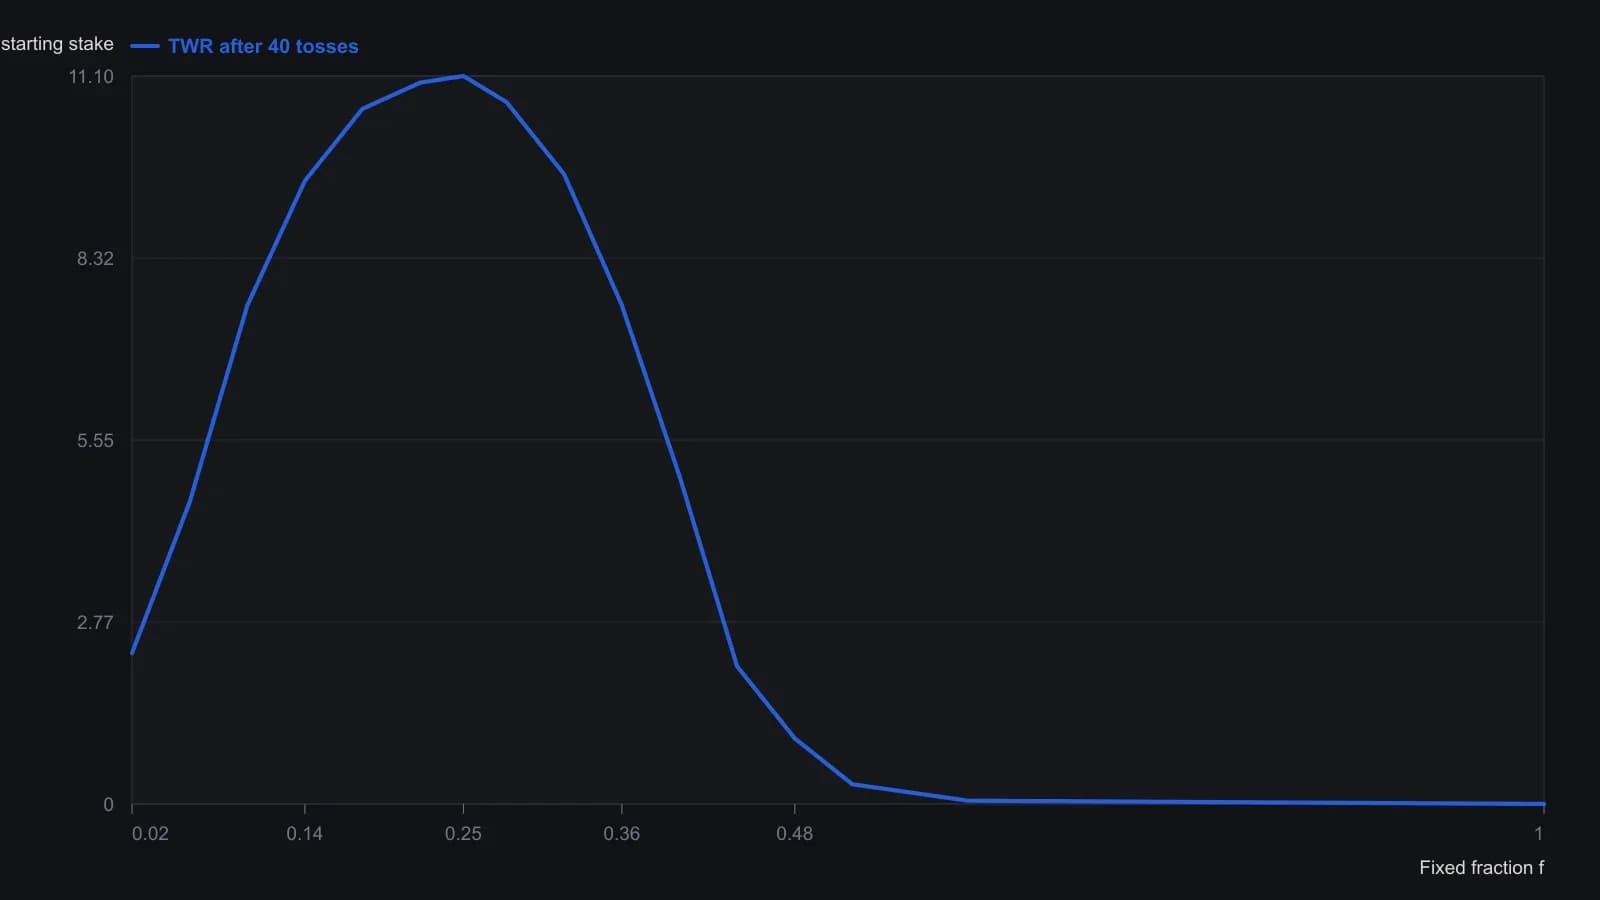
Печатный рисунок — U-образный скан колоколообразной кривой (ось y возрастает вниз). Значения Y — подписи оси, как на печати (TWR / конечный множитель начальной ставки). X — фиксированная доля f. Положение пика 0.25 и порог разорения 0.50 также указаны в статье.
Два построения пика
В построении 2-to-1 с равными выплатами при подбрасывании монеты изображённая пиковая доля равна 0.25. Изображённые точки на 0.1 и 0.4 лежат ниже половины этого пика, а изображённые точки на 0.5 и выше падают ниже начальной ставки.
Для серии из четырёх исходов -1, -3, 3 и 5 пик поиска — это f, равное 0.32, поэтому соответствующее критическое значение равно наибольшему убытку, делённому на это f, или 9.375.
Превращение f в число контрактов
Число контрактов строится делением текущего капитала на критическое значение при выбранном f, после чего число шагами увеличивается или уменьшается, когда капитал пересекает эти пороги.
Все разборы дорожки · 12 разборов
- 1990Построение optimal f при разных размерах сделок
- 1993Портфельный heat, optimal f и лимиты просадки
- 1994Постройте historical-optimum-leverage по одной equity-path
- 1995Optimal f как граница плеча для роста товарного счёта
- 1998Secure f удерживает Optimal f внутри лимита просадки
- 1998Количество контрактов по optimal f против долей капитала
- 1999Согласуйте стартовый капитал фьючерсного счёта с риском системы
- 1999Ищите параметры системы вместе с Optimal f sizing
- 2001Ограниченный риск краха с единицами капитала и optimal f
- 2002Optimal f sizing и риск разорения как фильтры экспозиции
- 2003Ограничьте разорение и просадку до optimal-f
- 2006Шансы разорения, доля Келли и optimal f как фильтры размера