1998выпуск C071-6
Secure f удерживает Optimal f внутри лимита просадки
Optimal f ищет в прошлой последовательности сделок долю капитала, которая максимизировала бы итоговый капитал с реинвестированием, но игнорирует порядок сделок и не ограничивает просадку. Secure f сохраняет эту цель и добавляет лимит просадки, который в исходной иллюстрации сдвинул пик с одной трети вниз до чуть более 20% капитала.
- Optimal f ищет в прошлой последовательности сделок долю капитала, которая максимизировала бы итоговый капитал с реинвестированием.
- Поскольку Optimal f игнорирует порядок сделок, он не ограничивает просадку капитала, пока максимизирует итоговый капитал.
- Secure f сохраняет ту же цель по итоговому капиталу и добавляет явный лимит просадки, поэтому выбранная доля может быть консервативной или агрессивной в зависимости от ограничения.
- Ни Optimal f, ни Secure f не могут превратить убыточную историю сделок в прибыльную.
Сначала задайте ограничение, потом долю
Редакторская заметка: TradersWeek рассматривает размер позиции как задачу оптимизации с ограничениями. Сначала выберите наибольший убыток, который счёт может выдержать, затем найдите наибольшую долю капитала, которая всё ещё остаётся внутри этого ограничения.
Архивный процесс начинается с Optimal f. Он ищет в прошлой последовательности сделок долю капитала, которая максимизировала бы итоговый капитал с реинвестированием.
Что ищет Optimal f
В двухисходной постановке исходная формула в стиле Kelly воспроизводит долю в одну треть из двух равных прибыльных и одной равной убыточной сделки.
Разобранная серия подбрасывания монеты с равными выигрышами и проигрышами по $500 также достигает пика итогового капитала при доле в одну треть, что означает $33,333 из счёта $100,000 на первой сделке.
Итоговый капитал — это не ограничение по просадке
Optimal f игнорирует порядок сделок и поэтому не ограничивает просадку капитала, пока максимизирует итоговый капитал.
Ни Optimal f, ни Secure f не могут превратить убыточную историю сделок в прибыльную.
Как лимит просадки меняет долю
Secure f сохраняет ту же цель по итоговому капиталу, но добавляет явный лимит максимальной просадки, поэтому выбранная доля может быть консервативной или агрессивной в зависимости от ограничения трейдера.
В исходной иллюстрации потолок просадки $5,000 сдвинул пиковую долю с 33.3% вниз до чуть более 20% капитала.
Максимальная просадка в зависимости от доли капитала f
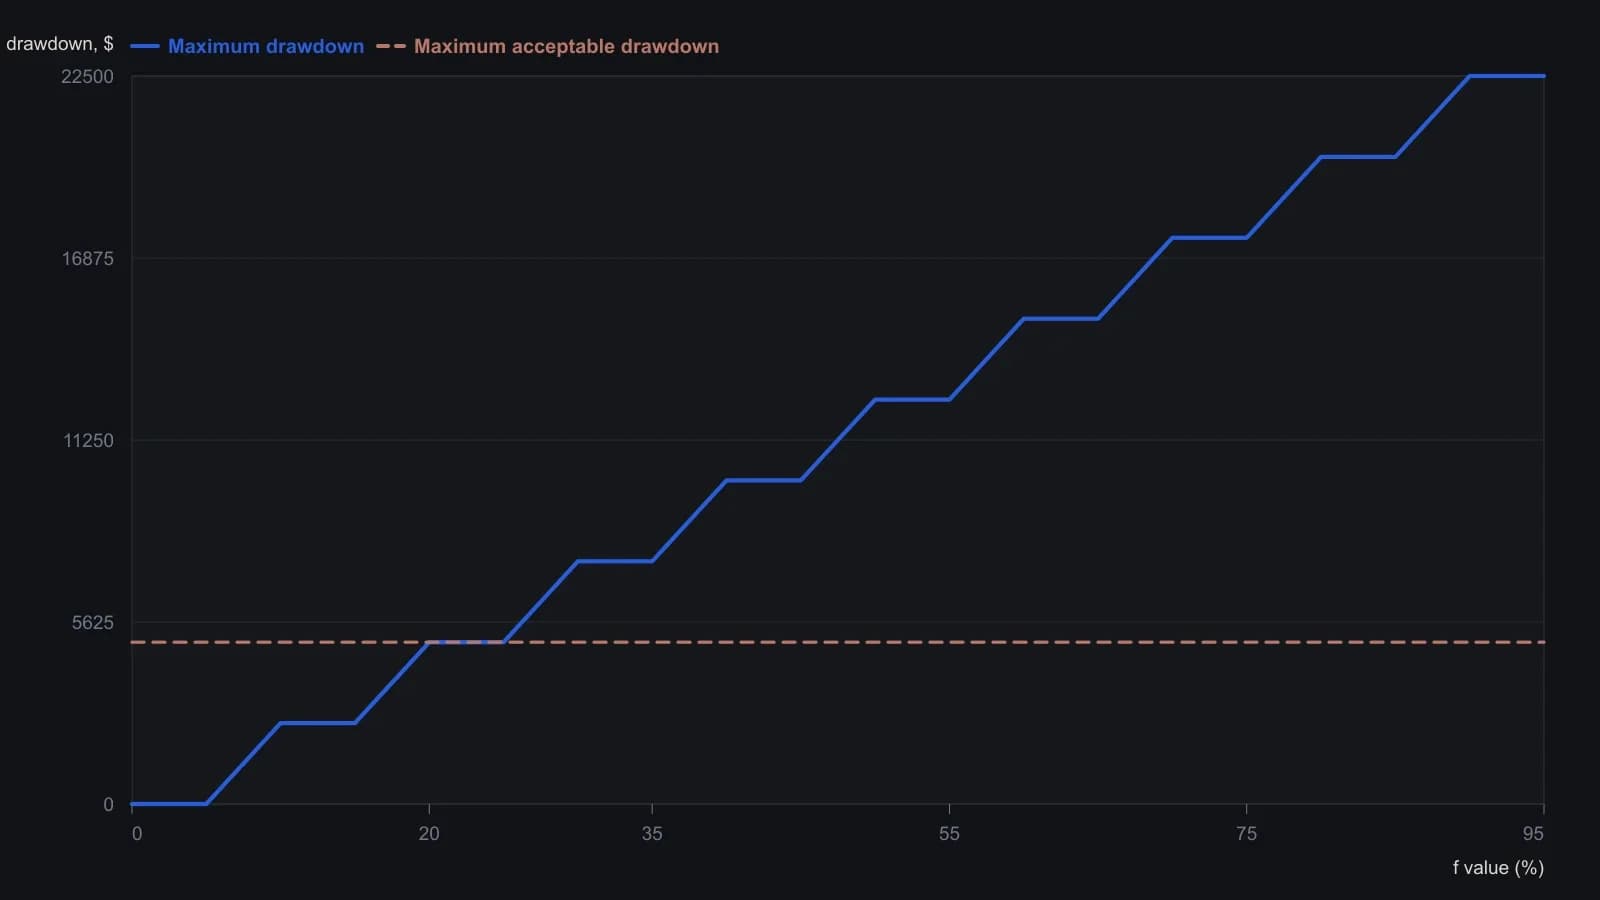
Таблица — это трёхсерийная иллюстрация фьючерсов на подбрасывании монеты с начальным капиталом $100,000, $10,000 на контракт и $500 за движение на один пункт. В той же таблице TWR достигает пика 118.52 ($000) при f = 33%.
Контракты, базовый вариант без сайзинга и Fixed contract sizing
На примере пробоя немецкой марки за 1985-97 годы неограниченный Optimal f доходил до 75 контрактов в одной сделке, тогда как Secure f с потолком просадки оставался максимум на четырёх.
В том же сравнении оба метода повысили чистую прибыль и максимальную просадку относительно базового варианта без сайзинга, но Secure f дал отношение чистой прибыли к максимальной просадке более чем в семь раз выше, чем Optimal f.
Редакторская заметка: Читайте базовый вариант без сайзинга как контраст с Fixed contract sizing в этом архивном сравнении. Optimal f и Secure f меняют число контрактов вместе с выбранной долей. Базовый вариант — нет.
Все разборы дорожки · 12 разборов
- 1990Построение optimal f при разных размерах сделок
- 1993Портфельный heat, optimal f и лимиты просадки
- 1994Постройте historical-optimum-leverage по одной equity-path
- 1995Optimal f как граница плеча для роста товарного счёта
- 1998Secure f удерживает Optimal f внутри лимита просадки
- 1998Количество контрактов по optimal f против долей капитала
- 1999Согласуйте стартовый капитал фьючерсного счёта с риском системы
- 1999Ищите параметры системы вместе с Optimal f sizing
- 2001Ограниченный риск краха с единицами капитала и optimal f
- 2002Optimal f sizing и риск разорения как фильтры экспозиции
- 2003Ограничьте разорение и просадку до optimal-f
- 2006Шансы разорения, доля Келли и optimal f как фильтры размера