2006выпуск C111-5
Шансы разорения, доля Келли и optimal f как фильтры размера
Защита оставшегося капитала стоит на первом месте, потому что исчерпанный счёт не может продолжать работу. Следующая ставка переводится в шансы разорения, доля Келли и optimal f рассматривается как потолок, а более низкая доля показана как взятие того же преимущества при меньшей вероятности полного списания.
- Защита оставшегося капитала — первая цель системы, потому что исчерпанный счёт не может продолжать работу.
- Риск разорения связывает долю капитала под риском с вероятностью потери всей ставки; ставка в 50 процентов на банк в 10 единиц всё равно соответствует 44 процентам вероятности неудачи.
- Для показанной игры два к одному и критерий Келли, и optimal f достигают пика на 25 процентах капитала и используются как верхняя граница, а не как цель.
- Удержание 15 процентов вместо 25 процентов показано как сокращение иллюстративной прибыли с 18 единиц до 16 единиц при снижении вероятности разорения с 20 процентов до 7 процентов.
Сначала защитите оставшийся капитал
Защита оставшегося капитала рассматривается как первая цель системы, потому что исчерпанный счёт не может продолжать работу. Стремление к прибыли представлено как вторичная деловая цель.
Потенциал убытка называют до входа. Капитал под риском в следующей сделке и максимальная просадка, которая вынудит заменить систему, определяются заранее, а не оставляются на волю случая.
Ограничьте следующий убыток до входа
Два контроля до сделки ограничивают убыток: размер позиции, который не потребляет большую долю капитала или маржи, и стоп-лосс, долларовый риск которого составляет лишь малую долю стоимости счёта. Стоп-лосс — заранее заданный выход, который ограничивает размер неблагоприятного движения, чтобы долларовый убыток по одной сделке оставался малой долей капитала.
Переведите следующую ставку в шансы разорения
Риск разорения — это вероятность того, что выбранная ставка относительно оставшегося капитала исчерпает счёт после серии убытков. Это связь между долей капитала под риском и вероятностью потери всей ставки. При банке в 10 единиц и 5 единицах под риском, или 50 процентах капитала, благоприятная игра два к одному всё равно может исчерпать банк после короткой серии убытков.
В иллюстрации с подбрасыванием монеты вероятность разорения равна 1 divided by (1 plus expectancy), raised to the number of risk units. Математическое ожидание — среднее преимущество на одну попытку, используемое в формулах разорения и оптимальной доли, и оно равно 0.5 в случае честного подбрасывания монеты. Число единиц риска — стартовый капитал, делённый на сумму под риском в следующей попытке. Ставка в 50 процентов соответствует 44 процентам вероятности неудачи.
Читайте пиковую долю как потолок
Показанный optimal f, записанный как optimal risk percentage equal to expectancy divided by the risk-to-reward ratio, составляет 25 процентов, когда математическое ожидание равно 0.5, а коэффициент выплаты равен 2. Та же доля является размером по критерию Келли для этих входных данных.
Optimal f — процент риска, при котором иллюстративный рост достигает пика для данной выплаты. Большие доли затем сокращают прибыль и повышают шансы разорения. Критерий Келли — доля капитала до сделки, выводимая из математического ожидания и выплаты, используемая как верхняя граница экспозиции, а не как размер, за которым нужно гнаться.
Эта доля в 25 процентов показана как дающая 18 единиц прибыли из 10 единиц стартового капитала за 10 бросков при 20 процентах вероятности разорения.
Вознаграждение после десяти бросков в зависимости от доли капитала под риском
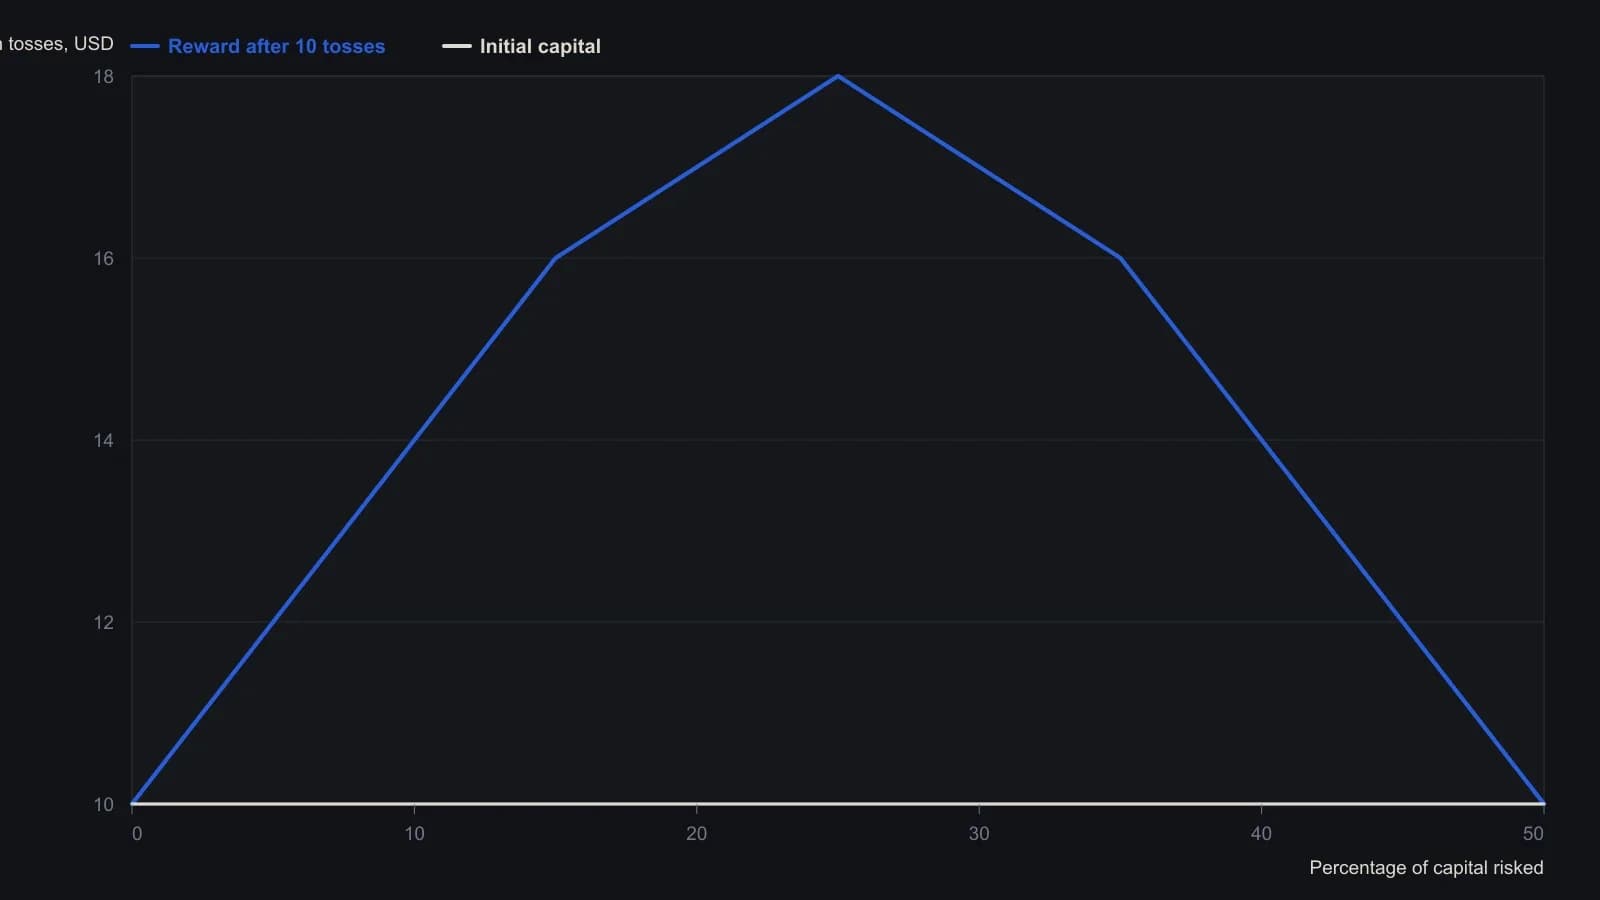
Ровная 50 percent вероятность выигрыша, и каждый выигрыш выплачивает удвоенную сумму риска, старт с $10. За пределами примерно 50 percent на рисунке показан сплошной блок капитала $10, а не убывающий хвост, поэтому этот хвост не построен.
Держитесь ниже пика
Удержание ниже этого пика, при риске 15 процентов вместо 25 процентов, показано как сокращение иллюстративной прибыли до 16 единиц при снижении вероятности разорения до 7 процентов. Так то же преимущество можно взять при меньшей вероятности полного списания.
Преимущества по выплате самой по себе недостаточно
Положительное математическое ожидание может существовать, когда выигрыши больше убытков, даже если частота выигрышей составляет около 40 процентов или ниже. Ставка equal-money на подбрасывание монеты стремится обратно к нулю, тогда как выплата два к одному на той же последовательности показана примерно как 500 денежных единиц после 100 бросков.
Соотношение риск/прибыль выше 1.0 необходимо, но недостаточно. Это соотношение — планируемая прибыль, делённая на планируемый убыток по одной сделке. Планируемая выплата десять к одному всё равно убыточна, если частота выигрышей ниже 10 процентов, а издержки вроде проскальзывания и комиссий сужают разрыв между выигрышами и убытками.
Увеличивайте размер только после появления прибыли
Подход антимартингейла увеличивает размер только после того, как прибыль уже получена, поэтому добавленная экспозиция финансируется за счёт прибыли, а не исходной ставки.
Все разборы дорожки · 12 разборов
- 1990Построение optimal f при разных размерах сделок
- 1993Портфельный heat, optimal f и лимиты просадки
- 1994Постройте historical-optimum-leverage по одной equity-path
- 1995Optimal f как граница плеча для роста товарного счёта
- 1998Secure f удерживает Optimal f внутри лимита просадки
- 1998Количество контрактов по optimal f против долей капитала
- 1999Согласуйте стартовый капитал фьючерсного счёта с риском системы
- 1999Ищите параметры системы вместе с Optimal f sizing
- 2001Ограниченный риск краха с единицами капитала и optimal f
- 2002Optimal f sizing и риск разорения как фильтры экспозиции
- 2003Ограничьте разорение и просадку до optimal-f
- 2006Шансы разорения, доля Келли и optimal f как фильтры размера