2002выпуск C061-5
Optimal f sizing и риск разорения как фильтры экспозиции
Optimal f sizing превращает исторические результаты в фиксированную долю, предназначенную для максимизации геометрического роста, а затем в число контрактов исходя из наибольшего убытка. Риск разорения по-прежнему оставляет положительную вероятность разориться, если торговля продолжается. Эта редакторская колонка рассматривает оба метода как предторговые фильтры, которые ограничивают переживаемый убыток, а не как формулы, выбирающие размер, максимизирующий рост.
- Optimal f sizing берёт из исторических результатов фиксированную долю капитала для максимизации геометрического роста, затем делит эту долю на наибольший убыток, чтобы задать число контрактов.
- Риск разорения оценивает вероятность разориться по проценту прибыльных сделок и единицам капитала, и положительная вероятность сохраняется, пока торговля продолжается.
- Более сильная историческая система повышает подразумеваемую ставку Optimal f sizing и последующую просадку, поэтому один более поздний убыток может обнулить счёт.
- Исторический рабочий процесс задаёт размер позиции исходя из наибольшего убытка, который можно выдержать, а не из оптимизированной доли капитала.
Редакторская рамка
Эта редакторская колонка рассматривает Optimal f sizing и риск разорения как предторговые фильтры экспозиции, которые ограничивают убыток, который вы можете пережить. Следующие абзацы пересказывают исторический рабочий процесс. Здесь они не трактуются как уравнения, выбирающие размер ставки, максимизирующий рост.
Как определяется Optimal f sizing
Optimal f sizing определяется по историческим результатам системы как фиксированная доля торгового капитала, выделяемая на сделку для максимизации геометрического роста счёта. Затем эта доля делится на наибольший убыток, чтобы задать число контрактов.
Согласно распространённому обоснованию, ставка больше Optimal f sizing ведёт к разорению, а ставка меньше оставляет счёт недоращённым.
Если отношение выигрыша к убытку в долларах принимается равным 1, упрощённая формула Optimal f sizing имеет вид f = 2P - 1. Процент прибыльных сделок 51% подразумевает долю 2%. Процент прибыльных сделок 75% подразумевает долю 50%.
Что измеряет риск разорения
Риск разорения оценивает вероятность разориться при заданном проценте прибыльных сделок и числе единиц капитала, рискуемых на сделку. Положительная вероятность разорения сохраняется, пока торговля продолжается.
Когда прибыль и убыток на сделку равны, вероятность разорения можно записать как R = ((1 - A) / (1 + A))^C или R = ((1 - W) / W)^C. Результат зависит только от процента прибыльных сделок и единиц капитала.
Истинная оптимальная f в зависимости от процента выигрышей
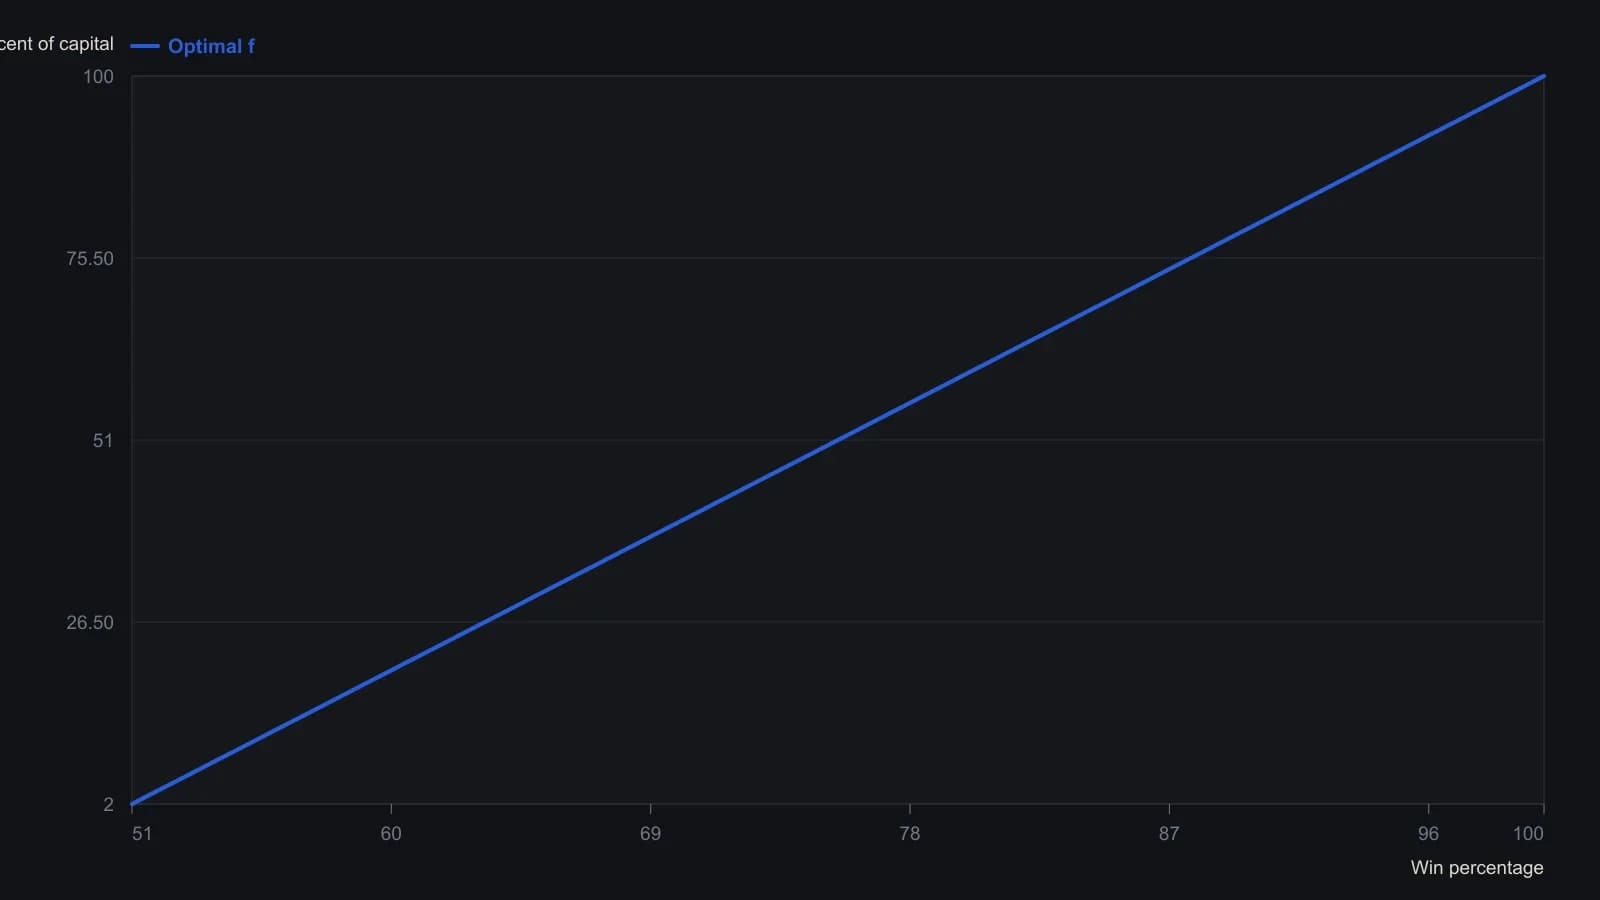
Источник предполагает долларовое соотношение выигрыша и проигрыша один к одному, из-за чего оптимальная f сводится к 2P минус 1.
Почему доля, максимизирующая рост, — слабое правило размера
Более сильная историческая система повышает подразумеваемую ставку Optimal f sizing. Эта большая ставка также повышает итоговую просадку и может сделать один более поздний убыток достаточно крупным, чтобы обнулить счёт.
Система с высоким процентом прибыльных сделок в паре с высокой долей Optimal f sizing всё равно может показывать высокую вероятность разориться.
Авторы, которые рассчитывают полный Optimal f sizing, часто затем урезают его произвольным делителем, например одну вторую или одну треть. Этот шаг мало чем отличается от выбора произвольного процента капитала.
Ограничьте убыток, который можно выдержать
Исторический рабочий процесс задаёт размер позиции исходя из наибольшего убытка, который можно выдержать, а не из оптимизированной доли капитала. В одном разобранном примере никогда не рискуют просадкой больше 15%, независимо от того, сколько систем или открытых позиций удерживается.
Все разборы дорожки · 12 разборов
- 1990Построение optimal f при разных размерах сделок
- 1993Портфельный heat, optimal f и лимиты просадки
- 1994Постройте historical-optimum-leverage по одной equity-path
- 1995Optimal f как граница плеча для роста товарного счёта
- 1998Secure f удерживает Optimal f внутри лимита просадки
- 1998Количество контрактов по optimal f против долей капитала
- 1999Согласуйте стартовый капитал фьючерсного счёта с риском системы
- 1999Ищите параметры системы вместе с Optimal f sizing
- 2001Ограниченный риск краха с единицами капитала и optimal f
- 2002Optimal f sizing и риск разорения как фильтры экспозиции
- 2003Ограничьте разорение и просадку до optimal-f
- 2006Шансы разорения, доля Келли и optimal f как фильтры размера