1995выпуск C011-11
Optimal f как граница плеча для роста товарного счёта
Эта архивная статья разделяет риск, экспозицию и плечо, а затем рассматривает максимизирующую рост долю из согласованной выборки трек-рекорда только как справочную границу. Рабочий выбор — более низкое ideal L. Перестановки Монте-Карло завершённых сделок показывают, как последовательность может изменить путь капитала.
- Риск — это вероятность убытка, а экспозиция — сумма, которую можно выиграть или потерять. Плечо масштабирует эту экспозицию и не является гарантийным обеспечением по фьючерсам.
- Анализ плеча требует согласованной выборки не менее 30 завершённых сделок одной механической системы и одного рынка. Смешанные рынки, шаги пирамидинга или правки системы в середине выборки искажают результат.
- Плечо, максимизирующее рост, — только справочная граница. Рабочий выбор — более низкое ideal L, которое соответствует вкусу трейдера к экспозиции.
- Если это максимизирующее рост плечо равно нулю или близко к нему, пересмотрите систему, а не повышайте плечо. Пересчитывайте ideal L только периодически по долгосрочному среднему.
Риск, экспозиция и плечо
Риск — это вероятность убытка по сделке или последовательности сделок. Экспозиция — долларовая сумма, которую можно выиграть или потерять по позиции. Плечо — это управление, которое масштабирует экспозицию. Это не гарантийное обеспечение по фьючерсам.
Товарное плечо — это полная ответственность по контракту, делённая на капитал счёта: L equals N times P divided by E. Два контракта S&P 500 по 125000 каждый против капитала 100000 дают L 2.5.
Плечо — это также выбор сложного роста
Сложный рост капитала при полной реинвестиции перемножает последовательные множители один-плюс-доходность. Поэтому выбор плеча — это решение о росте, а также решение о размере убытка.
Доходность на капитал равна плечу, умноженному на сырое изменение цены контракта. То же сырое движение 5 процентов становится 12.5 процента при L 2.5. Убыток масштабируется тем же коэффициентом.
Используйте одну согласованную выборку трек-рекорда
Анализ плеча требует согласованной выборки не менее 30 завершённых сделок одной механической системы и одного рынка. Смешанные рынки, шаги пирамидинга или правки системы в середине выборки искажают результат.
Эта выборка трек-рекорда завершённых сделок — единственные исходные данные, которые здесь используются для работы с плечом и симуляцией.
Рассматривайте Optimal f как справочную границу
Первый табличный поиск плеча, максимизирующего рост, показанный вплоть до коэффициента 9.6 на серии из 30 сделок, является лишь справочной границей. Optimal f — это плечо или доля капитала, которая максимизирует сложный рост полностью реинвестированной торговой истории.
Рабочий выбор — более низкое ideal L. Ideal L выбирается на этом максимизирующем рост уровне или ниже него, чтобы соответствовать личной толерантности к экспозиции, а не гнаться за единственным самым высоким путём роста.
Монте-Карло проверяет риск последовательности
Симуляция Монте-Карло перемешивает те же завершённые сделки, потому что следующий результат случаен, даже когда ожидание положительно. Серийная корреляция считается уже поглощённой системой, поэтому симуляции проверяют риск последовательности, а не изобретают новые сделки.
Пересчитывайте ideal L только периодически
Ideal L следует пересчитывать только периодически по долгосрочному среднему. Обновление после каждой сделки, раздувание результатов переоценкой открытых позиций по рынку или смешение бумажных и реальных правил исказят границу.
Траектория капитала Монте-Карло при четырёх плечах
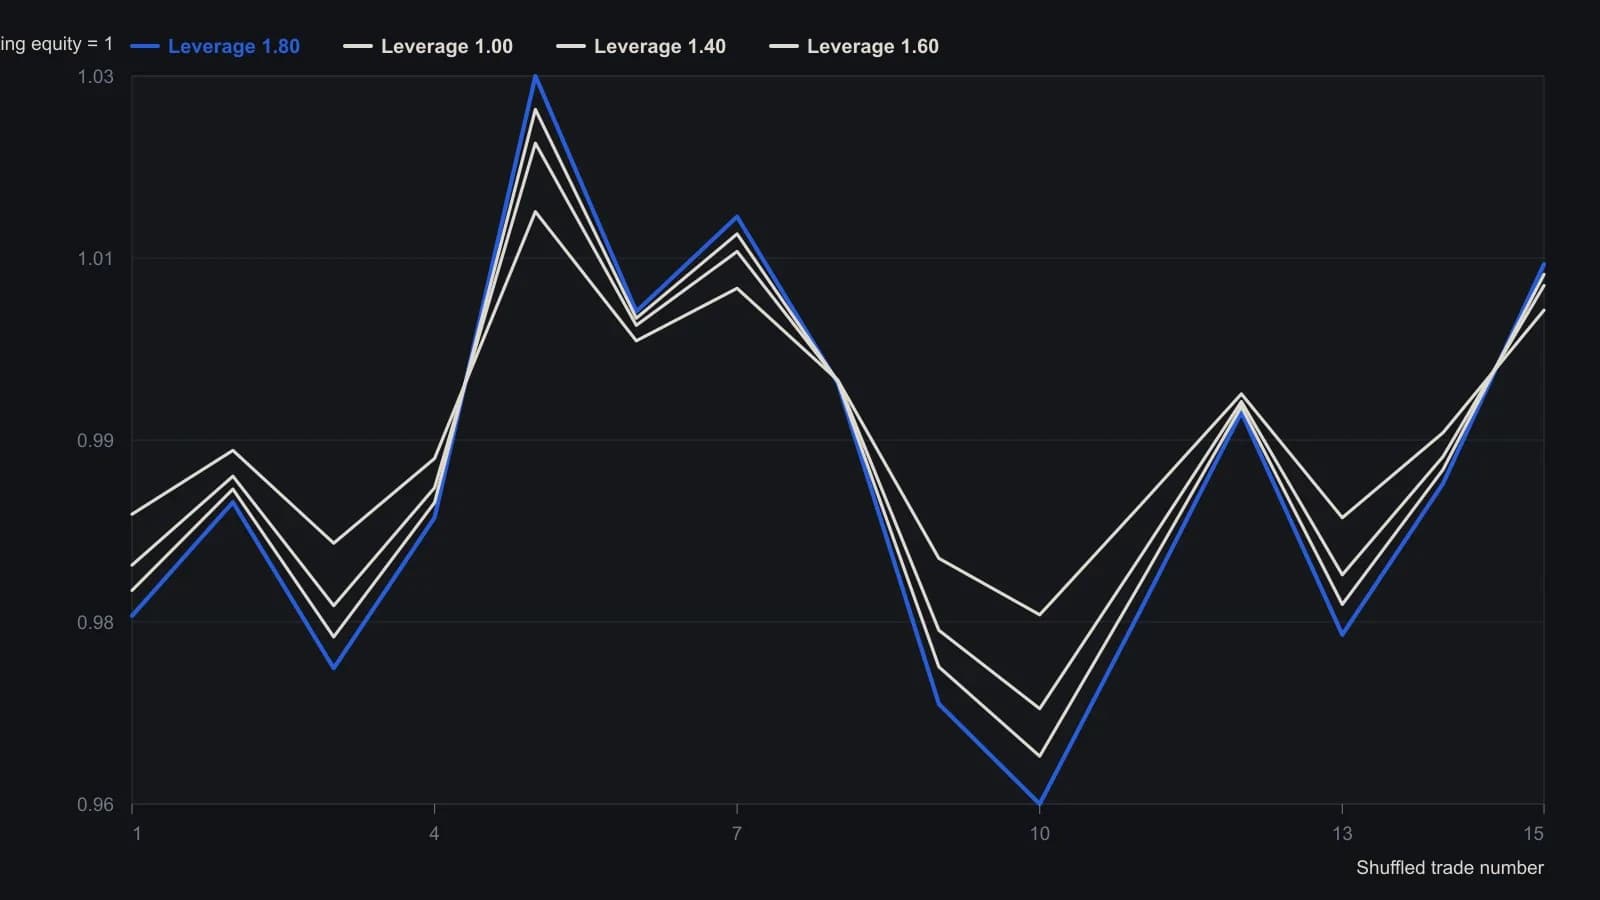
На видимом листе только первые 15 строк выборки из 30 сделок; в каждой ячейке вероятности стоит 0.0333. В статье плечо доходило до 9.6, но эта обрезка останавливается на 1.80.
Редакционное прочтение TradersWeek
Этот абзац является редакционным прочтением и не является частью архивной процедуры. TradersWeek читает процедуру как способ рассматривать плечо как доторговую границу экспозиции, а не как установку маржи. Сначала оцените максимизирующую рост долю по согласованной выборке трек-рекорда. Затем выберите более консервативное ideal L. Пути Монте-Карло затем показывают, как случайная последовательность может изменить или стереть путь капитала, даже когда сохраняется тот же средний перевес.
Все разборы дорожки · 12 разборов
- 1990Построение optimal f при разных размерах сделок
- 1993Портфельный heat, optimal f и лимиты просадки
- 1994Постройте historical-optimum-leverage по одной equity-path
- 1995Optimal f как граница плеча для роста товарного счёта
- 1998Secure f удерживает Optimal f внутри лимита просадки
- 1998Количество контрактов по optimal f против долей капитала
- 1999Согласуйте стартовый капитал фьючерсного счёта с риском системы
- 1999Ищите параметры системы вместе с Optimal f sizing
- 2001Ограниченный риск краха с единицами капитала и optimal f
- 2002Optimal f sizing и риск разорения как фильтры экспозиции
- 2003Ограничьте разорение и просадку до optimal-f
- 2006Шансы разорения, доля Келли и optimal f как фильтры размера