2019выпуск C0348-49
Оценивайте первую сезонную прибыль long-put как экзамен на сопровождение
Long-put на фонд, привязанный к нефти, выражал октябрьскую и ноябрьскую слабость нефти. После снижения фонда в кейсе сравнили scale-out-position, same-expiry roll-down и профинансированный two-sided-overlay по remaining-delta и residual lock.
- После того как сезонный long-put уже отработал октябрьскую и ноябрьскую слабость, если оставить контракты без изменений, и исходный дебет, и открытая прибыль по-прежнему остаются под риском роста.
- Scale-out-position, при котором продают семь из десяти путов, может зафиксировать residual credit и сильнее сократить remaining-delta, чем same-expiry roll-down, который оставляет десять путов с более низким страйком.
- Выход half-after-a-double эту книгу не оценивает, потому что это правило применяется только после удвоения, которое на практике встречается редко.
- Открытая стоимость путов может профинансировать two-sided-overlay из более дальних коллов и путов, чтобы крупное движение в любую сторону всё ещё можно было выразить, пока сезонный спад ещё действует.
Seasonal-trading открывает long-put с ограниченным риском
Long-put с ограниченным риском на биржевой фонд, привязанный к нефти, использовали, чтобы выразить seasonal-trading, здесь отрицательный октябрьский и ноябрьский перекос по сырой нефти. В кейсе открыли десять January 2019 путов со страйком 17. Уплаченный дебет был максимальным убытком, а безубыток на экспирации January составлял 15.18 на акцию.
К 23 October 2018 фонд снизился на 8 процентов. Если оставить long-put без изменений, и исходный дебет, и открытая прибыль оставались под риском на случай роста фонда.
Выход после удвоения не оценивает обычную прибыль
Распространённый выход half-after-a-double сочли неполным, потому что он применяется только после удвоения, которое на практике встречается редко. Книге всё равно требовался position-adjustment: покупка или продажа опционов, чтобы изменить уже открытую позицию, обычно отказываясь от одного свойства выплаты ради другого.
Scale-out сильнее сокращает оставшуюся дельту, чем roll-down
Продажа семи из десяти путов и была scale-out-position. Она фиксировала residual credit, если базовый актив развернётся. Remaining-delta, оставшаяся чувствительность в эквиваленте акций после корректировки, снизилась примерно с 900 до примерно 270 по абсолютной величине, поэтому дальнейшее снижение добавляло бы меньше прироста прибыли.
Roll-down продал десять путов со страйком 17 и купил десять January 2019 путов со страйком 14 той же экспирации. Это сохраняло некоторое участие в снижении на более низком страйке, но remaining-delta оставалась около 448 по абсолютной величине — больше, чем после scale-out из семи контрактов.
Прибыль/убыток на экспирации January для трёх способов распорядиться путом USO
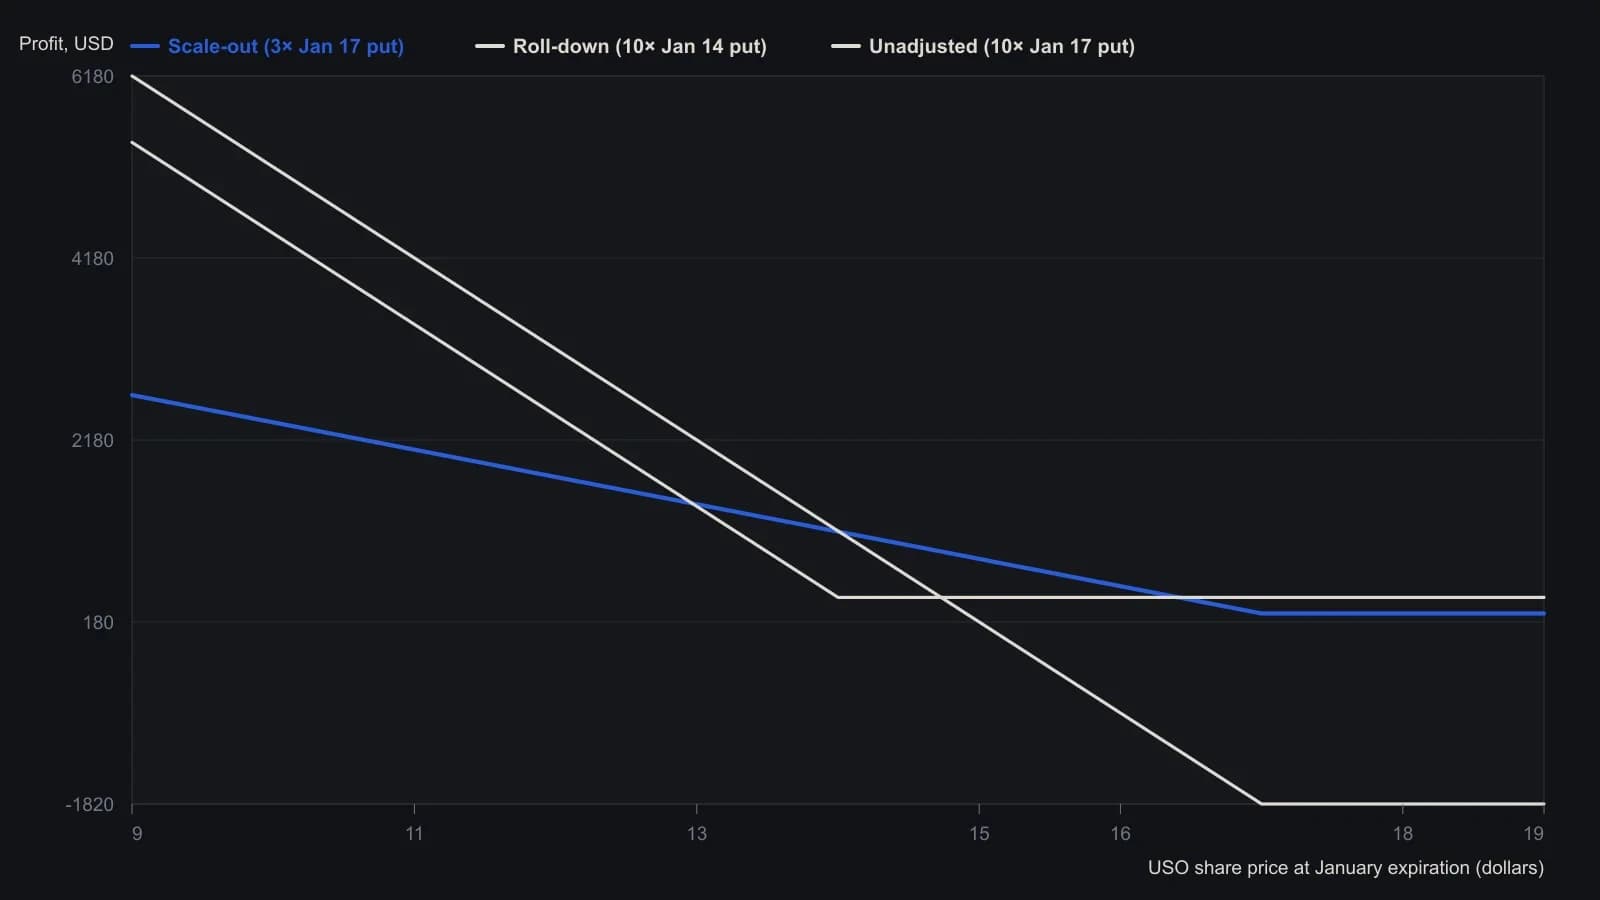
Только стоимость на экспирации. Предэкспирационные модельные кривые на графиках поставщика не снимались. Финансируемое двустороннее наложение (Figure 4) в этот блок не входит.
Открытая стоимость путов может профинансировать более поздний two-sided overlay
Открытую стоимость путов использовали, чтобы продать January 2019 путы со страйком 16 и купить четыре April 2019 колла со страйком 14 и четыре April 2019 пута со страйком 14. Этот two-sided-overlay добавлял более дальние длинные коллы и путы, пока сезонный спад ещё действовал, так что крупное движение в любую сторону всё ещё можно было выразить.
Все разборы дорожки · 18 разборов
- 1989Сайзинг опциона с одним add, scale-out и трейлом
- 1991Заранее заданные scale-out и путы вместо импульса
- 1991Письменный игровой план для чек-листа, скейл-аута и ступенчатых стопов
- 2004Назовите стоп, потребуйте награду 1:3, затем снимите половину
- 2005Почему сгейл-ауты до цели снижают математическое ожидание
- 2008Заранее спланированные выходы из баттерфляя со стопами и скейл-аутами
- 2010Квалифицированный тренд, пробои на объёме и поэтапный scale-out
- 2011Гейтированный вход и scale-out после кульминационной распродажи
- 2011Разбор первой цели: частичное закрытие или полный выход
- 2012Минимальный scale-out как системный тест решения
- 2014Письменные сценарии размера и выхода для масштабирования и риска
- 2017Конструирование исполнимых правил поэтапного выхода
- 2017Почему система, которая выглядит проще, сложнее в исполнении
- 2018Заранее прописанная процедура scale-out и выхода по экспоненциальной скользящей средней
- 2019Свинг-процедура при двух карьерах, которая обязана выдавать вход, scale-out или воздержание
- 2019Внутрисессионный opening-range breakout со стопом на круглом числе и scale-out
- 2019Оценивайте первую сезонную прибыль long-put как экзамен на сопровождение
- 2019Фейды несостоявшихся свечей с разрешением по пробою и scale-out