2007выпуск C061-4
Переписывание календарей и железных кондоров при смене режимов волатильности
Календарный оверлей можно открыть, когда подразумеваемая волатильность сжата, а затем переписать после того, как цена подтвердит новый уровень. Железный кондор ведут так же: короткие позиции держат около одного стандартного отклонения и переписывают, когда дельта, оставшийся кредит или свежее значение волатильности на деньгах больше не соответствуют книге.
- Архивный рабочий процесс открывает один календарь по текущей цене в среде сжатой подразумеваемой волатильности и добавляет второй календарь только после движения базового актива.
- Двойные календари описаны как подходящие для низковолатильной среды; после движения календарь можно переписать в диагональ, чтобы оставшийся шорт стоял дальше от новой цены.
- Железный кондор сочетает кредитный колл-спред выше рынка с кредитным пут-спредом ниже него и удерживается около коротких страйков на одном стандартном отклонении, пока не появится сигнал к переписыванию.
- Заданные сигналы к переписыванию — дельта короткого колла 25, дельта короткого пута 20, кредитный спред, который можно закрыть за 0.20 или меньше, либо уже зафиксированные от 50 до 60 процентов чистого кредита.
Рассматривайте оверлей как инструмент режима
Редакторское прочтение этого архива состоит в том, что календарь или железный кондор — это оверлей режима, а не ставка на диапазон, которую оставляют без изменений до экспирации. Архивный рабочий процесс открывает временные спреды при сжатой подразумеваемой волатильности, а затем добавляет или конвертирует крыло только после того, как базовый актив уже показал новый уровень.
Двойной календарь сочетает колл-календарь выше текущей цены с пут-календарём ниже неё. Каждый календарный спред продаёт более ближнюю экспирацию и покупает более дальнюю на том же страйке. Один из представленных рабочих процессов начинает с одного календаря по текущей цене и добавляет второй календарь только после движения базового актива, вместо того чтобы открывать оба крыла сразу.
Колл-диагональ HDI после переписи 50.93
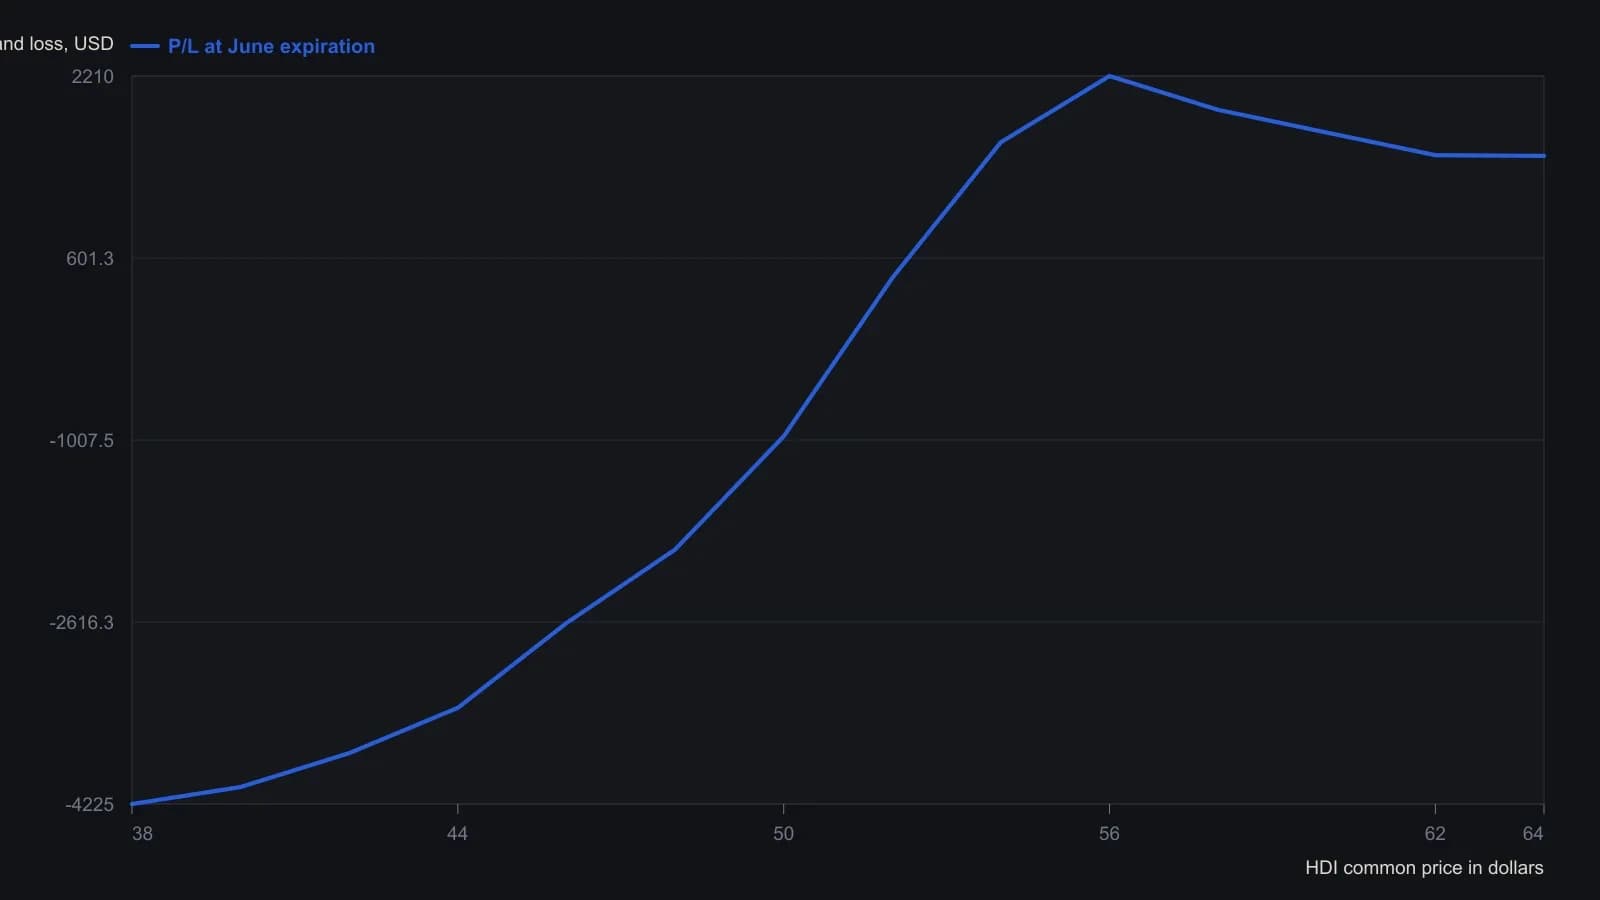
Десять лотов; дата проекции 17 June 2006 при шоке волатильности 0 percent; исходное требование 4,460 долларов. Используется только строка прибыли и убытка на экспирацию из таблицы на экране.
Выбирайте конструкцию по подразумеваемой волатильности
Двойные календари описаны как наиболее подходящие для низковолатильной среды. Двойные диагонали описаны как применимые и в низковолатильной, и в высоковолатильной среде. Подразумеваемая волатильность здесь используется, чтобы выбрать конструкцию календаря или диагонали, а затем заново расставить страйки после движения.
После движения вверх к 50.93 календарь можно переписать в диагональ: продать ближний колл 50, купить дальний колл 50 и оставить на месте ближний короткий колл 55. Длинный и короткий опционы тогда больше не имеют общего страйка. Дальнейшая прибыль требует более значительного дополнительного роста. Эта последовательность — архивный пример конверсии только после того, как цена подтвердила новый уровень.
Держите железный кондор внутри одного стандартного отклонения
Железный кондор — это кредитный колл-спред выше рынка плюс кредитный пут-спред ниже рынка. Ограниченный риск сформулирован как ширина страйков минус полученный чистый кредит.
Индексные кондоры в материале открывают примерно за 49 дней до экспирации и нацеливают на выход на одну-две недели раньше. Короткие страйки стоят около одного стандартного отклонения: дельты коротких коллов около 7–8, дельты коротких путов около 6–7, плюс один дополнительный страйк запаса на стороне путов. Размещение по стандартному отклонению ставит эти шорты около одного стандартного отклонения от рынка и покупает следующий страйк дальше.
Переписывайте, когда инвентарь больше не соответствует
Заданы четыре сигнала корректировки: триггер дельты короткого колла 25, триггер дельты короткого пута 20, кредитный спред, который можно закрыть за 0.20 или меньше, либо уже зафиксированные от 50 до 60 процентов чистого кредита.
29 сентября 2006 кондор на Russell 1000 был открыт по 725.60 с 49 днями до экспирации ноября 2006. После роста с 725 до 757 кредитный пут-спред закрыли за дебет 0.20 и заменили на более высоких страйках.
Когда страйки роллируют, новое стандартное отклонение считают по подразумеваемой волатильности колла на деньгах. Новые шорты не продают выше дельты 10. Конструкцию закрывают, если убыток достигает от одного до полутора размеров исходного кредита. Редакторское прочтение: оставшийся кредит, дельта и свежая котировка волатильности на деньгах — сигналы того, что старые крылья больше не соответствуют книге.
Все разборы дорожки · 15 разборов
- 2003Режимы подразумеваемой волатильности и контекст диапазонного кондора
- 2007Переписывание календарей и железных кондоров при смене режимов волатильности
- 2008Опционные спреды, ментальные стопы и режимы волатильности
- 2010Оверлеи индексных кондоров и ремонт дельты
- 2010Равная и неравная геометрия страйков в четырёхногой кредитной книге
- 2010Размер резервов для кондоров и слоёв пар
- 2012Корректировки железного кондора, когда ломается любимый индекс
- 2013Сжатие подразумеваемой волатильности на неделе отчётности и крылья iron condor
- 2013Iron condors, butterflies и стопы как единый бюджет риска
- 2014Пятничная экспирация как лаборатория недельного butterfly и iron condor
- 2014Статический iron condor — это оверлей режима рынка, а не фильтр ожидаемой стоимости
- 2014Недельные корректировки опционного дохода с железными кондорами и баттерфляями
- 2014Инвертированные профили выплат iron condor и разворотные свечи не на том экстремуме
- 2017Терпеливый доход на шорт-волатильности как письменная процедура
- 2020Короткий iron condor — это заявление о режиме диапазона на горизонте от недель до месяцев