2008выпуск C041
Опционные спреды, ментальные стопы и режимы волатильности
Архив предпочитает смешанные длинные и короткие опционные структуры только длинным опционам, заменяет живой стоп-лосс контролируемым ментальным стопом, когда биды и аски опционов широкие, и размещает iron condor на циклическом отрезке резких колебаний. Редакторское прочтение: перестроить профиль выплат, рассматривать стоп как фильтр ликвидности, затем оценивать структуру по многонедельной нестабильной волатильности, а не по одному тику.
- Архив рассматривает выбор между товарными опционами и товарными фьючерсами как решение о толерантности к риску и стиле, с общим предпочтением смешанных длинных и коротких опционных структур перед только длинными опционами.
- Привычка конструкции — продавать как минимум один опцион, а возможно два, против каждого купленного опциона, что может сдвинуть безубыток на экспирации, оставляя при этом теоретически неограниченный риск по непокрытому короткому опциону.
- Объём опционов более спорадический, чем объём фьючерсов, поэтому выставленный стоп-лосс, особенно на спреде, может исполниться до того, как базовый актив достигнет задуманного выхода; вместо этого предлагается контролируемый ментальный стоп без гарантии исполнения по предпочтительной цене.
- Iron condor определяется как структура с ограниченным риском и без маржи, которая может сгладить экспозицию к волатильности и сместить уровни безубытка, однако подходы с короткими опционами часто оказывались под давлением на отрезке необычно резких колебаний товарных и фондовых рынков.
Опционы, фьючерсы и толерантность к риску
Архив рассматривает выбор между товарными опционами и товарными фьючерсами как решение о толерантности к риску и стиле. Он формулирует общее предпочтение смешанных длинных и коротких опционных структур перед только длинными опционами.
Заявленная привычка конструкции — продавать как минимум один опцион, а возможно два, против каждого купленного опциона, исходя из того, что больше опционов истекает без стоимости, чем нет. Опционный спред — это комбинация длинного и короткого опционов, у которой чистая дельта, безубыток и профиль выплат отличаются от одиночного опциона или прямой фьючерсной позиции.
Фьючерсной позиции присваивается дельта, равная единице, тогда как у опционных спредов дельты обычно намного ниже и поэтому колебания стоимости меньше при движении базового актива. Дельта — это величина, на которую меняется стоимость позиции при изменении цены базового фьючерса.
Профиль выплат по кукурузе, перестроенный короткими опционами
В наброске профиля выплат по кукурузе длинный пут 4.00, купленный отдельно за 20 центов, требовал рынка ниже 3.80 на экспирации, чтобы быть в прибыли. Финансирование его коротким коллом 4.50 и коротким путом 3.50 по 10 центов каждый сдвинуло этот безубыток на экспирации к 4.00, оставив теоретически неограниченный риск выше 4.50 и ограничив прибыль на 3.50.
Непокрытый короткий опцион — это короткий опцион без компенсирующего длинного опциона. Непокрытые короткие опционы описываются как несущие теоретически неограниченный риск и требование маржи.
Редакторское прочтение: профинансированный пут может истечь платёжеспособным на безубытке 4.00, даже если исходный взгляд на длинный пут ошибочен, но короткий колл выше 4.50 по-прежнему является непокрытым коротким опционом. Перестройка профиля выплат — первый шаг, а не полная граница риска.
Профиль выплат пут-спреда на кукурузу против одиночного длинного пута
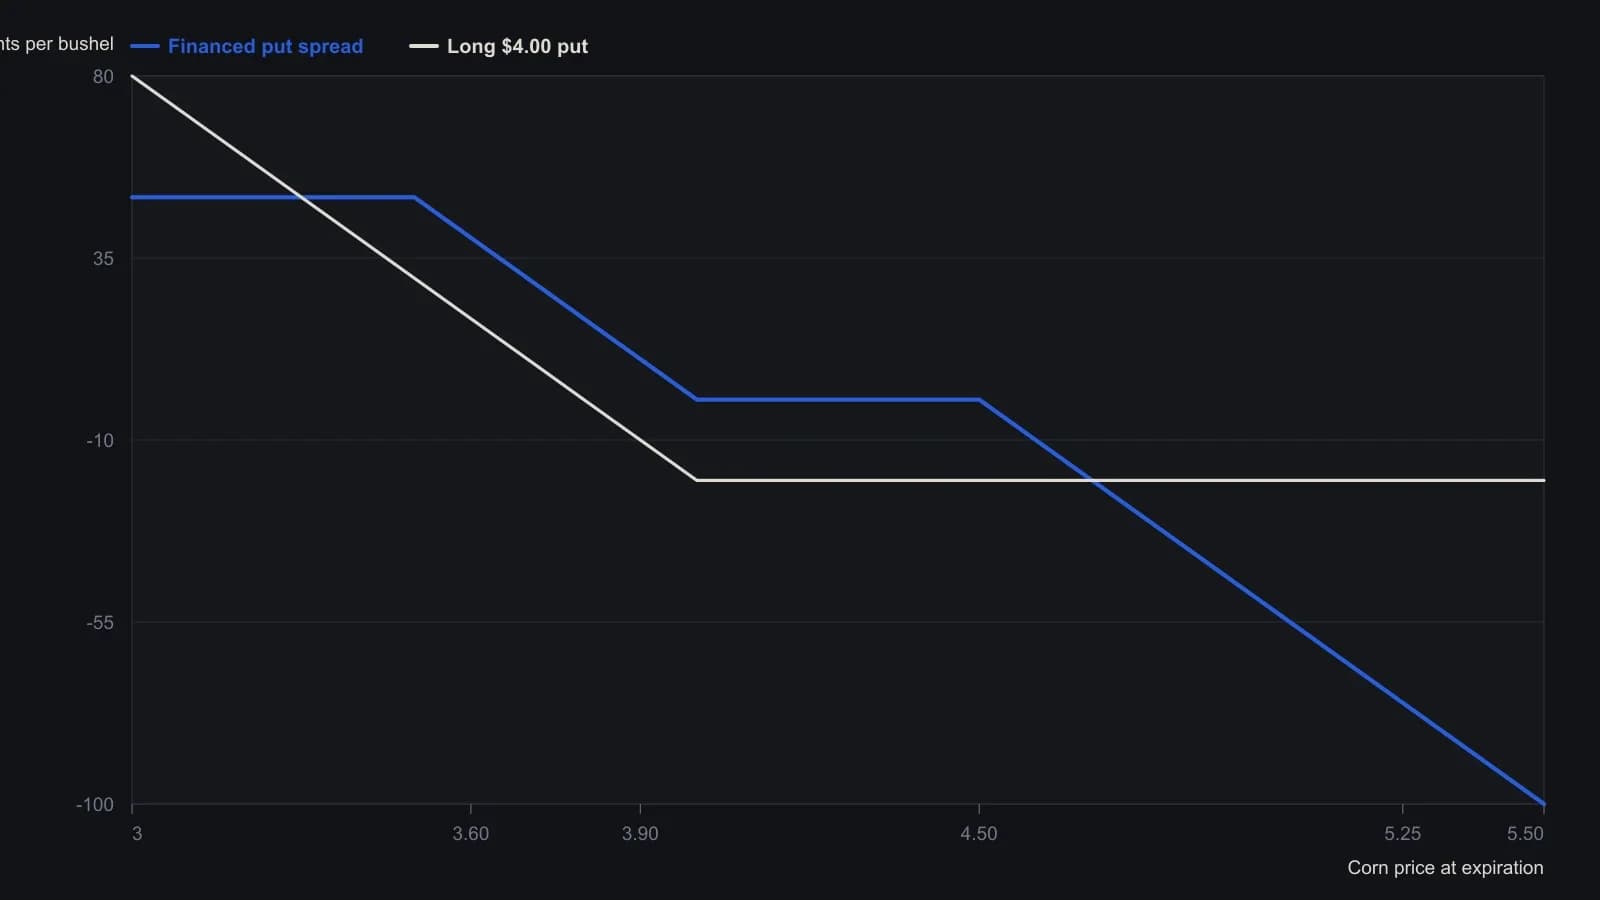
Гарнер приводит пример без транзакционных издержек и трактует короткий колл $4.50 как теоретически неограниченный риск выше этого страйка.
Ментальный стоп, когда объём спорадический
Объём опционов описывается как более спорадический, чем объём фьючерсов, поэтому спреды бид/аск могут быть достаточно широкими, чтобы выставленные стопы, особенно на спредах, исполнялись до того, как базовый актив достигнет задуманного выхода.
Стоп-лосс — это заранее спланированная граница убытка, которая может быть живым выставленным ордером или контролируемым порогом выхода, удерживаемым на протяжении всей позиции. Контролируемый ментальный стоп предлагается вместо живого стоп-ордера. Ментальный стоп — это порог выхода, который трейдер должен исполнить вручную, потому что живой ордер может исполниться по собственному спреду опциона, а не по базовому активу.
Оговорки таковы: позицию необходимо наблюдать, исполнение по предпочтительной цене не гарантировано, и выход по-прежнему зависит от того, закроет ли трейдер убыточную сделку.
Редакторское прочтение: рассматривать выставленный стоп-лосс как фильтр ликвидности, а не как ценовой фильтр. На опционном спреде он может исполниться по собственному биду и аску опциона до того, как базовый актив достигнет задуманного выхода.
Iron condor на отрезке резких колебаний
Iron condor определяется как структура с ограниченным риском и без маржи, которая может сгладить экспозицию к волатильности и сместить уровни безубытка. Редакторское определение: iron condor — это многоногая опционная структура с определённым риском, используемая, чтобы поставить одну сделку в контексте ограниченной волатильности и ограниченной маржи на неделях, а не на тиках.
Результаты как опционных, так и фьючерсных методов характеризуются как циклические. Отрезок необычно резких колебаний товарных и фондовых рынков приводится как режим, в котором подходы с короткими опционами часто оказывались под давлением.
Редакторское прочтение: оценивать iron condor по этому многонедельному отрезку нестабильной волатильности, а не по одному тику. Тот же отрезок — пример архива режима, который часто ставил подходы с короткими опционами под давление.
Все разборы дорожки · 15 разборов
- 2003Режимы подразумеваемой волатильности и контекст диапазонного кондора
- 2007Переписывание календарей и железных кондоров при смене режимов волатильности
- 2008Опционные спреды, ментальные стопы и режимы волатильности
- 2010Оверлеи индексных кондоров и ремонт дельты
- 2010Равная и неравная геометрия страйков в четырёхногой кредитной книге
- 2010Размер резервов для кондоров и слоёв пар
- 2012Корректировки железного кондора, когда ломается любимый индекс
- 2013Сжатие подразумеваемой волатильности на неделе отчётности и крылья iron condor
- 2013Iron condors, butterflies и стопы как единый бюджет риска
- 2014Пятничная экспирация как лаборатория недельного butterfly и iron condor
- 2014Статический iron condor — это оверлей режима рынка, а не фильтр ожидаемой стоимости
- 2014Недельные корректировки опционного дохода с железными кондорами и баттерфляями
- 2014Инвертированные профили выплат iron condor и разворотные свечи не на том экстремуме
- 2017Терпеливый доход на шорт-волатильности как письменная процедура
- 2020Короткий iron condor — это заявление о режиме диапазона на горизонте от недель до месяцев