2012выпуск C0730-34
Корректировки железного кондора, когда ломается любимый индекс
Когда Russell 2000 упал на 43 пункта в отрезке с июля по октябрь, описанном как снижение на 25 процентов, кейс спрашивал, оставался ли у доходного железного кондора прописанный следующий шаг. Более поздняя процедура задавала окно входа, ширину крыльев, short-delta и adjustment-rolls после того, как более ранний дискреционный счет удерживал позицию до экспирации.
- Сессия Russell 2000 на 43 пункта была признана управляемой, потому что индекс уже выглядел перепроданным, катализатор был виден месяцами, а short-delta достигла заявленной линии корректировки минус 16 лишь позднее в тот день.
- Более поздняя опционная доходная стратегия продавала железные кондоры за 80 to 88 дней, использовала крылья в 30 пунктов и прописывала short-delta, adjustment-rolls и фиксацию прибыли как одну процедуру вместо удержания до экспирации.
- Более ранний дискреционный счет вырос с 20000 до 28000 примерно за полгода, затем потерял 14000 после того, как трейдер удерживал позицию до экспирации, полагаясь на заверения, что короткие опционы с высокой вероятностью истекут без стоимости.
- Доходная процедура закладывала от одного до трех убыточных или безубыточных месяцев в год и ограничивала месячный убыток 100 to 150 процентами типичного месячного кредита.
Проверка процесса на одном индексе
Этот кейс сосредоточен на железном кондоре как основном доходном инструменте на индексе Russell 2000. Четырехногая структура продавала и пут-кредитный спред, и колл-кредитный спред, так что премия собиралась, если индекс оставался между короткими страйками.
Архив прослеживает сессию, когда этот индекс упал на 43 пункта в более широком отрезке с июля по октябрь, описанном как снижение на 25 процентов от вершины до дна. Запись меньше о том, была ли одна сессия приятной, и больше о том, оставался ли у опционной доходной стратегии следующий шаг, когда короткие позиции оказались под давлением.
Почему та сессия выглядела управляемой
Трейдер счел сессию на 43 пункта управляемой, потому что индекс уже выглядел перепроданным, катализатор был виден месяцами, а короткий пут лишь сдвинулся примерно с минус 8 дельты до минус 14 на открытии и минус 16 позднее.
Минус 16 была заявленной линией корректировки. Short-delta, показание опционной греки на коротких страйках, было триггером того, остается ли кондор внутри запланированного диапазона или нужен adjustment-roll.
Чего уже стоило удержание до экспирации
Более ранний дискреционный счет на железном кондоре вырос с 20000 до 28000 примерно за полгода, затем потерял 14000 на крупном движении вниз. Трейдер удерживал позицию до экспирации, полагаясь на заверения, что короткие опционы с высокой вероятностью истекут без стоимости.
Более поздний самостоятельный метод рассматривал правила остаться, скорректировать и отойти в сторону как одну опционную доходную стратегию, а не как разовую сделку. Он продавал железные кондоры на Russell 2000 примерно за 80 to 88 дней до экспирации, с короткими путами около 8 дельты и короткими коллами около 12 дельты. Длинные крылья стояли в 30 пунктах, с целью около 4 пунктов кредита против 30 пунктов определенного риска.
Этот метод отличался от классического высоковероятностного шаблона кондора, который входил за 45 to 60 дней, продавал дельты 8-to-10 с обеих сторон, использовал крылья в 10 пунктов и целился в кредит 1.00 to 1.50.
Как был прописан adjustment-roll
Корректировки планировались примерно на минус 16 дельты. Находящийся под угрозой пут-кредитный спред выкупался и перепродавался на 30 индексных пунктов ниже, часто на 150 процентов исходного размера, чтобы восстановить кредит после неблагоприятного движения. Потолок составлял два или три ролла до закрытия в ноль или фиксации убытка.
Редакторская заметка: этот перенос страйка и есть роль calendar-spread-options в этом процессе. Оставшийся риск перемещается после того, как исходные короткие страйки оказываются под давлением, вместо того чтобы оставаться в первом окне экспирации.
Правила фиксации прибыли включали закрытие выигрышного колл-кредитного спреда по 0.40 или ниже, а не его перепродажу, выход примерно за три недели до экспирации и цель в 70 to 80 процентов исходного кредита.
Что допускал доходный бюджет
Доходная процедура закладывала от одного до трех убыточных или безубыточных месяцев в год и ограничивала месячный убыток 100 to 150 процентами типичного месячного кредита. Архив рассматривает 2011 как год без месячных убытков в рамках этой схемы.
Железный кондор RUT: классические параметры и параметры Мейснера
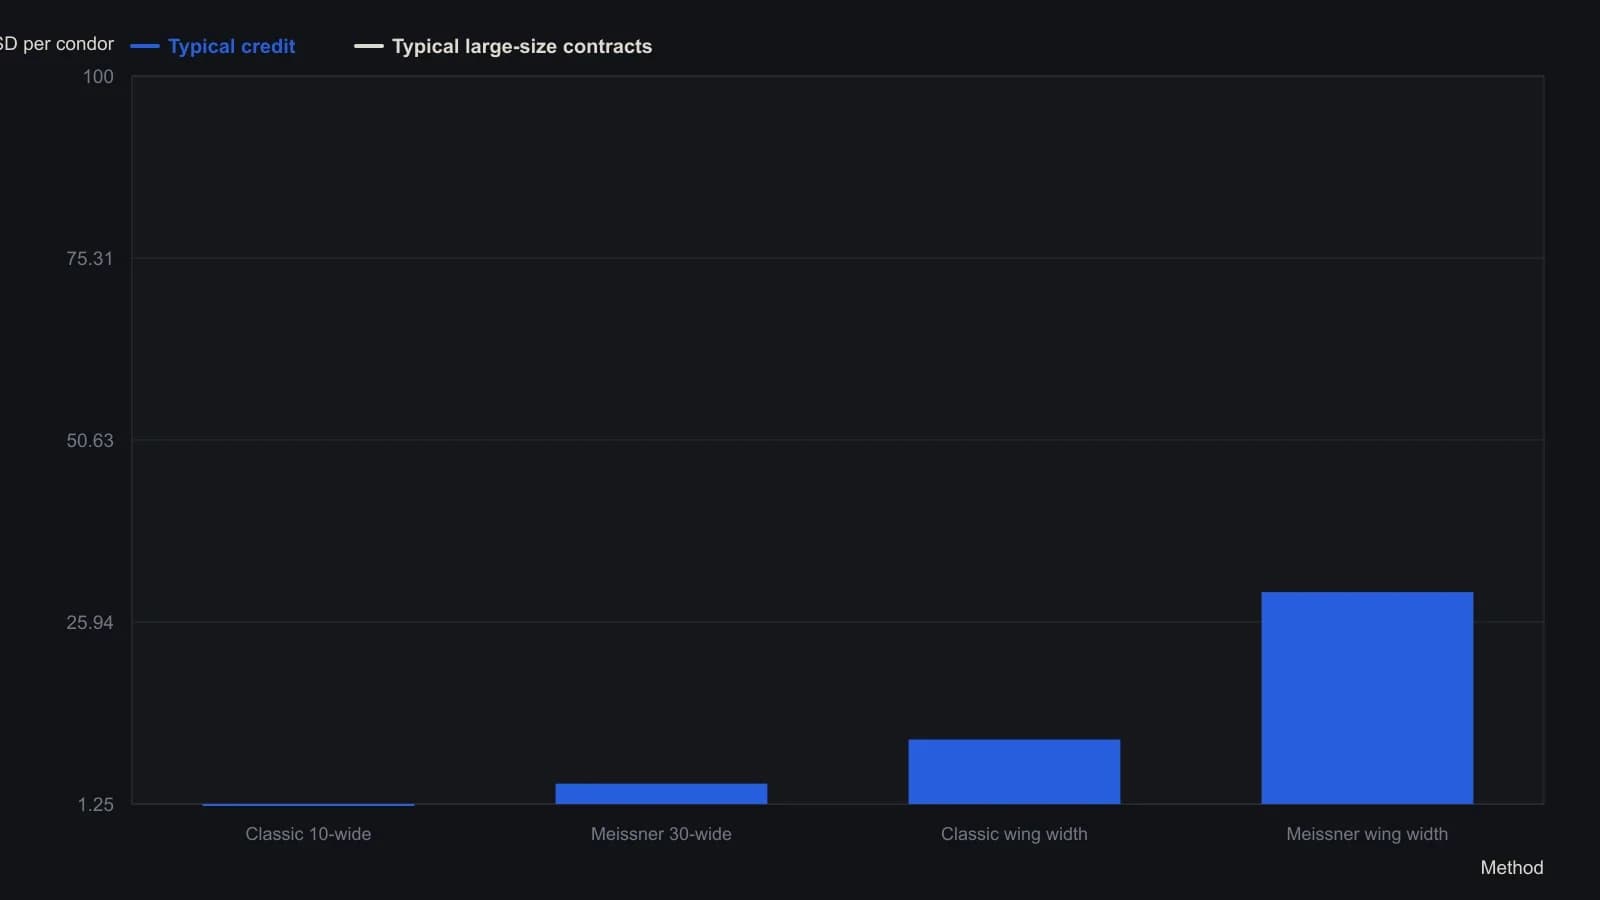
Значения средств под риском — середины диапазонов из таблицы ($85,000–$90,000 классика; $52,000–$65,000 Мейснер). Типичный кредит — указанный долларовый кредит на один кондор, а не денежный кредит $4,000 на 10 контрактов.
Все разборы дорожки · 15 разборов
- 2003Режимы подразумеваемой волатильности и контекст диапазонного кондора
- 2007Переписывание календарей и железных кондоров при смене режимов волатильности
- 2008Опционные спреды, ментальные стопы и режимы волатильности
- 2010Оверлеи индексных кондоров и ремонт дельты
- 2010Равная и неравная геометрия страйков в четырёхногой кредитной книге
- 2010Размер резервов для кондоров и слоёв пар
- 2012Корректировки железного кондора, когда ломается любимый индекс
- 2013Сжатие подразумеваемой волатильности на неделе отчётности и крылья iron condor
- 2013Iron condors, butterflies и стопы как единый бюджет риска
- 2014Пятничная экспирация как лаборатория недельного butterfly и iron condor
- 2014Статический iron condor — это оверлей режима рынка, а не фильтр ожидаемой стоимости
- 2014Недельные корректировки опционного дохода с железными кондорами и баттерфляями
- 2014Инвертированные профили выплат iron condor и разворотные свечи не на том экстремуме
- 2017Терпеливый доход на шорт-волатильности как письменная процедура
- 2020Короткий iron condor — это заявление о режиме диапазона на горизонте от недель до месяцев