1999выпуск C111-4
Смещение точки безубыточности на экспирации с помощью бычьего дебетового спреда
Исторический кейс сначала оценил длинный колл January 2000 60, затем пересобрал тот же направленный взгляд как вертикальный дебетовый спред 45/60, чтобы точка безубыточности на экспирации, запас на остаточное снижение и закрытие перед экспирацией лежали на одном рабочем листе до бумажной торговли живыми котировками против модельной сетки.
- Длинный колл окупает свой дебет на экспирации только если базовый актив закрывается выше страйка плюс премия, и может истечь без стоимости ниже страйка.
- Проиллюстрированный вертикальный дебетовый спред 45/60 был куплен за дебет 9.65 и выходил в безубыток на 54.65, примерно на 2.91 ниже спота 57.56, тогда как одиночному коллу 60 требовалось 67.78.
- Полная потеря этого дебета 9.65 требовала, чтобы длинный колл 45 истёк без стоимости на 45 или ниже, что в кейсе описывалось как снижение на 19.6 процента от 56.
- Обе ноги спреда следовало закрыть непосредственно перед экспирацией, чтобы избежать исполнения короткого колла в последнюю минуту, затем вести бумажную торговлю после сверки живых котировок с модельными ценами.
Направленный взгляд в двух пакетах
Редакторская рамка этого архивного кейса — рассматривать один направленный прогноз как лабораторию из двух пакетов. Первый пакет — длинный колл. Второй — опционный спред, собранный как вертикальный дебетовый спред, чтобы ограниченный профит, смещённую точку безубыточности на экспирации, запас на остаточное снижение и выход в окне исполнения можно было прочитать на одном рабочем листе.
Вертикальный дебетовый спред — это пара коллов с одной экспирацией, которая покупает нижний страйк и продаёт более высокий страйк, платя чистый дебет и ограничивая и прибыль, и остаточный убыток. Опционный спред — двухногий опционный пакет, чей совокупный профит заменяет одиночный длинный опцион, когда трейдер хочет направленную позицию с определённым риском.
Что требовалось длинному коллу
Купленный колл окупает свою премию на экспирации только когда базовый актив выше страйка как минимум на уплаченную сумму. Ниже страйка колл может истечь без стоимости. Такой профит и есть длинный колл, использованный в первом пакете.
Дальний колл January 2000 60 был показан с модельной стоимостью 7.35 плюс типичный инкремент bid-ask 0.43, что даёт рабочий дебет 7.78 и точку безубыточности на экспирации 67.78. За 241 день до экспирации одно стандартное отклонение ценовой волатильности было дано как 32.5 процента, что соответствует уровню базового актива 76.27, на котором колл со страйком 60 стоил бы 16.27.
Пересборка как дебетовый спред через три страйка
Бычий дебетовый спред покупает колл ближе к спотовой цене и продаёт колл с более высоким страйком, создавая начальный отток денежных средств и ограниченный максимальный выигрыш. Кандидатные колл-спреды в кейсе стояли через три страйка, с исходным правилом продавать страйк на деньгах или чуть выше денег и покупать страйк около 75 процентов от этого более высокого страйка.
Проиллюстрированный пакет был длинным по коллу 45 и коротким по коллу 60 за дебет 9.65. Если базовый актив закрывался на 60 или выше, стоимость спреда равнялась ширине страйков в 15 пунктов.
Куда сместилась точка безубыточности на экспирации
Точка безубыточности на экспирации — это цена базового актива на экспирации, при которой профит позиции равен начальному дебету. Этот пакет 45/60 выходил в безубыток на 54.65, примерно на 2.91 ниже спота 57.56, тогда как одиночному коллу 60 требовалось 67.78, чтобы выйти в безубыток на экспирации.
Полная потеря дебета 9.65 требовала, чтобы длинный колл 45 истёк без стоимости, что кейс расположил на уровне базового актива 45 или ниже и описал как снижение на 19.6 процента от 56. Редакторски, ограниченный профит — это то, что смещает точку безубыточности на экспирации и показывает остаточное снижение, которое дебет может поглотить, пока длинный колл 45 не станет бесполезным.
January 2000 AT&T: безубыток бычьего колл-спреда на экспирации по окну из трёх страйков
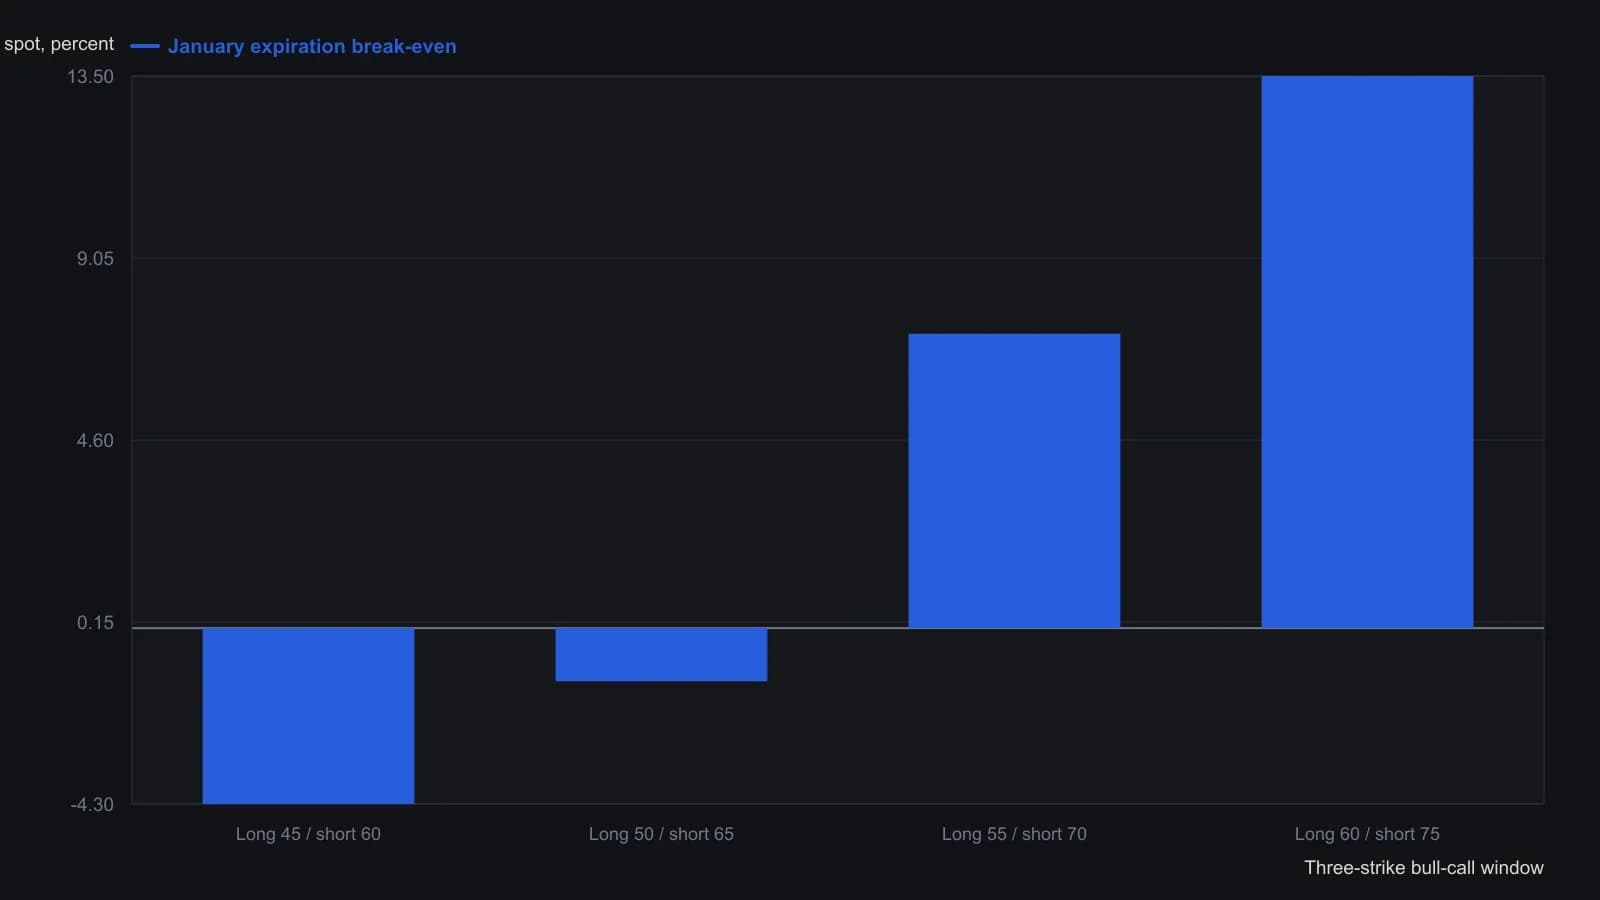
В таблице покупается нижний страйк и продаётся верхний через три страйка. Напечатанный BE% включает типичный инкремент бид/аск; авторы также приводят безубыток по среднему дебету $54.65, на $2.91 ниже спота.
Окно исполнения, затем бумажная торговля
Обе ноги спреда следовало закрыть непосредственно перед экспирацией, чтобы избежать исполнения короткого колла в последнюю минуту. Окно исполнения — это период вблизи экспирации, в котором короткий колл может быть исполнен, что кейс рассматривал как причину закрыть обе ноги спреда до экспирации.
Затем пакет вёлся в бумажной торговле после сверки живых котировок с модельными ценами. Бумажная торговля — это журналируемая симуляция, которая фиксирует модельные или живые котировки, символы опционов и гипотетические исполнения, чтобы правила входа, выхода и воздержания можно было проверить без вложения капитала.
Все разборы дорожки · 24 разбора
- 1988Процессные цели, журналы и предторговые проверки стресса
- 1989Письменный план до того, как импульс возьмёт командование
- 1991Пошаговое построение валютной диапазонной тактики
- 1999Смещение точки безубыточности на экспирации с помощью бычьего дебетового спреда
- 2003Пересоберите проверяемые торговые правила после просадки
- 2005Стопы на форекс, число лотов и награда как один бюджет
- 2010Заранее заданные правила до дискреции в механической торговой системе
- 2010Оценка внутридневных lead-lag правил евро и золота
- 2011Как превратить выборку FDA-календаря в проверяемую процедуру bio-runup
- 2012Контртрендовые входы в первый час после пробоя уровней
- 2012Тайм-бокс симуляции до давления живых решений
- 2013Добавление рынков без правил ликвидности и эмоций
- 2013Заранее зафиксируйте выходы по сделкам с плечом
- 2013Проверьте валютный кросс, маржу, затем демо-исполнение
- 2014Проверяйте вход, выход и отказ от сделки как одну процедуру
- 2015Торгуйте на бумаге систему, которую вы отказываетесь усложнять
- 2015Четырёхшаговая проверка системы перед реальной торговлей
- 2015Правила цены и объёма важнее коротких путей через паттерны
- 2017Сведение пятничного новостного фейда к одной процедуре входа и выхода
- 2019Устойчивый к хайпу торговый процесс: бумажные проверки и риск разорения
- 2020Бумажная торговля не может подтвердить живой процесс принятия решений
- 2020Фьючерсы десятого размера как фильтр разорения для малого счёта
- 2020Оценка систем с помощью бумажной торговли и окон walk-forward
- 2020Подбор размера защитных путов с помощью микро-индексных опционов