2013выпуск C0834-38
Заранее зафиксируйте выходы по сделкам с плечом
Редакторское прочтение: торговля с плечом — это процедура, в которой сначала задаётся выход. Исторический рабочий процесс отказывается от исполнения, пока не прописаны инвалидация, поэтапное снятие позиции и правило пропуска, а затем репетирует эту последовательность бумажной торговлей, чтобы эмоция не изобретала решение после движения рынка.
- Ранняя необъяснённая прибыльная сделка по акции может создать ложную компетентность, и та же последовательность затем отдала большую часть этих прибылей.
- Контроль риска сводится к трём числам до входа: доллары под риском, проецируемое вознаграждение и доля счёта, которая окажется под экспозицией.
- Если проецируемое вознаграждение не покрывает ограниченный убыток, сетап пропускается.
- Эмоция трактуется как отсутствующий план: последовательность «если — то» записывается до появления любого живого бара и репетируется бумажной торговлей без капитала.
Ранний выигрыш может выглядеть как навык
Ранняя необъяснённая прибыльная сделка по акции может создать ложную компетентность. Та же последовательность затем отдала большую часть этих прибылей.
Пересчёт единиц контракта может исказить и открытую прибыль, и риск по стопу в десять раз. Шорт по live-cattle был прочитан как 100 долларов, тогда как фактический результат и экспозиция стопа составляли 1,000 долларов.
Три числа до исполнения
Контроль риска сводится к трём числам до входа: доллары под риском, проецируемое вознаграждение и доля счёта, которая окажется под экспозицией. Эти числа затем сопоставляются со входом, стопом, если идея неверна, и первым снятием прибыли, если идея верна.
Это сравнение риск–вознаграждение: доллары, которые будут потеряны, если идея неверна, против долларов, которые может вернуть запланированная цель.
На фьючерсах и форексе контроль риска — это постановка ордеров и последующее управление этими ордерами, а не распределение капитала по многим инструментам. Внимание удерживается на небольшом наборе рынков.
Маржа ограничивает список рынков
Какие рынки можно торговать, ограничено начальной, поддерживающей и внутрисессионной маржой относительно размера счёта. Day-margin — это сниженная маржа, которая действует только когда позиция закрыта до конца сессии. Return-on-margin — это доля капитала счёта по сравнению с биржевой маржой, необходимой для удержания контракта.
Обычный стартовый потолок — выделять не более 20 процентов счёта на один рынок, тогда как 60 процентов считается агрессивным.
Сначала задайте сторону убытка
Плечо ускоряет и прибыли, и убытки, поэтому каждый сетап отсеивается плановым тестом риск–вознаграждение, с заявленным предпочтением рисковать одной единицей ради двух.
Сторона убытка задаётся первой — по структуре или фиксированному потолку в долларах или процентах. На дне one-two-three-swing лонг после пробоя точки 2 можно бросить при потере точки 3, а не у точки 1, потому что последовательность повышающихся минимумов уже сломана.
Если проецируемое вознаграждение не покрывает ограниченный убыток, сетап пропускается. Принятые сделки начинаются с нескольких единиц, одного стопа полного размера и поэтапных снятий прибыли вдоль проекции волатильности и времени.
Недельная цена XLF, декабрь 2010 — 16 ноября 2012
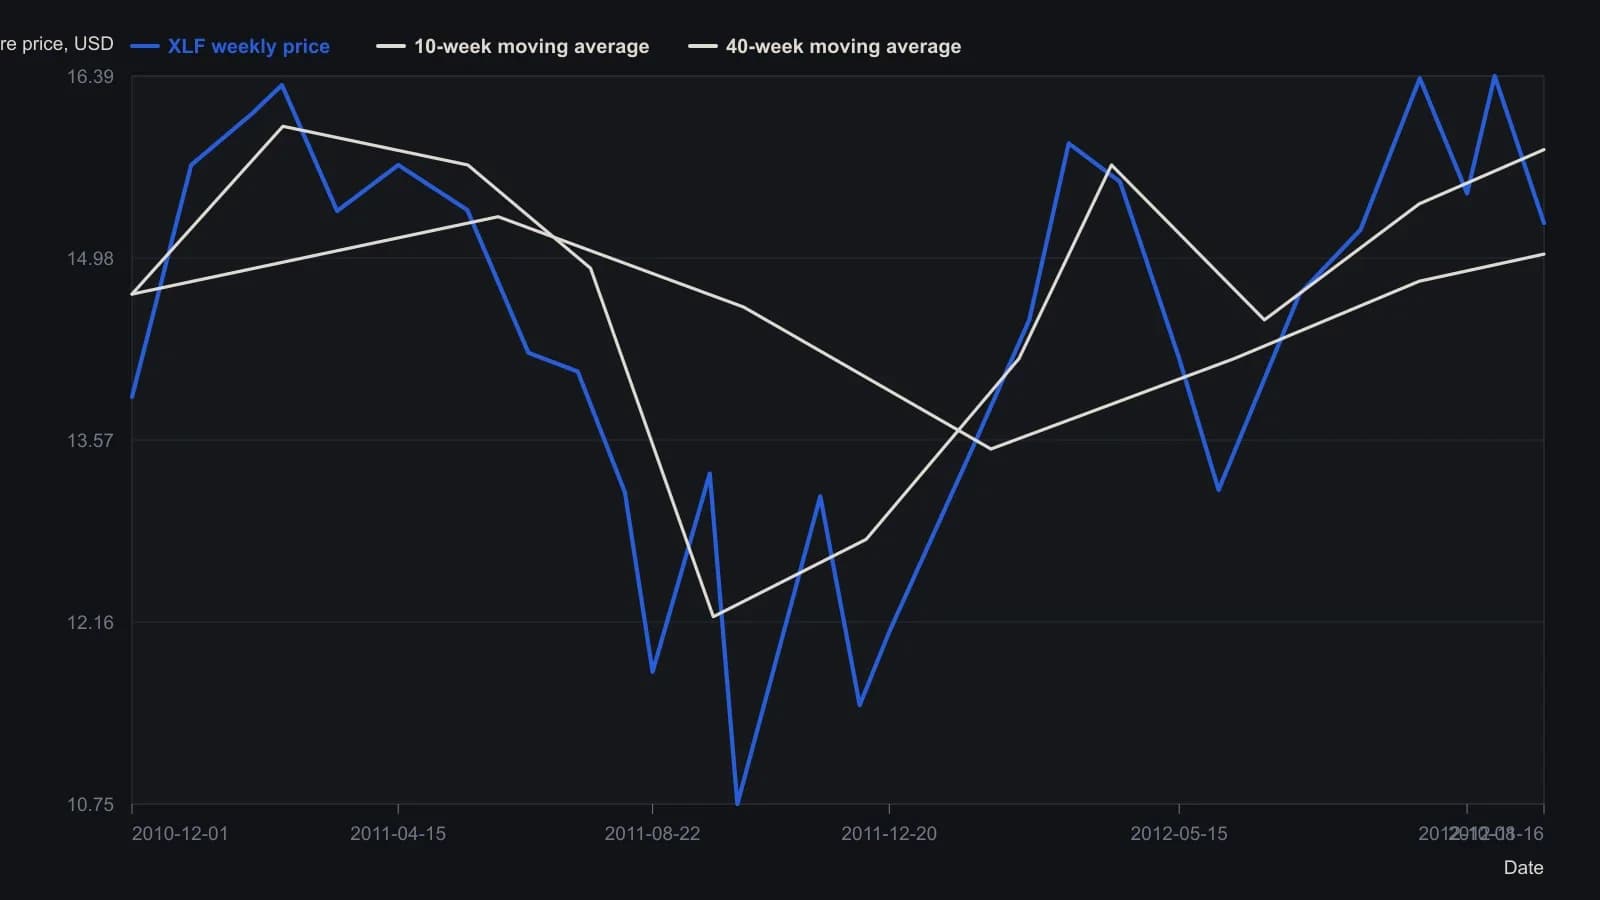
Метки экстремумов сохраняют цены с тремя знаками после запятой, напечатанные на барах; неподписанные участки оцифрованы до одного знака по ценовой сетке 0.25. Даты этих меток выведены по месячной оси, а не напечатаны. 10-недельная и 40-недельная скользящие средние совпадают с наложениями MA(10) и MA(40); точны только значения на 16 ноября 2012 (15.82 и 15.01).
Снимайте остаточную экспозицию через scale-out
Поэтапное закрытие — это scale-out: части позиции из нескольких единиц закрываются на последовательных запланированных целях, а не весь объём сразу.
Остаточный риск удерживается ограниченным продвижением и дроблением стопов за поддержкой или сопротивлением либо вдоль рассчитанного trailing-stop или параболического пути stop-and-reverse, так что одно исполнение не должно закрывать всю оставшуюся позицию.
Предварительное обязательство, затем бумажная торговля
Эмоция трактуется как отсутствующий план. Предварительное обязательство — это запись ответов «если — то» для прибыли, убытка и воздержания до появления любого живого бара.
Эта последовательность затем репетируется бумажной торговлей: исторические бары прокручиваются вперёд и выставляются симулированные ордера, чтобы полную последовательность вход–выход–пропуск можно было практиковать без капитала. Поздние живые решения уже имеют отрепетированный ответ.
Все разборы дорожки · 24 разбора
- 1988Процессные цели, журналы и предторговые проверки стресса
- 1989Письменный план до того, как импульс возьмёт командование
- 1991Пошаговое построение валютной диапазонной тактики
- 1999Смещение точки безубыточности на экспирации с помощью бычьего дебетового спреда
- 2003Пересоберите проверяемые торговые правила после просадки
- 2005Стопы на форекс, число лотов и награда как один бюджет
- 2010Заранее заданные правила до дискреции в механической торговой системе
- 2010Оценка внутридневных lead-lag правил евро и золота
- 2011Как превратить выборку FDA-календаря в проверяемую процедуру bio-runup
- 2012Контртрендовые входы в первый час после пробоя уровней
- 2012Тайм-бокс симуляции до давления живых решений
- 2013Добавление рынков без правил ликвидности и эмоций
- 2013Заранее зафиксируйте выходы по сделкам с плечом
- 2013Проверьте валютный кросс, маржу, затем демо-исполнение
- 2014Проверяйте вход, выход и отказ от сделки как одну процедуру
- 2015Торгуйте на бумаге систему, которую вы отказываетесь усложнять
- 2015Четырёхшаговая проверка системы перед реальной торговлей
- 2015Правила цены и объёма важнее коротких путей через паттерны
- 2017Сведение пятничного новостного фейда к одной процедуре входа и выхода
- 2019Устойчивый к хайпу торговый процесс: бумажные проверки и риск разорения
- 2020Бумажная торговля не может подтвердить живой процесс принятия решений
- 2020Фьючерсы десятого размера как фильтр разорения для малого счёта
- 2020Оценка систем с помощью бумажной торговли и окон walk-forward
- 2020Подбор размера защитных путов с помощью микро-индексных опционов