2020выпуск C1125
Подбор размера защитных путов с помощью микро-индексных опционов
После появления в 2020 году биржевых опционов на микро-индексные фьючерсы защитный оверлей стал задачей шага: какой размер биржевого пута держит страховку близко к книге и может ли этот меньший шаг прорепетировать то же правило до того, как будет использован полноразмерный фьючерсный опцион.
- Микро-индексные опционы, вышедшие в листинг в 2020 году, были размером в одну десятую стандартного номинала emini, что изменило шаг, которым защитный пут подгоняли к капиталу счёта.
- Книгу в стиле S&P на 600000 долларов нельзя было подогнать целыми стандартными путами; три стандартных пута плюс пять микро-путов были показаны как оверлей на 595000 долларов, ближе, чем любой из вариантов целыми контрактами.
- Длинную позицию в стандартном emini можно было застраховать лишь частично одним или двумя микро-путами, а меньший листинг подавался как живой шаг за пределы бумажной торговли.
- Ранние микро-опционы Nasdaq были тоньше микро-опционов S&P, и даже микро-размерные индексные фьючерсы описывались как достаточно крупные, чтобы повредить незахеджированный счёт во всплеске волатильности в марте 2020.
Меньший биржевой шаг
В 2020 году стали доступны биржевые опционы на микро-фьючерсы индексов S&P 500 и Nasdaq 100, после того как эти микро-фьючерсы запустились в 2019 году. Микро-индексный опцион — это опцион на фьючерсный контракт фондового индекса размером в одну десятую стандартного номинала emini.
При S&P 500 около 3400 один стандартный индексный фьючерсный контракт emini рассматривался примерно как 170000 долларов номинала, поэтому один защитный пут на этот контракт страховал тот же срез аллокации. Микро-листинги были размером около 17000 долларов, что изменило шаг, которым страховку подгоняли к капиталу счёта. Защитный пут — это длинный биржевой пут, которым ограничивают просадку аллокации в акции или длинной позиции в индексных фьючерсах.
Целые стандартные путы оставляли расхождение
Совпадение номинала — это насколько близко доллары покрытия опционом или фьючерсом совпадают с экспозицией в акциях или фьючерсах, которую страхуют. Книгу в стиле S&P на 600000 долларов нельзя было подогнать целыми стандартными путами: три контракта покрывали 510000 долларов, а четыре — 680000 долларов, с перелётом на 80000 долларов.
Три стандартных пута плюс пять микро-путов были показаны как оверлей на 595000 долларов, ближе к цели 600000 долларов, чем любой из вариантов целыми контрактами. Выбор фьючерсного контракта в этом рабочем процессе означал выбор между стандартными и микро индексными листингами так, чтобы номинал, шаг хеджа и ликвидность подходили к защищаемой книге.
Частичный хедж на длинном emini
Длинную позицию в стандартном фьючерсе emini можно было застраховать лишь частично, купив один или два микро-пута вместо одного полноразмерного пута. Это частичный хедж: страховка, которая покрывает только срез уже существующей длинной фьючерсной или акционерной позиции.
Живой шаг после бумажной торговли
Меньшие листинги подавались как живой шаг за пределы бумажной торговли: те же опционные структуры, меньше капитала и меньшие колебания прибыли и убытка, чем у стандартного контракта. Бумажная торговля означает прогон тех же правил входа, выхода и размера без полноразмерного капитала до того, как эти правила применяют на стандартном контракте.
Ранние листинги были неровными
Ранние условия были неровными: сбои платформ и задержки листингов. Микро-опционы S&P описывались как имеющие узкие спреды маркет-мейкеров, тогда как микро-опционы Nasdaq были тоньше и требовали проверки bid-ask до входа.
Различия площадок, указанные в архиве
По сравнению с площадками спотовых акций фьючерсы и фьючерсные опционы указывались за более простую налоговую отчётность, иное обращение налоговой ставки и почти непрерывный доступ с воскресенья вечером до закрытия в пятницу.
Малый размер не считали тривиальным риском
Во всплеске волатильности в марте 2020 даже микро-размерные индексные фьючерсы описывались как достаточно крупные, чтобы повредить незахеджированный счёт, поэтому малый размер контракта не считали тривиальным риском.
Сопоставление хеджа S&P на $600,000 с размером биржевых путов
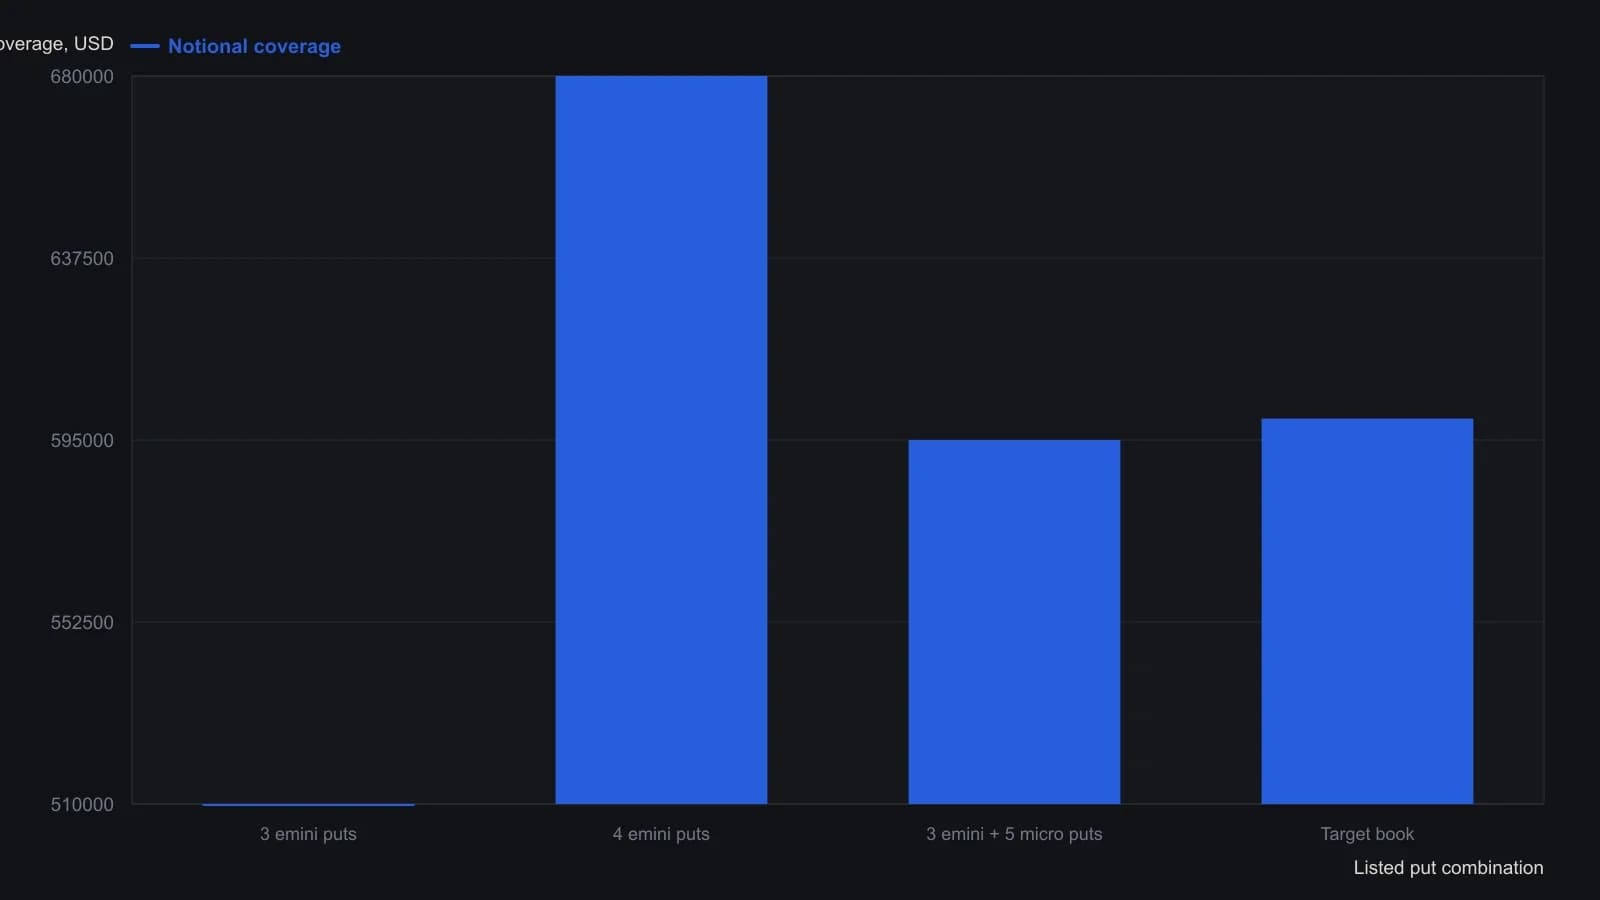
Номинальные размеры опираются на S&P 500 из статьи на отметке 3,400: $170,000 за пут E-mini и $17,000 за микро-пут.
Все разборы дорожки · 24 разбора
- 1988Процессные цели, журналы и предторговые проверки стресса
- 1989Письменный план до того, как импульс возьмёт командование
- 1991Пошаговое построение валютной диапазонной тактики
- 1999Смещение точки безубыточности на экспирации с помощью бычьего дебетового спреда
- 2003Пересоберите проверяемые торговые правила после просадки
- 2005Стопы на форекс, число лотов и награда как один бюджет
- 2010Заранее заданные правила до дискреции в механической торговой системе
- 2010Оценка внутридневных lead-lag правил евро и золота
- 2011Как превратить выборку FDA-календаря в проверяемую процедуру bio-runup
- 2012Контртрендовые входы в первый час после пробоя уровней
- 2012Тайм-бокс симуляции до давления живых решений
- 2013Добавление рынков без правил ликвидности и эмоций
- 2013Заранее зафиксируйте выходы по сделкам с плечом
- 2013Проверьте валютный кросс, маржу, затем демо-исполнение
- 2014Проверяйте вход, выход и отказ от сделки как одну процедуру
- 2015Торгуйте на бумаге систему, которую вы отказываетесь усложнять
- 2015Четырёхшаговая проверка системы перед реальной торговлей
- 2015Правила цены и объёма важнее коротких путей через паттерны
- 2017Сведение пятничного новостного фейда к одной процедуре входа и выхода
- 2019Устойчивый к хайпу торговый процесс: бумажные проверки и риск разорения
- 2020Бумажная торговля не может подтвердить живой процесс принятия решений
- 2020Фьючерсы десятого размера как фильтр разорения для малого счёта
- 2020Оценка систем с помощью бумажной торговли и окон walk-forward
- 2020Подбор размера защитных путов с помощью микро-индексных опционов