2002выпуск C031
Внутридневные отраслевые пары, хеджируемые как один спред
Исторический кейс pairs-trading рассматривал разрыв между двумя бумагами сектора как единственную позицию. Вход ждал leanable-book, hedging-strategy завершал вторую ногу, а каждое наращивание или покрытие велось как один spread-ticket.
- Pairs-trading учитывал коррелированный ценовой разрыв как один инструмент: продать более дорогую бумагу, купить более дешёвую и закрыть, когда цены сойдутся.
- Первая нога открывалась только против leanable-book. Если этого бида или офера не было, сетап оставляли нетронутым.
- Если первая бумага не сработала в коротком окне, hedging-strategy продавал вторую бумагу по биду, и книга становилась одним маркированным дифференциалом.
- Наращивания, покрытия и паузы велись из order-envelope по этому дифференциалу — та же привычка commodity-spread-trading, что и фейд края канала.
Две бумаги сектора, один разрыв
Архив описывает кейс pairs-trading, в котором использовались две высококапитализированные фармацевтические бумаги одного сектора, MRK и LLY, потому что их исторические цены следовали друг за другом и не раз пересекали один и тот же уровень.
Стартовая конструкция pairs-trading продавала более дорогую бумагу и покупала более дешёвую, затем планировала закрыть обе ноги, когда две цены сойдутся. Обе ноги маркировались как один spread-ticket, а не как два отдельных мнения по акциям.
Нет leanable-book — нет первой ноги
Первая нога открывалась только если на бид или офер другой бумаги можно было опереться. Этот живой бид или офер второй бумаги и есть leanable-book. Если его не было, сетап pairs-trading оставляли нетронутым.
Hedging-strategy — это правило завершения второй ноги. Если первая бумага не пошла как ожидалось в коротком окне, хедж срабатывал: вторая бумага продавалась по биду, и книга становилась проданной парой, маркированной как один дифференциал, показанный на 5.00, а не незахеджированной одиночной бумагой.
Этот маркированный спред затем можно было наращивать около 5.50 или покрывать около 4.50. Наращивания и выходы решались по дифференциалу, а не по истории любой из бумаг.
Края канала как один инструмент
Пару, которая держалась внутри канала от 4.00 до 6.00, обрабатывали как поддержку и сопротивление на одном инструменте. Это привычка commodity-spread-trading работать дифференциал на краях канала, чтобы решения фейда или наращивания оставались одним сигналом, а не двумя отдельными направленными взглядами.
AOL против VIA как проданный спред
Одна наблюдаемая пара, AOL против VIA, имела печатный разрыв между 3.50 и 6.80. Когда этот разрыв приближался к 6.00, а широкая лента слабела, более трудную для займа бумагу, hard-side, продавали в шорт и позже покрывали по более низкой цене, не один раз.
Когда этот шорт нельзя было выкупить, а разрыв расширялся, покупали другую бумагу, чтобы позиция оставалась проданным спредом около 6.00.
В рассказанном кейсе наращивали до трёх спред-юнитов по 2000 акций с продажами около 5.80, 6.31 и 6.88, затем выкупали юнит 6.88 около 6.25 и оставшиеся два около 5.00 после того, как разрыв начал сужаться.
Полносессионный order-envelope
Работа с книгой требовала полносессионного order-envelope из заявок на покупку и продажу, чтобы вход, наращивание, покрытие и воздержание оставались одной процедурой.
AOL против VIA: три проданных единицы спреда и их покрытия
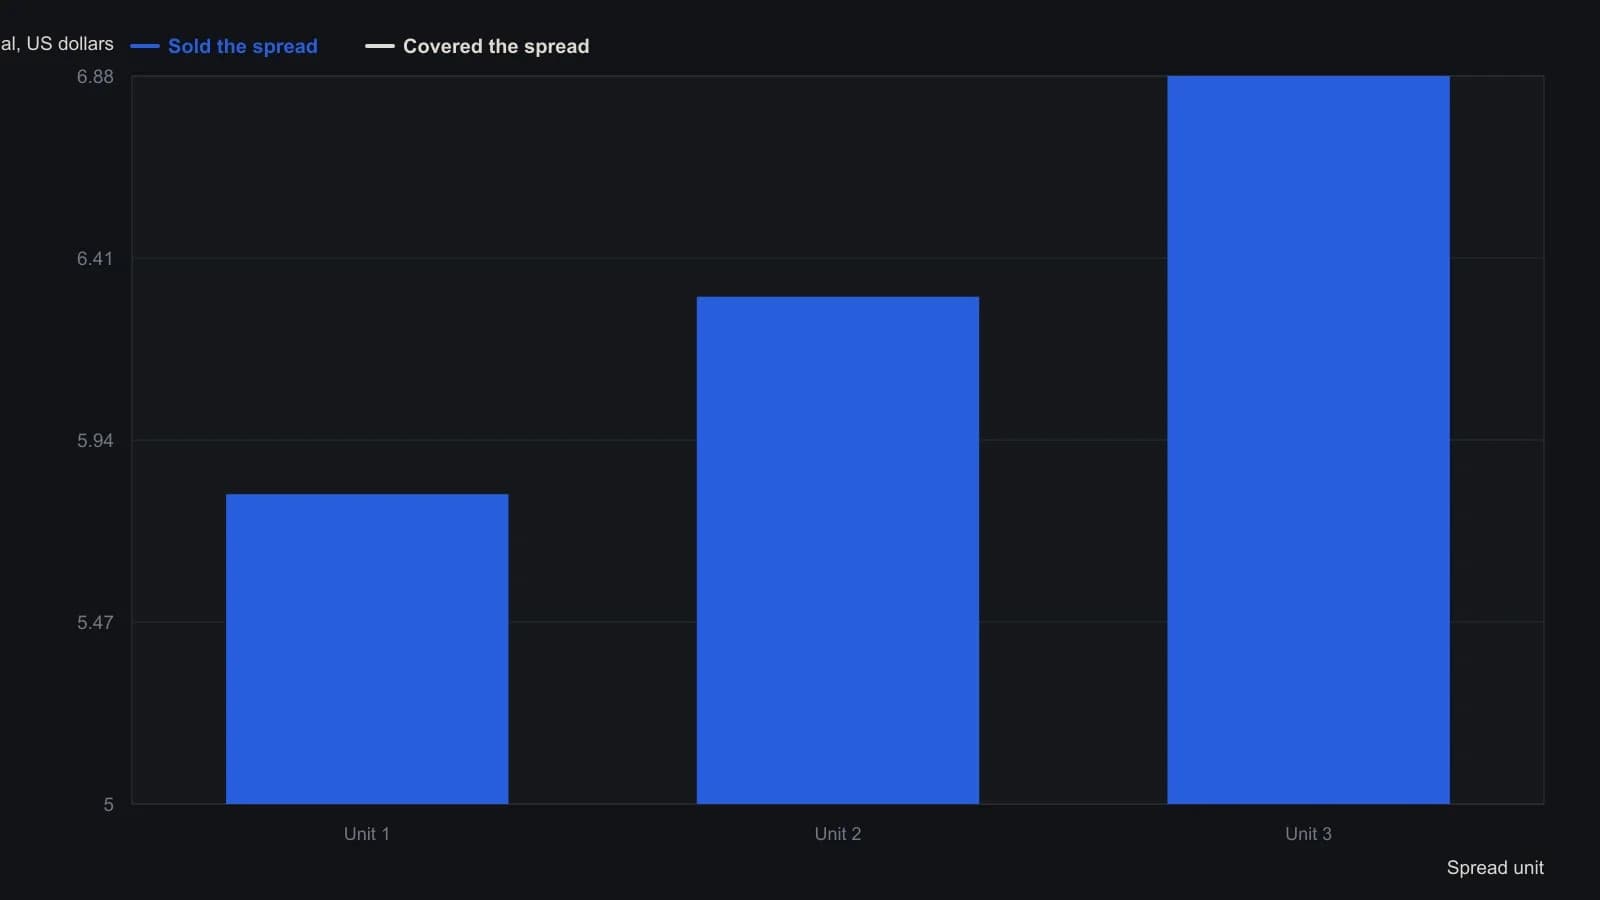
Цены продаж названы по памяти («если я правильно помню»). Покрытия первых двух единиц указаны лишь как около $5.00.
Все разборы дорожки · 17 разборов
- 1987Сезонные товарные спреды как слоты портфеля
- 1987Андеррайтинг сезонного календарного спреда на скот
- 1987Календарные гейты для сезонных портфелей на аутрайт-контрактах
- 1988Спреды относительной силы против товарного индекса
- 1989Оценка механических правил сезонных дат для товарных спредов
- 1991Режимные гейты для межрыночных и спредовых сделок
- 1997Фильтр логики решений для спреда сои июль-ноябрь
- 1997Сезонные окна спреда пшеницы и кукурузы
- 1997Сезонные фильтры для пробоев спреда кукуруза-пшеница
- 1998Быть богатым или быть правым: когда системой считается только письменный чек-лист
- 1998Сезонные окна фондовых индексов за пределами январского эффекта
- 1999Качественные рукава одинаковой срочности из кредитного туннеля
- 2002Внутридневные отраслевые пары, хеджируемые как один спред
- 2006Сезонные режимы против разовых новостей в товарных и процентных спредах
- 2006Календарные спреды как фильтр режима unknown-fundamentals
- 2008Размещение зерновых фьючерсов начала 2008 года на карте исторического диапазона
- 2017Тихая лента как окно построения многоногих энергетических спредов