1987выпуск C111-4
Календарные гейты для сезонных портфелей на аутрайт-контрактах
Редакторская позиция: относитесь к сезонному календарю как к гейту разрешения, а не как к прогнозу. То же квартально-месячное окно и распечатка сезонной истории, что использовались на commodity-spread-trading, были применены без изменений к аутрайт-контрактам, а затем собраны в сезонный портфель, так что неиспользуемые месяцы по замыслу остаются простаивающими.
- Процедура выделяет ограниченное календарное окно, которое исторически сочетало заметное среднее движение с повторяемостью из года в год, а затем оставляет этот рынок неиспользуемым вне сфокусированного периода, пока не будет выявлена другая сезонность.
- Квартально-месячный анализ сезонных сделок и распечатка сезонной истории, впервые применённые к сезонности спредов, были использованы без изменений на аутрайт-контрактах на сырьевые товары.
- Заполненный сезонный слот называет рынок, даты, ожидаемое направление и величину движения, месяц контракта, который лучше всего его выражает, и стоп-лосс, который завершает идею.
- Сезонный портфель складывает принятые окна по числу сделок и пиковой марже, так что средства остаются распределёнными в течение года и нет необходимости гнаться за сделками вне окна.
Календарное окно как разрешение торговать
Seasonal-trading — это процедура календарного окна, которая рассматривает вход, выход и воздержание как одну проверяемую рутину для названного контракта. Редакторская позиция: календарь не просят прогнозировать год. Его спрашивают только, заработал ли названный контракт место внутри исторически повторяющегося окна.
Когда это место предоставлено, та же идея всё равно должна назвать выход и стоп-лосс. Вне принятых дат контракт оставляют неиспользуемым, пока не найдено другое окно.
Те же инструменты на аутрайт-контрактах
Те же два инструмента, что использовались на сезонности спредов, — квартально-месячный анализ сезонных сделок и распечатка сезонной истории — были применены без изменений к аутрайт-контрактам на сырьевые товары.
Commodity-spread-trading — это сезонная процедура на парных ногах, чьи инструменты окон, перечень истории и логика стопа переиспользуются без изменений на сделках с одним контрактом. Квартально-месячное окно — это матрица даты старта на дату выхода, используемая, чтобы выделить одну принятую календарную ячейку для указанного месяца контракта. Распечатка сезонной истории — это погодовой перечень этого выделенного окна, используемый, чтобы судить о согласованности и задать прерывание.
Как выбирается сфокусированный период
Процедура ищет ограниченное календарное окно, которое исторически сочетало заметное среднее движение с повторяемостью из года в год, а затем оставляет этот рынок неиспользуемым вне окна, пока не будет выявлена другая сезонность. Этот принятый календарный интервал и есть сфокусированный период.
Среди названных окон-кандидатов — зимнее печное топливо, летний бензин, преджатвенный рост и послежатвенное снижение сельхозкультур, весенняя сила казначейских векселей вокруг сезона налоговых платежей, эффекты конца года на валютах от репатриации зарубежной прибыли и снижение пиломатериалов в середине года.
Кейс мартовской кукурузы
Разобранный кейс — мартовская кукуруза за 19 лет с 1969 по 1987 год. Квартально-месячная матрица выделяет на этом контракте окно снижения цены с 7 November through 28 February.
Перечень кейса выделяет 1973 год как крупный контрсезонный исход и 1974 год как крупное движение следующего года в сезонном направлении, представляя эту последовательность как повторяющийся сезонный паттерн. Контрсезонный год — это год, в котором выделенное окно двигалось против исторического направления, иногда с последующим непропорционально большим годом обратно в этом направлении.
Средняя цена мартовской кукурузы на зимнем окне
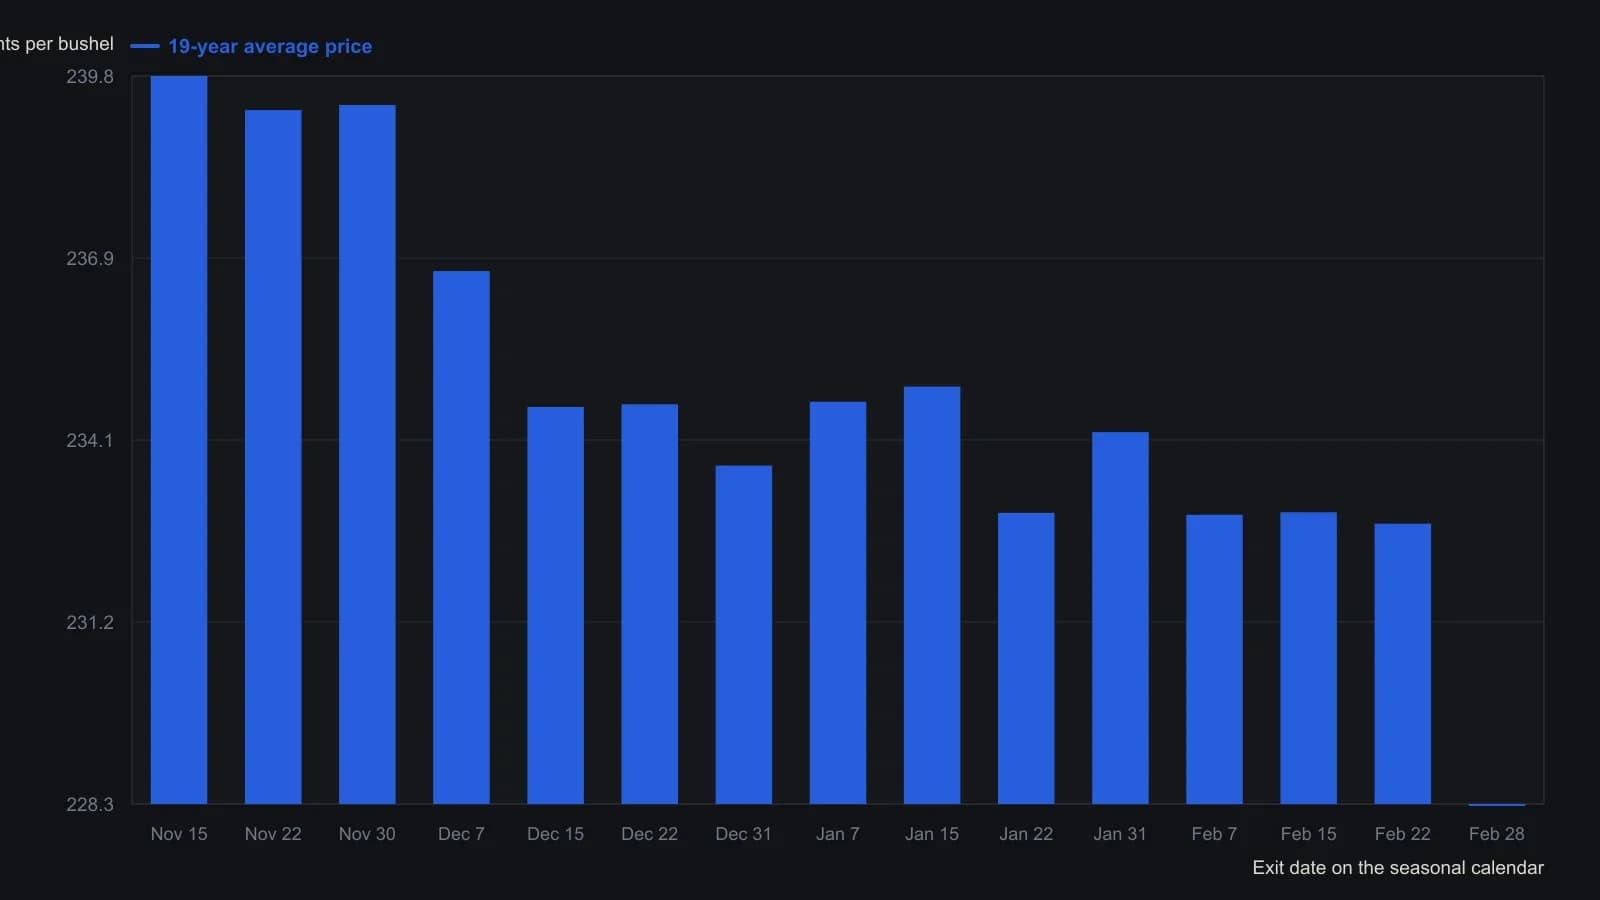
Выборка — мартовская кукуруза, 1969–1987. November 22 на скане плохо читается (может выглядеть как 230.29). В сопровождающей строке стоимости контракта стоит $11,964, что соответствует 239.28 цента при $50 за цент, а соседние даты стоят на 239.83 и 239.37, поэтому в расчёт взято 239.29. Используются только напечатанные даты выхода; ценовой график журнала продолжается ещё несколько дней до и после этого набора.
Что называет заполненный слот
Заполненный сезонный слот описывается как называющий рынок, даты, ожидаемое направление и величину движения, месяц контракта, который лучше всего его выражает, и уровень стопа, который завершает идею.
После того как были проверены 19 сделок окна мартовской кукурузы, стоп в $1,100 был задан как граница этой идеи. Стоп-лосс — это заранее принятое прерывание, которое ограничивает сезонную идею до входа и на протяжении периода удержания.
Фильтр поверх календаря
Независимый торговый метод можно наложить на сезонный календарь как дополнительный фильтр — так же, как фильтры уже применялись к сделкам на спредах. Календарь по-прежнему решает, есть ли у контракта место. Дополнительный метод решает только, будет ли это место занято.
Почему неиспользуемые месяцы простаивают
Диверсифицированный набор сезонных окон — заявленная причина, по которой один товар может простаивать в несфокусированные периоды: другие календарные слоты удерживают средства распределёнными, так что нет необходимости гнаться за сделками вне окна. Сезонный портфель — это и есть такой диверсифицированный набор принятых окон, масштабированный по числу сделок и пиковой марже, так что средства остаются распределёнными в течение года.
Редакторская позиция: неиспользуемые месяцы простаивают по замыслу. Книга удерживается занятой множеством гейтированных слотов, а не принуждением к сделке на рынке, чей сфокусированный период уже закрылся.
Три книги из квартально-месячных листов
Квартально-месячные листы использовались, чтобы собрать три книги: более 250 сделок с пиковой потребностью в марже $60,000; более 100 сделок, требующих $30,000; и чуть более 70 сделок по девяти товарам, требующих $15,000.
Малая книга — золото, облигации, пиломатериалы, печное топливо, свиные грудинки, соевые бобы, пшеница, сахар и Deutschemark. Средняя книга добавляет кофе и S&P 500.
Все разборы дорожки · 17 разборов
- 1987Сезонные товарные спреды как слоты портфеля
- 1987Андеррайтинг сезонного календарного спреда на скот
- 1987Календарные гейты для сезонных портфелей на аутрайт-контрактах
- 1988Спреды относительной силы против товарного индекса
- 1989Оценка механических правил сезонных дат для товарных спредов
- 1991Режимные гейты для межрыночных и спредовых сделок
- 1997Фильтр логики решений для спреда сои июль-ноябрь
- 1997Сезонные окна спреда пшеницы и кукурузы
- 1997Сезонные фильтры для пробоев спреда кукуруза-пшеница
- 1998Быть богатым или быть правым: когда системой считается только письменный чек-лист
- 1998Сезонные окна фондовых индексов за пределами январского эффекта
- 1999Качественные рукава одинаковой срочности из кредитного туннеля
- 2002Внутридневные отраслевые пары, хеджируемые как один спред
- 2006Сезонные режимы против разовых новостей в товарных и процентных спредах
- 2006Календарные спреды как фильтр режима unknown-fundamentals
- 2008Размещение зерновых фьючерсов начала 2008 года на карте исторического диапазона
- 2017Тихая лента как окно построения многоногих энергетических спредов