1989выпуск C081-7
Оценка механических правил сезонных дат для товарных спредов
Товарный спред можно рассматривать как одну механическую процедуру, в которой фиксированные календарные даты решают вход, выход и отказ от сделки. Вопрос оценки — дают ли пары дат, прошедшие идеальный многолетний сезонный скрин, результат в следующем году после издержек.
- Товарный спред сочетает длинную фьючерсную позицию с короткой на том же или связанном рынке так, что ноги взаимно компенсируются, а заложенный риск ниже, чем у аутрайт-позиции.
- Календарный скрин оставлял только пары входа и выхода, прибыльные в каждом году окна in-sample, затем применял эти даты к холд-ауту следующего года.
- Пары дат, которые были прибыльны во всём предыдущем окне, не оставались надёжно прибыльными в следующем году после издержек, и ни одно групповое среднее не было значимо больше нуля.
- Оценка не проверяла выходы по стоп-лоссу и дополнительное техническое подтверждение как условия для открытия спреда.
Товарный спред — это парная позиция
Товарный спред — это длинная фьючерсная позиция в паре с короткой на том же или связанном рынке. Ноги берутся так, чтобы они взаимно компенсировались, а не выражали одностороннюю направленную ставку, и заложенный риск ниже, чем у аутрайт-позиции.
Процесс архива рассматривал эту пару как одну механическую процедуру. Фиксированные календарные даты задавали вход и выход. Пары дат, не прошедшие историческое правило прибыли, не использовались.
Три класса спредов
Различают три класса. Внутрирыночный спред — это длинная позиция в одном месяце контракта и короткая в другом месяце того же товара. Межтоварный спред — это длинная позиция в одном продукте и короткая в связанном продукте. Межрыночный спред — это длинная позиция в товаре на одной бирже и короткая в том же товаре на другой бирже.
Долларовая стоимость против один-к-одному
Когда единицы контрактов различаются, ноги сравнивают как долларовые стоимости, а не как исходные цены. Этот долларовый спред используют, когда две ноги не совпадают по размеру или единице.
Большинство тестов всё равно использовало спред один-к-одному, держа один контракт против одного контракта, несмотря на разногласия по коэффициентам хеджирования.
Как работал календарный скрин
Механическая процедура сканировала фиксированные календарные входы и выходы. Она оставляла только пары дат, прибыльные в каждом году пятилетнего окна in-sample. Затем эти даты применялись к следующему году — холд-ауту следующего года.
Кандидатными датами были 7-е, 15-е, 22-е и последняя сессия каждого месяца; при необходимости их переносили на следующий торговый день. Скан использовал цены закрытия за семь месяцев до экспирации более ближнего контракта.
Выборка, издержки и групповой тест средней прибыли
Выборка составляла 50 спредов, по 10 из зерновых, мясных, металлов, процентных ставок и валют. Ограниченная история сократила скрины Eurodollar и Treasury-note до трёх лет вместо пяти.
Чистые результаты вычитали предполагаемые 120 долларов за полный оборот спреда, 60 долларов за ногу, на комиссию и проскальзывание. Сделки только по закрытию в малоликвидных контрактах могли стоить больше.
Групповой тест средней прибыли, проведённый как двусторонний t-тест, спрашивал, отличается ли среднее каждой группы из 10 спредов от нуля после издержек.
Что показал холд-аут следующего года
Пары дат, которые были прибыльны все предыдущие пять лет, не оставались надёжно прибыльными в следующем году. Ни одно групповое среднее не было значимо больше нуля. Результаты от года к году сильно различались, а просадки описывались как большие.
Чистая прибыль holdout-года по группам товаров
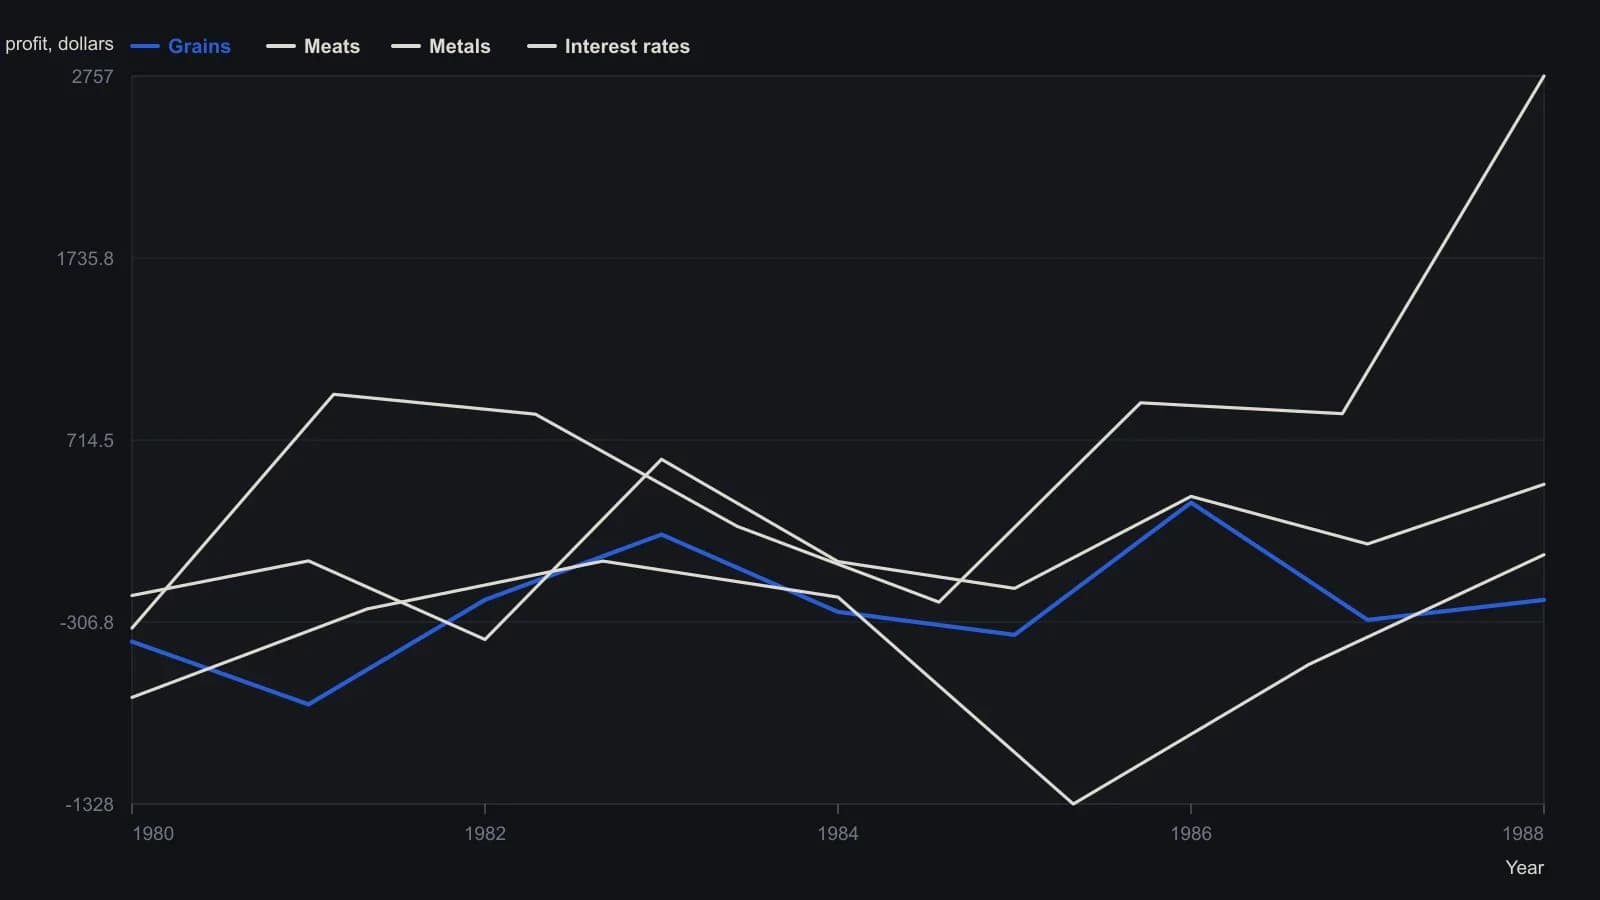
Даты каждого года — те, что зарабатывали во всех пяти предшествующих годах, затем смоделированы только на следующем году. Комиссия — $120 за спред. У металлов нет строки 1980; спреды процентных ставок начинаются с 1982. Валюты опущены, потому что можно провести только четыре ряда; табличные значения этой группы в среднем −74 доллара за 1982–1988.
Условия, которые не проверялись
Оценка не проверяла выходы по стоп-лоссу и дополнительное техническое подтверждение как условия для открытия спреда.
Все разборы дорожки · 17 разборов
- 1987Сезонные товарные спреды как слоты портфеля
- 1987Андеррайтинг сезонного календарного спреда на скот
- 1987Календарные гейты для сезонных портфелей на аутрайт-контрактах
- 1988Спреды относительной силы против товарного индекса
- 1989Оценка механических правил сезонных дат для товарных спредов
- 1991Режимные гейты для межрыночных и спредовых сделок
- 1997Фильтр логики решений для спреда сои июль-ноябрь
- 1997Сезонные окна спреда пшеницы и кукурузы
- 1997Сезонные фильтры для пробоев спреда кукуруза-пшеница
- 1998Быть богатым или быть правым: когда системой считается только письменный чек-лист
- 1998Сезонные окна фондовых индексов за пределами январского эффекта
- 1999Качественные рукава одинаковой срочности из кредитного туннеля
- 2002Внутридневные отраслевые пары, хеджируемые как один спред
- 2006Сезонные режимы против разовых новостей в товарных и процентных спредах
- 2006Календарные спреды как фильтр режима unknown-fundamentals
- 2008Размещение зерновых фьючерсов начала 2008 года на карте исторического диапазона
- 2017Тихая лента как окно построения многоногих энергетических спредов