1991выпуск C111-12
Режимные гейты для межрыночных и спредовых сделок
Прежде чем допустить позицию по связанному рынку или спреду, разметьте режим по moving-average-direction и потребуйте intermarket-confirmation от второго ряда. Редакторское прочтение: непройденный risk-reward-screen или структура, которая не выдерживает стоп, — допустимый результат stand aside.
- Читайте скользящую среднюю по наклону, чтобы разметить тренд или диапазон, и не смешивайте эти два набора правил.
- Принимайте основной сетап только когда второй рынок, доходность или разница связанных контрактов согласуется.
- Назначайте правила следования за трендом устойчивым трендовым рынкам, а правила поддержки-сопротивления — рынкам диапазона.
- Не допускайте сделку, если ожидаемая прибыль не проходит заявленный множитель планируемого убытка, и считайте это состояние удержания законченным результатом.
Два гейта, а не один триггер
Неподписанные компьютерные точки покупки и продажи, нанесённые на ценовые графики, были опознаны как результат простого правила скользящей средней без дополнительных фильтров. Эту базовую линию скользящей средней позднее расширили ценовыми конвертами, несколькими средними и ранними наложениями волатильности в попытке улучшить исходное правило.
Редакторское прочтение: эти поздние наложения по-прежнему стоят на первом гейте, который только размечает режим. Позиция по связанному рынку или спреду преподаётся здесь как чек-лист из двух гейтов. Сначала назначьте moving-average-direction, чтобы не смешивать трендовые и диапазонные правила. Затем потребуйте intermarket-confirmation от второго ряда, доходности, иностранного индекса или разницы связанных контрактов.
Размечайте режим по наклону
Каждый отслеживаемый рынок проверяли на характер тренда относительно выбранного горизонта. Скользящие средние подстраивали под этот горизонт или чуть длиннее и читали по направлению, а не по пересечению. Этот наклон и есть moving-average-direction: метка режима, а не триггер входа. Предпочтительное операционное окно составляло несколько недель, и даже широкие секулярные взгляды всё равно обрабатывались внутри того же периода удержания.
Сопоставляйте метод с режимом
Методы следования за трендом назначались валютам, которые рассматривались как устойчивые трендовые рынки. Драгоценным металлам назначали диапазонный метод: покупка у поддержки и продажа у сопротивления, включая пример с золотом, где требовалась продажа у верхней границы заданного диапазона. Это назначение и есть regime-matched-strategy.
В примере с металлами сужающийся диапазон к поддержке делал новые шорты непривлекательными по соотношению риск/прибыль, пока этот уровень не пробивался. После того как нисходящий импульс угас, выбранная процедура состояла в продаже у сопротивления и закрытии у поддержки, включая продажу импульсного экстремума и закрытие противоположного экстремума.
Недельный S&P 500 со скользящей средней за 50 недель, 1989–1991
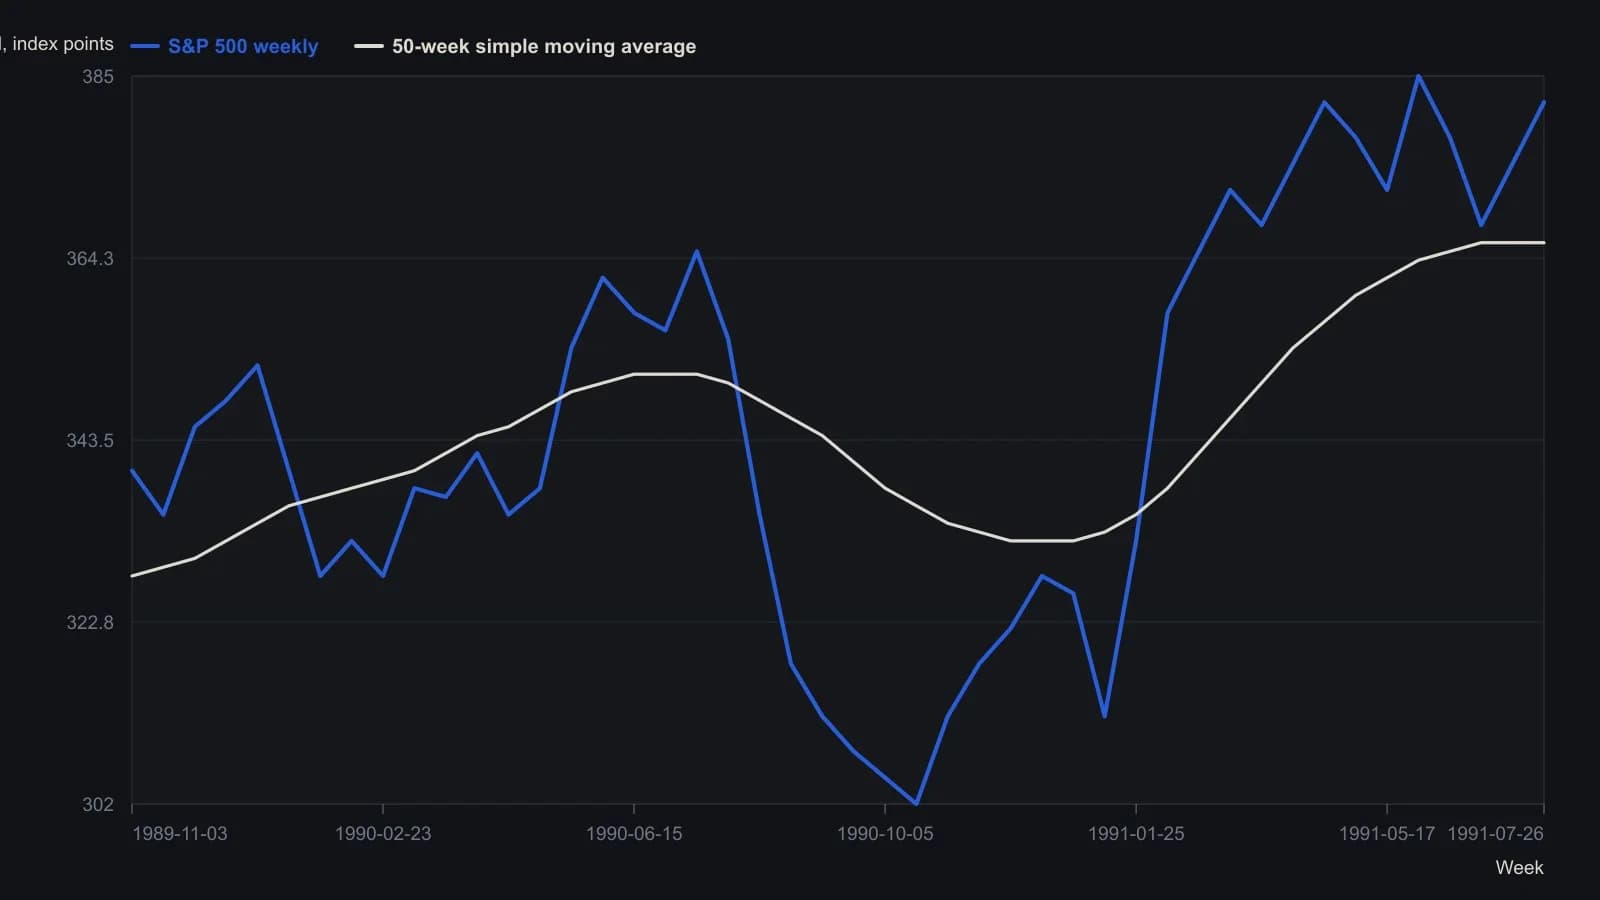
Значения по оси Y — приблизительные недельные закрытия и 50-недельная средняя, снятые со сканированного растра; тики не являются точными печатными котировками. Источник обозначает ряд как простую скользящую среднюю за 50 недель.
Требуйте второй ряд
Межрыночный обзор охватывал связи акция–акция, валюта–акция и процентная ставка–акция. В одном случае иностранный фондовый индекс не подтвердил максимум фондового индекса США перед резким провалом, а позднее повёл этот индекс к новым максимумам. Фьючерсы на облигации рассматривали и в цене, и в доходности, потому что две картины могут расходиться и потому что больше участников думают в доходности, чем в цене фьючерса.
Редакторское прочтение: второй ряд — не необязательный колорит. Это intermarket-confirmation, и основной сетап удерживается, пока он не согласуется.
Подтверждайте спред сравнением доходностей
Дневной спред расчётных цен муниципальных облигаций против казначейских облигаций отслеживали простой скользящей средней. Параллельно сравнивали доходность муниципальных облигаций с доходностью казначейских облигаций, чтобы разворот ценового спреда можно было подтвердить разворотом yield-ratio. Товарный спред — это позиция, заданная разницей или отношением связанных контрактов, а не одной аутрайт-ценой.
Редакторское прочтение: эта разница связанных контрактов может быть подтверждающим рядом для второго гейта.
Stand aside — допустимый результат
Сделку не допускали, пока ожидаемая прибыль не составляла как минимум в три раза величину, поставленную на риск. Этот предвходной тест и есть risk-reward-screen. Стоящие стопы использовали всякий раз, когда структура могла их принять, с явным исключением для отдельных спредов и межрыночных сделок.
Редакторское прочтение: непройденный risk-reward-screen — законченный системный результат stand aside. То же редакторское прочтение трактует структуру, которая не выдерживает стоп, как stand aside, а не как причину входить без него.
Все разборы дорожки · 17 разборов
- 1987Сезонные товарные спреды как слоты портфеля
- 1987Андеррайтинг сезонного календарного спреда на скот
- 1987Календарные гейты для сезонных портфелей на аутрайт-контрактах
- 1988Спреды относительной силы против товарного индекса
- 1989Оценка механических правил сезонных дат для товарных спредов
- 1991Режимные гейты для межрыночных и спредовых сделок
- 1997Фильтр логики решений для спреда сои июль-ноябрь
- 1997Сезонные окна спреда пшеницы и кукурузы
- 1997Сезонные фильтры для пробоев спреда кукуруза-пшеница
- 1998Быть богатым или быть правым: когда системой считается только письменный чек-лист
- 1998Сезонные окна фондовых индексов за пределами январского эффекта
- 1999Качественные рукава одинаковой срочности из кредитного туннеля
- 2002Внутридневные отраслевые пары, хеджируемые как один спред
- 2006Сезонные режимы против разовых новостей в товарных и процентных спредах
- 2006Календарные спреды как фильтр режима unknown-fundamentals
- 2008Размещение зерновых фьючерсов начала 2008 года на карте исторического диапазона
- 2017Тихая лента как окно построения многоногих энергетических спредов