1995выпуск C021-15
Контрсентимент и премии пут-колл вокруг крупных движений Dow
Крупное движение Dow проще разместить, если еженедельные подсчёты толпы и коэффициент премий опционов на акции читать вместе. Архив трактовал доли быков и медведей как контрсентимент, затем проверял, находился ли коэффициент премий пут к премиям колл по листинговым акциям в полосе ралли, в полосе снижения или в экстремальной полосе, которая этим снижениям не предшествовала.
- Еженедельные доли быков и медведей трактовались как показания контрсентимента, а не как подтверждение взгляда толпы.
- По консультационным письмам, индивидуальным инвесторам, профессионалам брокерских домов и советникам периодики ралли и снижения Dow на 150 пунктов начинались на исторически разделённых уровнях быков и медведей.
- Коэффициент премий опционов на акции не имел пересечения между полосой, которая предшествовала ралли на 150 пунктов, и полосой, которая предшествовала снижениям на 150 пунктов.
- Самые высокие пост-1988 бычьи печати в каждом опросе и значения option-premium-ratio от 1.17 до 1.74 не сопровождались снижением на 150 пунктов, поэтому правило фейда должно проверять эти исключения.
Сначала разместите движение, не считая его изолированным
large-djia-swing — это ралли или снижение Dow Jones Industrial Average не менее чем на 150 пунктов после предшествующего движения не менее чем на 150 пунктов в противоположную сторону. Архив не трактовал эти развороты как изолированные факты индекса. Он ставил их рядом с еженедельными подсчётами толпы и рядом с закрывающим put-call-ratio, закрывающим отношением премий пут к премиям колл по листинговым акциям.
Редакционно это сопоставление — двухуровневая проверка режима. Первый уровень — market-participant-analysis: еженедельные подсчёты консультационных писем, индивидуальных инвесторов и профессионалов брокерских домов, чтобы поместить одно индексное движение в контекст толпы и режима. Второй уровень спрашивает, находится ли option-premium-ratio, отношение премий пут к премиям колл по опционам на акции на листинговых опционных биржах без индексных опционов, в исторически отделённой полосе.
Читайте доли быков и медведей как контрпоказание
Еженедельные доли быков и медведей в опросах трактовались как показания контрсентимента: высокая доля быков или низкая доля медведей рассматривалась как неблагоприятная для дальнейшего роста, а низкая доля быков или высокая доля медведей — как благоприятная для роста. Четыре еженедельных опроса сентимента шли не менее семи лет, со стартовыми годами 1969, 1982, 1983 и 1987.
Редакционно это начало contrarian-strategy: трактовать скученные бычьи или медвежьи доли опросов как потенциальный фейд, затем проверить, следует ли исключать самые экстремальные бычьи печати из этого правила фейда.
Консультационные письма на разворотах в 150 пунктов
В еженедельной классификации примерно 120 консультационных писем ралли Dow на 150 пунктов после снижений на 150 пунктов начинались около 35 percent быков, со средним 35.5 percent и медианой 34.4 percent, и около 44 percent медведей, со средним 43.5 percent и медианой 44.6 percent. Медведи обычно были примерно на nine percentage points выше быков.
В том же опросе консультационных писем снижения Dow на 150 пунктов после ралли на 150 пунктов, без октября — декабря 1987, начинались около 49 percent быков, со средним 49.2 percent и медианой 48.4 percent, и около 30 percent медведей, со средним 29.4 percent и медианой 30.0 percent. Быки были примерно на 19 percentage points выше медведей.
Инвесторы, брокерские столы и советники периодики
В крупном открыточном опросе индивидуальных инвесторов эти ралли на 150 пунктов обычно начинались на 28 percent быков — среднее и медиана — и около 35 percent медведей, со средним 36 percent и медианой 33 percent. Эти снижения начинались около 36 percent быков и около 29 percent медведей.
В понедельничном опросе примерно 100 профессионалов брокерских домов еженедельные доли быков в среднем составляли около 40 percent перед ралли на 150 пунктов, со средним 38 percent и медианой 41 percent, и около 56 percent перед снижениями на 150 пунктов, со средним 55 percent и медианой 56 percent.
В понедельничной табуляции взглядов советников, публикуемых в газетах и периодике, а не в рыночных письмах, доли быков в среднем составляли около 25 percent перед ралли на 150 пунктов, со средним 26 percent и медианой 23 percent, и около 52 percent перед снижениями на 150 пунктов, со средним 51 percent и медианой 52 percent.
Доли быков, медведей и коррекции AAII на старте ралли Dow на 150 пунктов
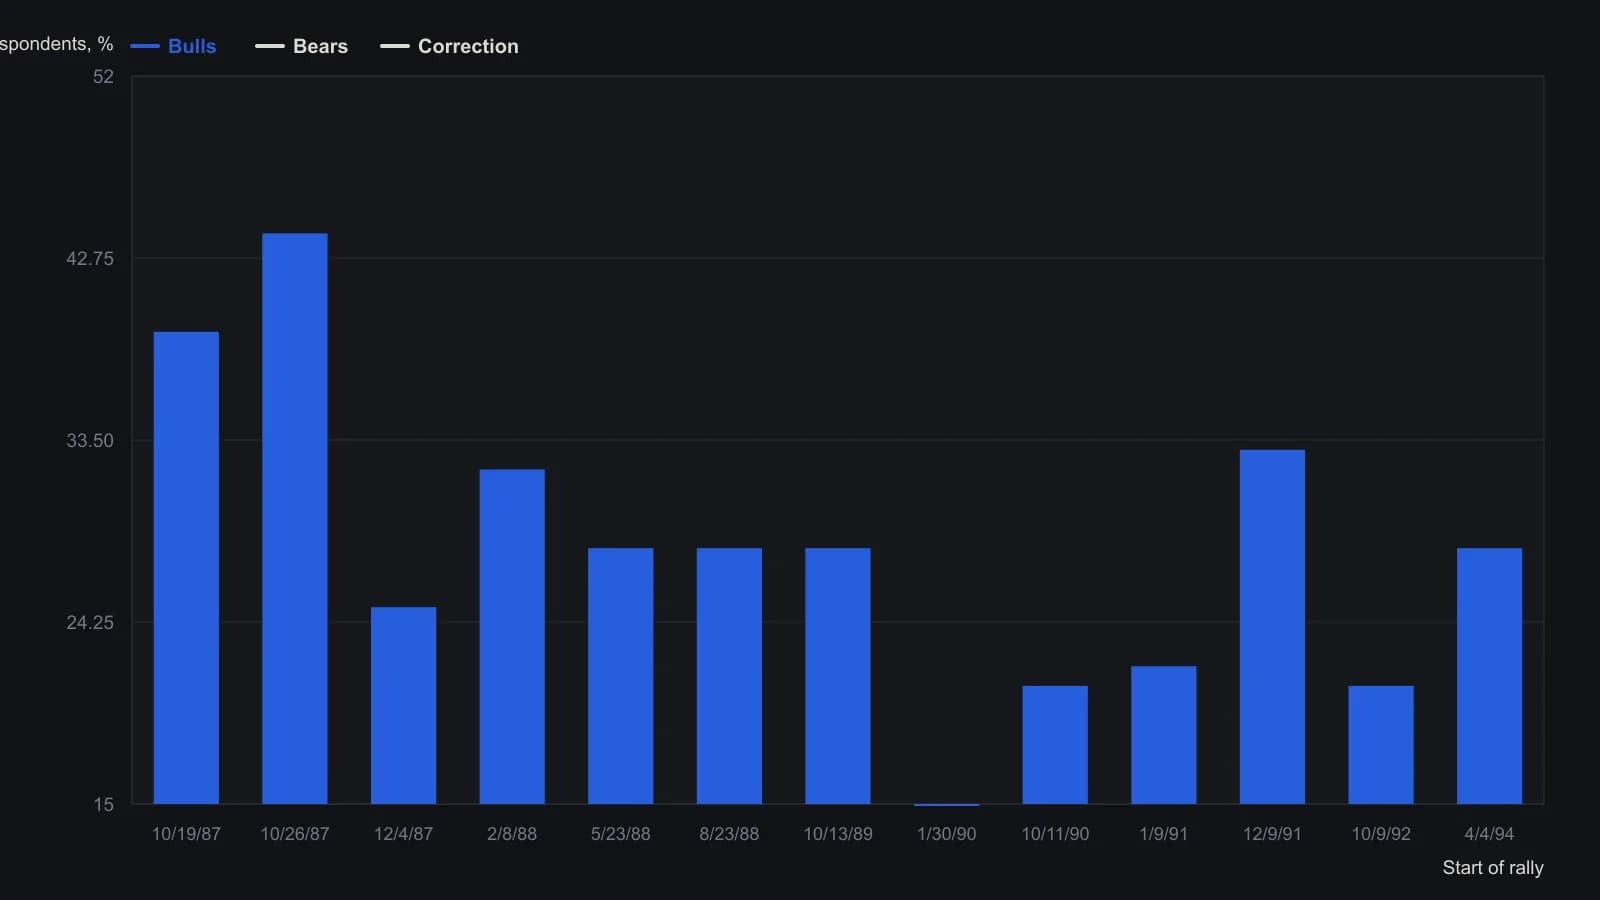
Исходная таблица берёт печатную публикацию AAII в Barron's на каждый старт ралли, а не непрерывный недельный ряд. Третий столбец озаглавлен Correction; в формулировке опроса AAII эта остаточная доля называется нейтральной. Средняя доля быков 28 процентов, средняя доля медведей 36 процентов.
Коэффициент премий опционов не пересекался
Закрывающий коэффициент премий пут к премиям колл по опционам на акции, без индексных опционов, находился в диапазоне от 0.03 до 0.51 перед ралли на 150 пунктов и от 0.70 до 1.16 перед снижениями на 150 пунктов, без пересечения. Средние были 0.35 versus 0.88, медианы — 0.37 versus 0.84.
Редакционно это разделение объясняет, почему put-call-ratio используется здесь как показание рыночного режима, а не как самостоятельный входной триггер. Полоса ралли, полоса снижения и более экстремальные значения лежат в разных диапазонах.
Рекордный оптимизм эти снижения не отмечал
После 1988 самые высокие бычьи показания в каждом из четырёх опросов не сопровождались снижением на 150 пунктов. Быки консультационных писем были выше 54.0 percent на 10 weeks, быки индивидуальных инвесторов — выше 41 percent на 74 weeks, профессиональные быки — выше 60 percent на 7 weeks, а быки советников периодики — выше 61 percent на 22 weeks. Значения option-premium-ratio от 1.17 до 1.74 также не сопровождались таким снижением.
Редакционно contrarian-strategy, которая фейдит каждую скученную бычью печать, должна проверять исключение для этих экстремумов. Рекордный оптимизм в этом историческом workflow не был сетапом, который предшествовал классифицированным снижениям на 150 пунктов.
Одна еженедельная печать — ещё не весь вход
Проценты опросов трактовались лишь как один вход. Многонедельная устойчивость, одно- и двухнедельные скачки долей быков или медведей и то, как эти доли двигались вместе с Dow, описывались как как минимум столь же важные.
Редакционно проверяемая процедура — это полная последовательность, а не один еженедельный процент: положение толпы, полоса option-premium-ratio, затем устойчивость и совместное движение с Dow.
Все разборы дорожки · 21 разбор
- 1988Классификация первичных фьючерсов для сделок с учётом режима
- 1989Шорт-интерес по odd-lot как сконструированная серия широты рынка
- 1989Volume-scaled member versus public short sales как двухклассовый аудиторный тест
- 1989Оценка широты коротких продаж публики и членов биржи
- 1989Зафиксируйте сглаживание внутри каждой доли шортов до коэффициента широты
- 1989Интенсивность заголовков как трёхгоризонтный контрарианский фильтр
- 1989Оценка открытого интереса технических фондов и дневной волатильности
- 1990Построение фильтров денежных средств фондов и manager-preference
- 1990Правила для фьючерсов в стиле акций упускают драйверы индексного спреда
- 1991Построение боли шорт-сквиза из интереса и маржи
- 1995Контрсентимент и премии пут-колл вокруг крупных движений Dow
- 1995Действуйте на смене паттерна, а не на сигналах формулы
- 2002Фьючерсы на отдельные акции: выбор контракта и рамки маржи
- 2003Фейду толпы нужен гейт дивергенции инсайдерского паттерна
- 2005Тихая инсайдерская лента как кейс сезонного режима
- 2006Неписаные подсказки ямы требуют проверяемых правил
- 2010Кейс коррективной фазы золота после максимума 1265
- 2014Плата за тикеты, маржинальный керри и лимиты банковской ликвидности
- 2014Фильтр ликвидности для мажоров, кроссов и экзотики
- 2017Протестируйте прогноз high-low как одну процедуру, затем разрежьте книгу
- 2020Follow or fade как одна торговая процедура