1989выпуск C051-4
Оценка широты коротких продаж публики и членов биржи
Сводные итоги коротких продаж смешивают активность публики и членов биржи. Разделение этих итогов, а затем сглаживание соотношения коротких продаж публики и членов биржи и трёхкомпонентного композита превращает вопрос о том, кто продаёт в короткую, в проверяемое показание широты.
- Короткие продажи членов биржи — это сумма коротких продаж специалистов, трейдеров в зале и прочих членов; короткие продажи публики равны опубликованному итогу минус эта сумма.
- Высокое соотношение коротких продаж публики и членов биржи означает, что публика настроена пессимистичнее членов биржи, и это трактуется как конструктивный сигнал широты.
- Высокое значение трёхкомпонентного композита коротких продаж означает более интенсивные профессиональные короткие продажи относительно коротких продаж публики и трактуется как негативный сигнал режима.
- Обе конструкции используют двухнедельный лаг отчётности и именованные экспоненциальные скользящие средние, применяемые к разбиению по участникам.
Разделите опубликованный итог
Редакторское прочтение: оценивайте широту коротких продаж по тому, кто продаёт в короткую, а не по заголовочному итогу. Опубликованный итог — лишь исходная цифра.
Опубликованные биржевые итоги коротких продаж можно разделить на компоненты специалистов, трейдеров в зале и прочих членов. Суммирование этих трёх изолирует короткие продажи членов биржи. Вычитание этой суммы из опубликованного итога изолирует короткие продажи публики.
Соотношение коротких продаж публики и членов биржи
Соотношение коротких продаж публики к коротким продажам членов биржи строится так, что высокое значение означает: публика настроена пессимистичнее членов биржи. Это высокое значение трактуется как конструктивный сигнал широты.
Соотношение коротких продаж публики и членов биржи сглаживается 22-процентной экспоненциальной скользящей средней. Каждое новое среднее сочетает 22 процента новейшего наблюдения с 78 процентами предыдущего среднего.
Трёхкомпонентный композит коротких продаж
Трёхкомпонентный композит коротких продаж задаётся как (A+B)/C, где A — 18-процентная экспоненциальная средняя коротких продаж специалистов как доли всех коротких продаж, B — 29-процентная экспоненциальная средняя коротких продаж членов биржи как доли всех коротких продаж, а C — 18-процентная экспоненциальная средняя коротких продаж публики как доли совокупного объёма.
В этом композите высокое значение означает более интенсивные профессиональные короткие продажи относительно коротких продаж публики и трактуется как негативный сигнал режима.
Исторические показания в том виде, как они описаны
На нью-йоркской серии соотношения коротких продаж публики и специалистов первая половина 1983 года описывалась как негативное показание, связанное со снижением промышленного индекса в 1984 году, вторая половина 1986 года — как конструктивное показание перед ростом 1987 года, а первая половина 1987 года — как спад до четырёхлетнего минимума перед августовским пиком.
Американская серия соотношения коротких продаж публики и специалистов описывалась как не дающая полезного опережения перед ростом 1985-86 годов или перед крахом 1987 года, оставаясь при этом сильно конструктивной на протяжении 1988 года.
Трёхкомпонентный композит описывался как негативный в середине 1983 года перед снижением 1984 года, конструктивный во второй половине 1986 года перед ростом промышленного индекса в 1987 году, бесполезный перед ростом 1985 года и крахом 1987 года и конструктивный на протяжении 1988 года.
Редакторское прочтение: эти описания неоднородны. Объектами оценки являются разбиение по участникам и именованные сглаживатели, а не установленное время опережения.
Коэффициент коротких продаж публика/специалист NYSE, 1983–1988
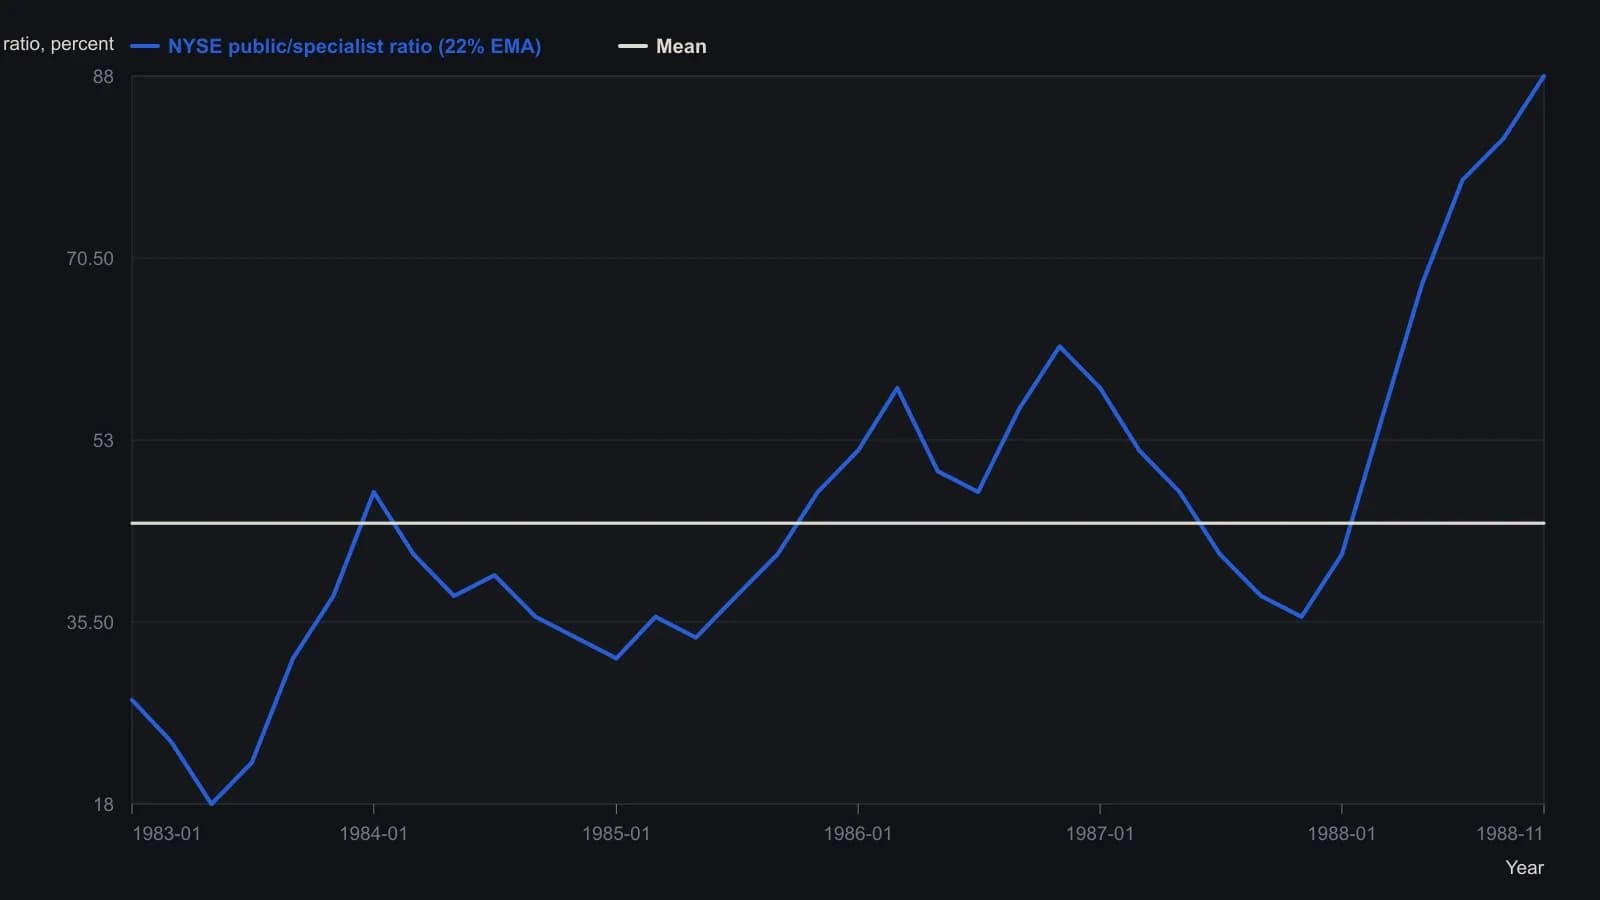
Меррилл применяет 22% экспоненциальную скользящую среднюю (новое значение = 0.22 × последняя статистика + 0.78 × предыдущая средняя). Высокие значения означают, что публика пессимистичнее специалистов, и трактуются как бычьи; пунктирные линии отмечают среднее и ±1 стандартное отклонение.
Все разборы дорожки · 21 разбор
- 1988Классификация первичных фьючерсов для сделок с учётом режима
- 1989Шорт-интерес по odd-lot как сконструированная серия широты рынка
- 1989Volume-scaled member versus public short sales как двухклассовый аудиторный тест
- 1989Оценка широты коротких продаж публики и членов биржи
- 1989Зафиксируйте сглаживание внутри каждой доли шортов до коэффициента широты
- 1989Интенсивность заголовков как трёхгоризонтный контрарианский фильтр
- 1989Оценка открытого интереса технических фондов и дневной волатильности
- 1990Построение фильтров денежных средств фондов и manager-preference
- 1990Правила для фьючерсов в стиле акций упускают драйверы индексного спреда
- 1991Построение боли шорт-сквиза из интереса и маржи
- 1995Контрсентимент и премии пут-колл вокруг крупных движений Dow
- 1995Действуйте на смене паттерна, а не на сигналах формулы
- 2002Фьючерсы на отдельные акции: выбор контракта и рамки маржи
- 2003Фейду толпы нужен гейт дивергенции инсайдерского паттерна
- 2005Тихая инсайдерская лента как кейс сезонного режима
- 2006Неписаные подсказки ямы требуют проверяемых правил
- 2010Кейс коррективной фазы золота после максимума 1265
- 2014Плата за тикеты, маржинальный керри и лимиты банковской ликвидности
- 2014Фильтр ликвидности для мажоров, кроссов и экзотики
- 2017Протестируйте прогноз high-low как одну процедуру, затем разрежьте книгу
- 2020Follow or fade как одна торговая процедура