1989выпуск C101-7
Интенсивность заголовков как трёхгоризонтный контрарианский фильтр
Публичное рыночное повествование становится одной процедурой, когда каждый материал сначала сопоставляется с часами толпы. Затем language-extremity, coverage-silence и participation-cluster решают, открывать позицию, удерживать, фейдить или пропускать, так что отдельная сделка оказывается внутри сентимент-режима, а не борется с одиночным показанием перекупленности.
- Семейства ленточных методов, которые используют только цену, объём и открытый интерес, описывались как группирующиеся вокруг простой скользящей средней, тогда как ежемесячные отчёты о коммерческом хеджировании пропускают многие промежуточные движения, а скомпилированные контрарианские письма запаздывают и молчат о периоде удержания.
- Сопоставление headline-horizon относит обложки массовых изданий к многолетним разворотам, деловые еженедельники — к следующему кварталу, а ежедневные полосы — к краткосрочным экстремумам ещё до того, как рассматривается какой-либо фейд.
- Language-extremity, participation-cluster из трёх или четырёх приглашающих материалов и coverage-silence по неупомянутому снижению использовались, чтобы выбрать открытие, удержание, фейд или пропуск, а не добавлять риск в толпу.
- Framing-override читает смешанные или неверно направленные формулировки как краткосрочный диапазон, передачу эстафеты или ненарушенный более длинный режим, так что один выделенный рынок помещается внутрь сентимент-контекста, а не фейдится по одиночной метке перекупленности.
Почему оценкам по ленте и письмам всё ещё нужны часы
Семейства ленточного теханализа описывались как сходящиеся к результатам, близким к простой скользящей средней, потому что немногие из них используют входы помимо цены, объёма и открытого интереса. Ежемесячные отчёты о коммерческих хеджирующих позициях представлялись как полезный вход smart-flow, который тем не менее пропускает многие промежуточные движения из-за ритма публикации.
Скомпилированное контрарианское мнение рыночных писем характеризовалось как запаздывающее примерно на неделю, уязвимое к длинным участкам перекупленности или перепроданности и безмолвное относительно того, является ли фейд скальпом или позиционной сделкой. Редакционное прочтение: эти входы могут отмечать нагрев, однако они не привязывают историю к часам толпы, поэтому сами по себе не могут сказать, открывать, удерживать, фейдить или пропускать.
Сортируйте материалы по headline-horizon
Трёхгоризонтная медиапроцедура сопоставляла обложки массовых изданий с многолетними поворотными точками, деловые еженедельники — со следующим кварталом, а ежедневные деловые полосы — с краткосрочными экстремумами. Это сопоставление и есть сортировка headline-horizon. Редакционный комментарий: один и тот же глагол меняет значение, как только часы зафиксированы, поэтому дневную панику не трактуют как многолетний вердикт.
Язык, кластеры и coverage-silence
На ежедневной товарной полосе глаголы экстремального движения трактовались как маркеры ближнего истощения, тогда как более мягкие глаголы продолжения трактовались как язык незавершённого тренда. Этот контраст и есть language-extremity: панические или превосходные формулировки трактуют движение как уже решённое, а более мягкие формулировки трактуют то же движение как всё ещё разворачивающееся.
Три или четыре приглашающих к участию материала по одному и тому же рынку в течение нескольких недель интерпретировались как предупреждение о скученности на вершине или дне, а не как причина добавлять риск. Participation-cluster — это именно такая плотная серия ободряющих, непанических материалов. Немногочисленные такие материалы могут отмечать незавершённый тренд, тогда как несколько за несколько недель могут отмечать скученность.
Когда выделенная товарная полоса игнорировала резко падающий рынок акций и облигаций в пользу других продуктов, это молчание читалось как свидетельство того, что неупомянутое снижение не завершено. Coverage-silence — это именно такое отсутствие на выделенной полосе.
Сырая нефть 1987 года вокруг кластеров заголовков Wall Street Journal
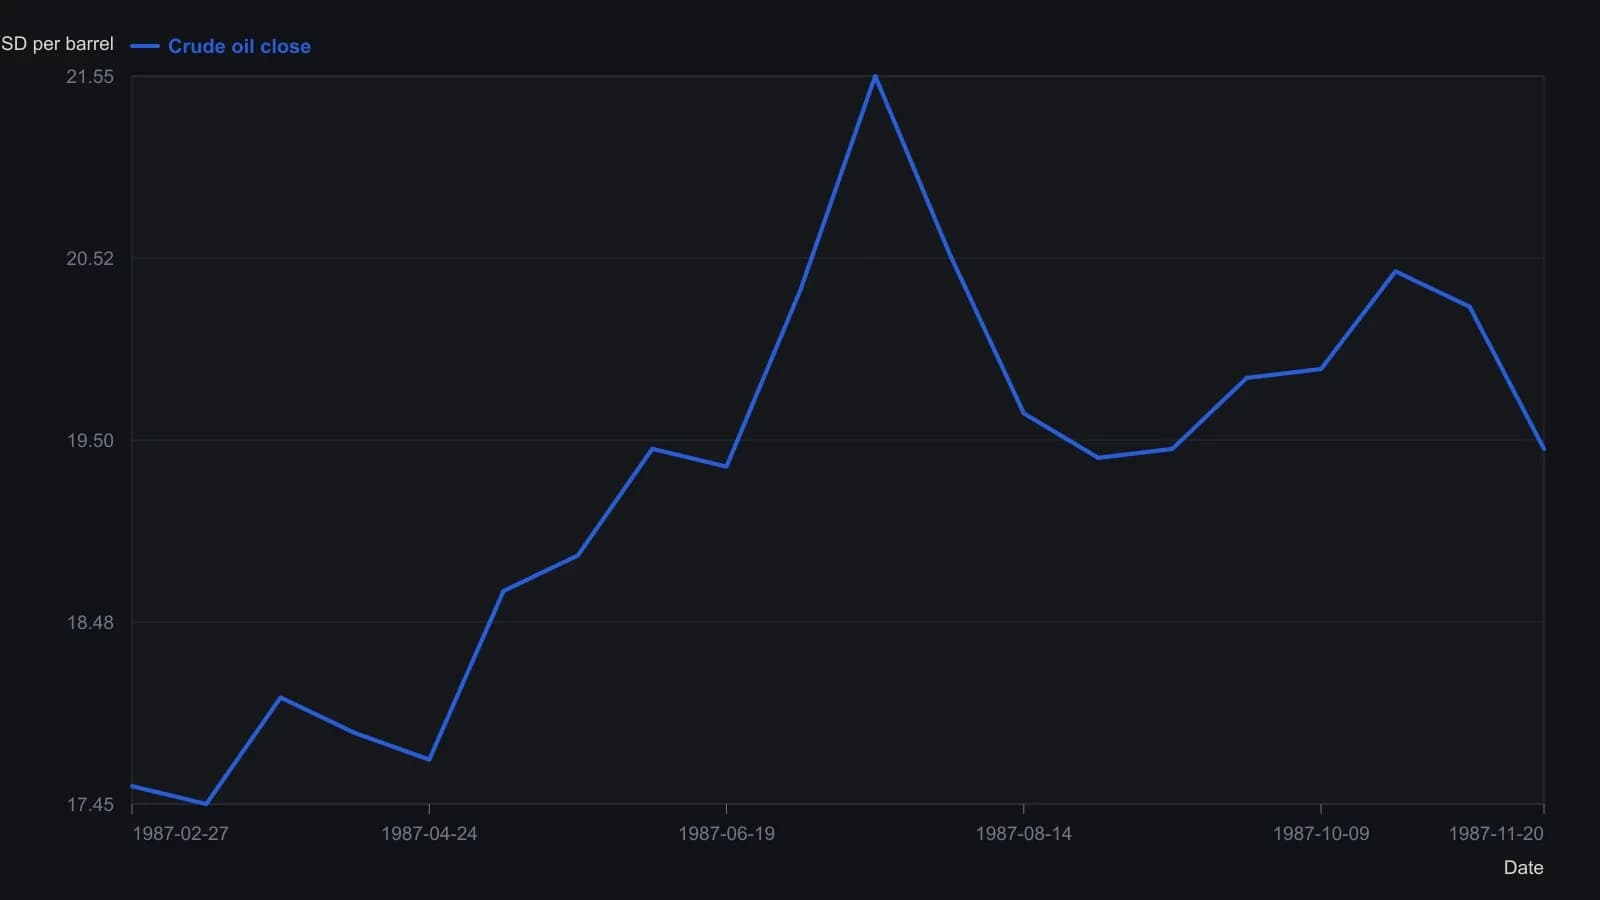
Источник — барный график OHLC, а не табличный ряд. Точки — приблизительные закрытия на печатных метках дат; внутрибарные экстремумы вроде всплеска середины августа примерно до 18.10 опущены, чтобы ряд уложился в лимит оцифровки.
Framing-override на соседних материалах
Обзор одного рынка с графиками и экспертными целями трактовался как сетап для крупного контрдвижения. Материал о всплеске меди сменился немедленным снижением и обвалом на неделе краха, после чего тот же комментарий переключился на даунсайд уровня депрессии, даже когда цены позднее обновили максимумы.
Смешанные формулировки, которые сочетали нестабильность с более сильным спросом, расшифровывались как краткосрочный диапазон внутри ненарушенного более длинного тренда, поэтому соседние заголовки по энергоносителям интерпретировались вместе, а не фейдились по одному. Освещение засухи, поданное как медленный инфляционный испуг, а не как паника по урожаю, связывалось с пиком торговли инфляционным металлом, тогда как поздний панический урожайный язык связывался с вершиной зерна.
Редакционное прочтение: framing-override — это шаг, который читает цель и тон материала вместе, поэтому смешанные или неверно направленные формулировки расшифровываются как краткосрочный диапазон, передача эстафеты между активами или более длинный режим, который всё ещё не нарушен. Цель — поместить одну сделку внутрь этого сентимент-режима, а не бороться с одиночным показанием перекупленности.
Все разборы дорожки · 21 разбор
- 1988Классификация первичных фьючерсов для сделок с учётом режима
- 1989Шорт-интерес по odd-lot как сконструированная серия широты рынка
- 1989Volume-scaled member versus public short sales как двухклассовый аудиторный тест
- 1989Оценка широты коротких продаж публики и членов биржи
- 1989Зафиксируйте сглаживание внутри каждой доли шортов до коэффициента широты
- 1989Интенсивность заголовков как трёхгоризонтный контрарианский фильтр
- 1989Оценка открытого интереса технических фондов и дневной волатильности
- 1990Построение фильтров денежных средств фондов и manager-preference
- 1990Правила для фьючерсов в стиле акций упускают драйверы индексного спреда
- 1991Построение боли шорт-сквиза из интереса и маржи
- 1995Контрсентимент и премии пут-колл вокруг крупных движений Dow
- 1995Действуйте на смене паттерна, а не на сигналах формулы
- 2002Фьючерсы на отдельные акции: выбор контракта и рамки маржи
- 2003Фейду толпы нужен гейт дивергенции инсайдерского паттерна
- 2005Тихая инсайдерская лента как кейс сезонного режима
- 2006Неписаные подсказки ямы требуют проверяемых правил
- 2010Кейс коррективной фазы золота после максимума 1265
- 2014Плата за тикеты, маржинальный керри и лимиты банковской ликвидности
- 2014Фильтр ликвидности для мажоров, кроссов и экзотики
- 2017Протестируйте прогноз high-low как одну процедуру, затем разрежьте книгу
- 2020Follow or fade как одна торговая процедура