2003выпуск C111-3
Три состояния ежедневного фьючерсного консенсуса советников
Редакционная рамка TradersWeek: рассматривайте один дневной advisor-consensus-scale как свод правил из трёх состояний. Оставайтесь согласованными, пока показание всё ещё идёт в тренде вместе с ценой, открывайте наблюдение contrary-after-long-horizon-extreme только после растяжения на длинном горизонте и используйте range-abstention, когда лента находится в диапазоне, а информированные и неинформированные счета выглядят одинаково потерянными.
- Растущий advisor-consensus-scale на рынке, где участник уже в лонге, подаётся как проверка того, что позиция согласована с преобладающим движением.
- sentiment-extreme ниже 20 или выше 80 — ориентир, а не автоматический уровень действия, и contrary-after-long-horizon-extreme ждёт 24-месячный максимум или минимум, прежде чем противоположная позиция считается своевременной для оценки.
- range-abstention применяется, когда цена консолидируется, а информированные и неинформированные счета выглядят одинаково нерешительными.
- Когда выделенный ряд фьючерсного сентимента встречается редко, commitment-of-traders-breakdown часто разбирают как косвенный рейтинг того, какие рынки выглядят более бычьими.
Что фиксирует дневная публикация
Фьючерсная процедура консенсуса собирает рекомендации на покупку и продажу от ведущих аналитиков и товарных торговых советников примерно по 36 рынкам, охватывающим зерновые, мясо, софты, энергоносители, валюты, индексы и процентные ставки.
Тот же процесс также фиксирует фактические позиции этих советников как advisor-position-profile — дневную карту профессиональной покупки и продажи.
advisor-consensus-scale — это дневное показание от 1 до 100 того, насколько бычья наблюдаемая группа по данному рынку. Показание 1 отмечает крайний медвежий настрой, а показание 100 — крайний бычий настрой.
Когда публикация считается информативной
Изучение рыночного сентимента подаётся как наиболее информативное, когда рынок находится вблизи кажущегося максимума или минимума, который выглядит не в ладу с фундаментальными факторами, или когда он показывает дивергенцию на ключевом индикаторе.
Оно не подаётся как наиболее информативное во время бестрендовых диапазонов, когда информированные и неинформированные счета могут быть одинаково нерешительными. Во время консолидаций информированные счета могут использовать более низкую волатильность для накопления или распределения. Рынок, который не находится в тренде, рассматривается как период ожидания, а не как повод форсировать сентимент-сделку внутри диапазона. Эта позиция ожидания — range-abstention.
Оставайтесь согласованными до экстремума на длинном горизонте
Поскольку многие товарные торговые советники следуют трендам, растущая доля бычьих показаний советников на рынке, где участник уже в лонге, подаётся как проверка того, что позиция согласована с преобладающим движением. Предлагаемое использование — позволить консенсусу идти в тренде вместе с рынком, пока это согласование сохраняется.
Ту же шкалу можно читать противоположным образом, находя необычно растянутые рынки и затем отслеживая ценовые графики или фундаментальные отчёты на предмет выхода из этого состояния перекупленности или перепроданности. Показания ниже 20 и выше 80 обычно рассматриваются как ориентиры перепроданности и перекупленности, а не как автоматические уровни действия. Тренд рейтинга описывается как иногда столь же важный, как и сам уровень.
contrary-after-long-horizon-extreme ждёт, пока ряд консенсуса не сформирует экстремум на длинном горизонте, например 24-месячный максимум или минимум в показании товара. После этой точки противоположное мнение описывается как более вероятное, а закрытие или разворот подаётся как более своевременное к рассмотрению.
Окно по доллару и pork-belly
29 April 2003 консенсус по доллару США стоял на 23 против среднего 51.3 по 31 фьючерсному рынку, затем упал до 14 к 27 May — контракт с самым медвежьим рейтингом. Непрерывные фьючерсы на доллар прошли от 98.62 до 93.23, а внутридневной минимум 92.37 отпечатался 16 June примерно через две дополнительные недели.
За то же окно консенсус pork-belly вырос с 75 29 April, когда непрерывные фьючерсы закрылись на 76.475, до 85 27 May, когда они закрылись на 84.850 и удерживали наивысший рейтинг среди оценённых товаров. Контракт затем достиг пика примерно пять дней спустя на 88.525.
Редакционное примечание TradersWeek: в том окне доллар стал медвежьим sentiment-extreme, пока цена продолжала снижаться, а контракт pork-belly удерживал самый бычий рейтинг, пока цена продолжала расти перед ближайшим пиком. Эта пара — иллюстрация stay-aligned, а не правило фейдить каждую растянутую публикацию.
Косвенный рейтинг без выделенного ряда
Когда выделенные ряды фьючерсного сентимента встречаются редко, commitment-of-traders-breakdown коммерческих трейдеров, крупных спекулянтов и других групп часто разбирают как косвенный рейтинг того, какие рынки выглядят более бычьими.
Дневные закрытия свиных брюшек в ходе весеннего ралли 2003
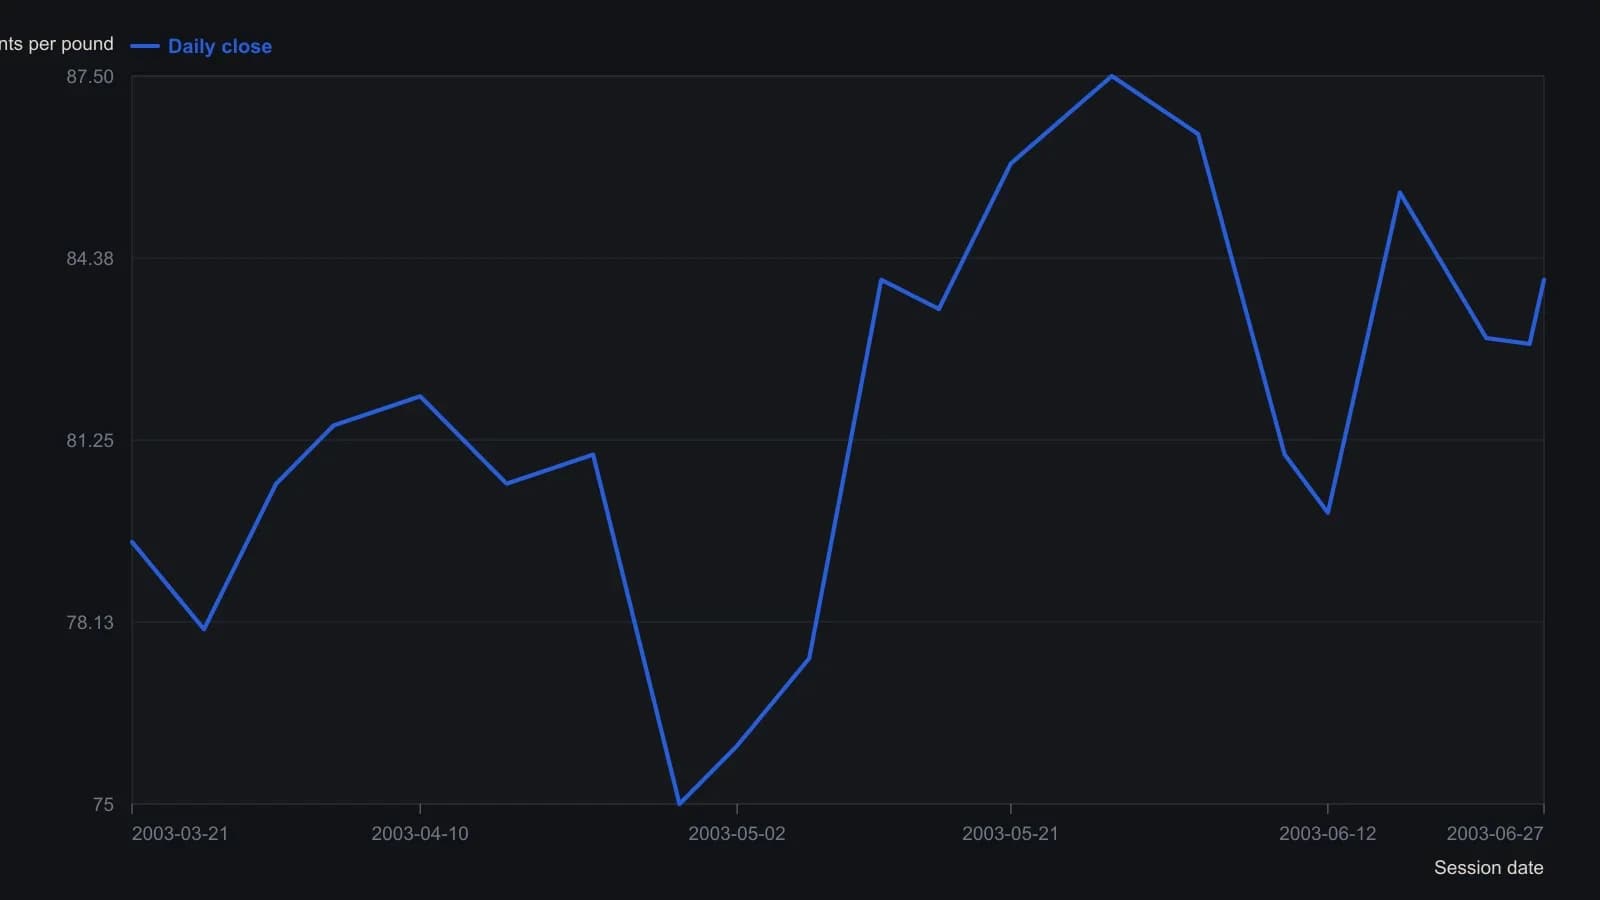
Все значения, кроме двух отметок в шапке, — приблизительные визуальные снятия дневных закрытий с грубой сетки. Даты сессий соответствуют оси апрель–июнь в номере за ноябрь 2003 и даны в недельном масштабе, а не являются расчётными датами биржи. Нижняя панель осциллятора — не шкала бычьего консенсуса 0–100 и опущена.
Все разборы дорожки · 20 разборов
- 1990Построение индекса COT по коммерческо-спекулятивному спреду
- 1990Скученные ценовые правила требуют воздержания и оверлея режима
- 1991Консенсус советников не работает как недельный контрарный тайминг
- 1996Когда спекулятивные потоки разрывают связь облигаций и акций
- 1996Оцените каждый класс трейдеров относительно него самого, затем разрежьте по месяцам
- 1996Сигналы Commitment of Traders по свиной грудинке зависят от сезонного окна
- 2002Построение режимного контекста по нетто-обязательствам трейдеров
- 2002Чистые позиции трейдеров как режимный контекст для графических сетапов
- 2003Три состояния ежедневного фьючерсного консенсуса советников
- 2005Экстремумы открытого интереса Commitment of Traders как фильтры режима
- 2005Дисбаланс участников Commitment of Traders как контекст режима для товарных позиционных сделок
- 2006Замедление на рынке жилья как урок кросс-рыночного режима
- 2007Оценить индексную позицию как спред между книгами трейдеров
- 2011Построение еженедельных реестров позиционирования участников
- 2012Commitment of Traders как контекст переполненной книги, а не сигнал копирования
- 2014Когда смарт-мани Commitment of Traders не срабатывает как межрыночный фильтр режима
- 2014Построение режимного контекста Commitment of Traders, когда коммерческие хеджеры дают сбой
- 2015Оставляйте дно иены неподтверждённым, пока золото и позиционирование не согласуются
- 2016Совмещение объёма, открытого интереса и книг трейдеров вокруг экспирации
- 2025Кэш после краха и списки наблюдения с учётом режима