1991выпуск C121-3
Построение боли шорт-сквиза из интереса и маржи
Архив считает неполным свежий отчёт о шорт-интересе в сравнении с предыдущим месяцем. Более длинная история шорт-интереса соединяется с ценой и объёмом, затем текущая цена масштабируется к цене must-cover по маржинальным правилам. Редакторская ремарка: эти два входа преподаются здесь как конструкция, которая позволяет сравнивать переполненные убыточные книги между именами и группами.
- Свежий отчёт о шорт-интересе в сравнении с предыдущим месяцем считается неполным. Переполненная убыточная книга оценивается по более длинной истории шорт-интереса, соединённой с ценой и объёмом.
- Short-interest intensity помещает текущий коэффициент между собственным историческим минимумом и максимумом данного имени или группы: новый максимум — 100 percent, новый минимум — 0 percent.
- Squeeze prospect считается незначительным, если нет существенной шорт-книги и цена ещё не пошла против неё.
- Level of pain — это текущая цена как доля must-cover price. Чем дальше цена продвинулась против исторически значительной шорт-книги, тем большее давление покрытия выводится.
Один отчёт о шорт-интересе неполон
Свежий отчёт о шорт-интересе в сравнении с предыдущим месяцем считается неполным. Чтобы судить о переполненной убыточной книге, нужна более длинная история шорт-интереса, соединённая с ценой и объёмом.
Изолированный коэффициент шорт-интереса менее информативен, чем тот же коэффициент, помещённый в собственную историю коротких продаж данной акции или группы. Групповой коэффициент 3.65 представлен как более информативный, когда это также самый высокий отсчёт более чем за четыре года.
Short-interest intensity
Short-interest intensity — это текущий коэффициент шорт-интереса, расположенный между собственным историческим минимумом и максимумом данного имени или группы. Новый максимум стоит на вершине шкалы. Новый минимум стоит внизу.
Текущий коэффициент 2 между максимумом 3 и минимумом 1 — это отсчёт 50 percent. Новый максимум — это отсчёт 100 percent. Новый минимум — это отсчёт 0 percent. Любой отсчёт выше 30 percent считается существенной шорт-книгой, если цена затем резко растёт.
Squeeze prospect и мнение шорт-книги
Squeeze prospect — это совместное чтение исторически большой шорт-книги и цены, которая уже растёт против неё. Перспектива считается незначительной, если нет существенной шорт-книги и цена ещё не пошла против неё.
Относительно высокая шорт-книга читается как медвежье мнение участников. Лёгкая шорт-книга читается как оптимизм. Это мнение шорт-книги — это позиция crowded-short, а не ценовой прогноз сам по себе. Ожидается, что растущая боль принесёт покупки, связанные с покрытием, когда шорты выходят.
Level of pain против must-cover price
Level of pain — это текущая цена, выраженная как доля теоретической цены, при которой маржинальные правила биржи вынудили бы большинство сложившихся шортов покрыться. Эта теоретическая цена и есть must-cover price: подразумеваемая маржой цена, при которой большинство шортов в книге должны закрыться, исходя из того, где эти шорты были открыты.
Если шорты открыты около 130, must-cover price равна 160, а текущая цена 140, отсчёт равен 0.87. Чем дальше цена продвинулась против исторически значительной шорт-книги, тем выше построенный отсчёт боли и тем большее давление покрытия выводится.
Разобранный пример уровня боли коротких позиций относительно цены вынужденного покрытия
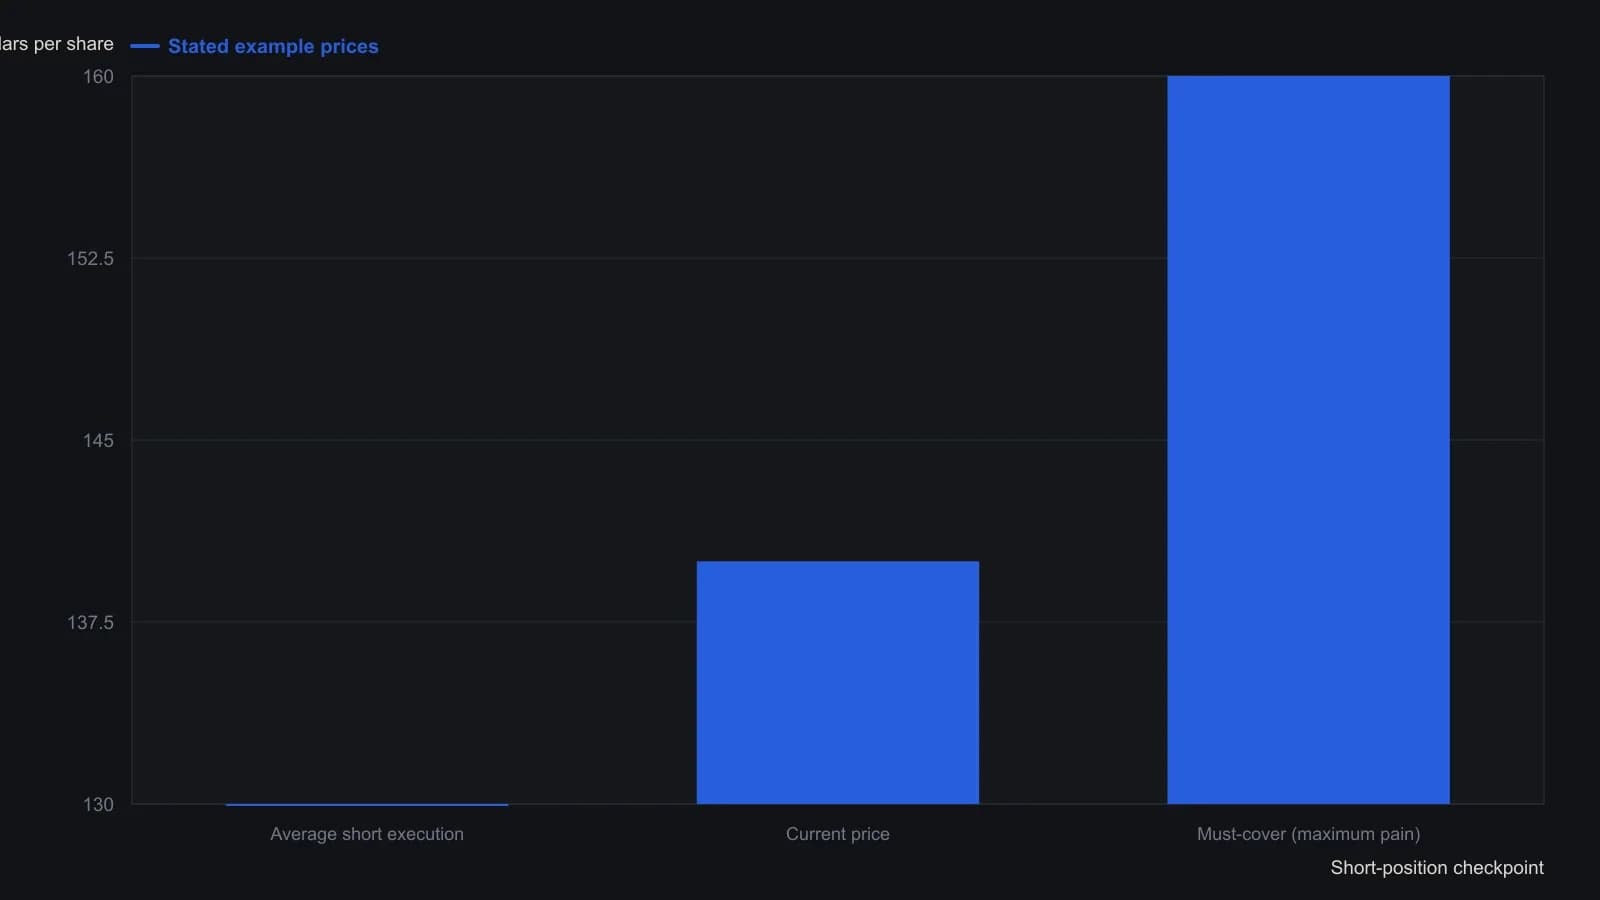
Уровень боли — это текущая цена, делённая на теоретическую цену вынужденного покрытия по маржинальным правилам NYSE; врезка считает 140/160 = 0.87. Суммы в долларах — учебный пример, а не конкретная бумага.
Все разборы дорожки · 21 разбор
- 1988Классификация первичных фьючерсов для сделок с учётом режима
- 1989Шорт-интерес по odd-lot как сконструированная серия широты рынка
- 1989Volume-scaled member versus public short sales как двухклассовый аудиторный тест
- 1989Оценка широты коротких продаж публики и членов биржи
- 1989Зафиксируйте сглаживание внутри каждой доли шортов до коэффициента широты
- 1989Интенсивность заголовков как трёхгоризонтный контрарианский фильтр
- 1989Оценка открытого интереса технических фондов и дневной волатильности
- 1990Построение фильтров денежных средств фондов и manager-preference
- 1990Правила для фьючерсов в стиле акций упускают драйверы индексного спреда
- 1991Построение боли шорт-сквиза из интереса и маржи
- 1995Контрсентимент и премии пут-колл вокруг крупных движений Dow
- 1995Действуйте на смене паттерна, а не на сигналах формулы
- 2002Фьючерсы на отдельные акции: выбор контракта и рамки маржи
- 2003Фейду толпы нужен гейт дивергенции инсайдерского паттерна
- 2005Тихая инсайдерская лента как кейс сезонного режима
- 2006Неписаные подсказки ямы требуют проверяемых правил
- 2010Кейс коррективной фазы золота после максимума 1265
- 2014Плата за тикеты, маржинальный керри и лимиты банковской ликвидности
- 2014Фильтр ликвидности для мажоров, кроссов и экзотики
- 2017Протестируйте прогноз high-low как одну процедуру, затем разрежьте книгу
- 2020Follow or fade как одна торговая процедура