1995выпуск C081-12
Действуйте на смене паттерна, а не на сигналах формулы
Биржевые опционы, фьючерсы и арбитраж корзины акций против фьючерсов добавили механические, нефундаментальные решения, которые проявляются в волатильности и колебаниях. Архивная процедура рассматривала эту силу как часть дневного бара, держала вход, выход и пребывание в стороне на нескольких вручную отслеживаемых внутренних показателях и ждала проверяемого изменения в том, кто вынужден действовать.
- Рассматривайте связанные с деривативами колебания как реальную силу на дневном баре, а не как остаток, который нужно вычищать.
- Привязывайте вход, выход и воздержание к состоянию рынка, ограничениям исполнения и ощутимому, но проверяемому изменению паттерна.
- Держите чтение на вручную выставляемых дневных барах, простом осцилляторе advance-decline и сырых подсчётах новых максимумов и новых минимумов, а не на компьютерном пересечении.
- Размещайте одну сделку внутри ограничений специалистов, институционалов, консультантов и правил дома о полной инвестированности, включая двух-трёхдневную ротацию ленты.
Механический поток принадлежит дневному бару
Биржевые опционы, фьючерсы и арбитраж корзины акций против фьючерсов изменили то, как техники читают рынки, добавив механические, нефундаментальные решения, которые проявляются в волатильности и колебаниях.
То, что после появления этих инструментов выглядит как шум, рассматривалось как реальная рыночная сила, которую нужно включать в чтение, а не как остаток, который нужно снимать с дневного бара.
Доля публики в сделках вспоминалась как около двух третей в более ранний период биржевого зала и позднее оценивалась менее чем в одну треть.
Кто вынужден действовать
Институциональная реакция на график с признаками вершины или на понижение рейтинга ускорилась от ежемесячного совещания к еженедельному, к ожиданию, пока управляющий вернётся с обеда, к немедленному исполнению без подробностей.
Правила дома сместились к мандату полной или почти полной инвестированности, поэтому продажа одной позиции требовала покупки другой. Реаллокации консультантов закрепляли это ограничение и назывались одной из причин, почему лента ротировалась на горизонте двух-трёх дней.
Трансляция в той же сессии и настольные графики сжали реакцию: покупка путов в течение 30 секунд после падения и рамка заголовка о коррекции в течение двух минут.
Редакционное чтение: это режим того, кто вынужден действовать. Специалисты, институционалы, консультанты и связанные с деривативами потоки задают ограничения, внутри которых должна находиться одна сделка.
Несколько вручную отслеживаемых внутренних показателей
Вручную выставляемые дневные бары рассматривались как наименее абстрактная, привязанная ко времени сводка ленты. Тиковые графики были слишком краткосрочными, недельные и point-and-figure — более абстрактными, а компьютерные осцилляторы вроде пересечения стохастика выше 80 назывались соблазнительными, но слишком непоследовательными, чтобы на них опираться.
10-дневная скользящая средняя дифференциала advance-decline сохранялась как простой осциллятор перекупленности/перепроданности после сравнения 9-, 11- и 13-дневных окон, а пересечение 10-дневной и 30-дневной было единственным оставленным механическим правилом ширины рынка.
Дневные подсчёты новых максимумов и новых минимумов предпочитались как сырой внутренний показатель. Меньшее число новых минимумов против падающей средней читалось как угасающий нисходящий импульс, в том числе вокруг июньского минимума 1982 и минимума 1990 после вторжения в Кувейт.
Редакционное чтение: эти подсчёты превращают advance-decline, участие новых максимумов и новых минимумов и ценовую структуру в проверяемую гипотезу о том, остаётся ли движение в силе. Пребывание в стороне остаётся внутри той же процедуры, пока эта гипотеза не изменится.
10-дневная и 30-дневная средние разности растущих и падающих
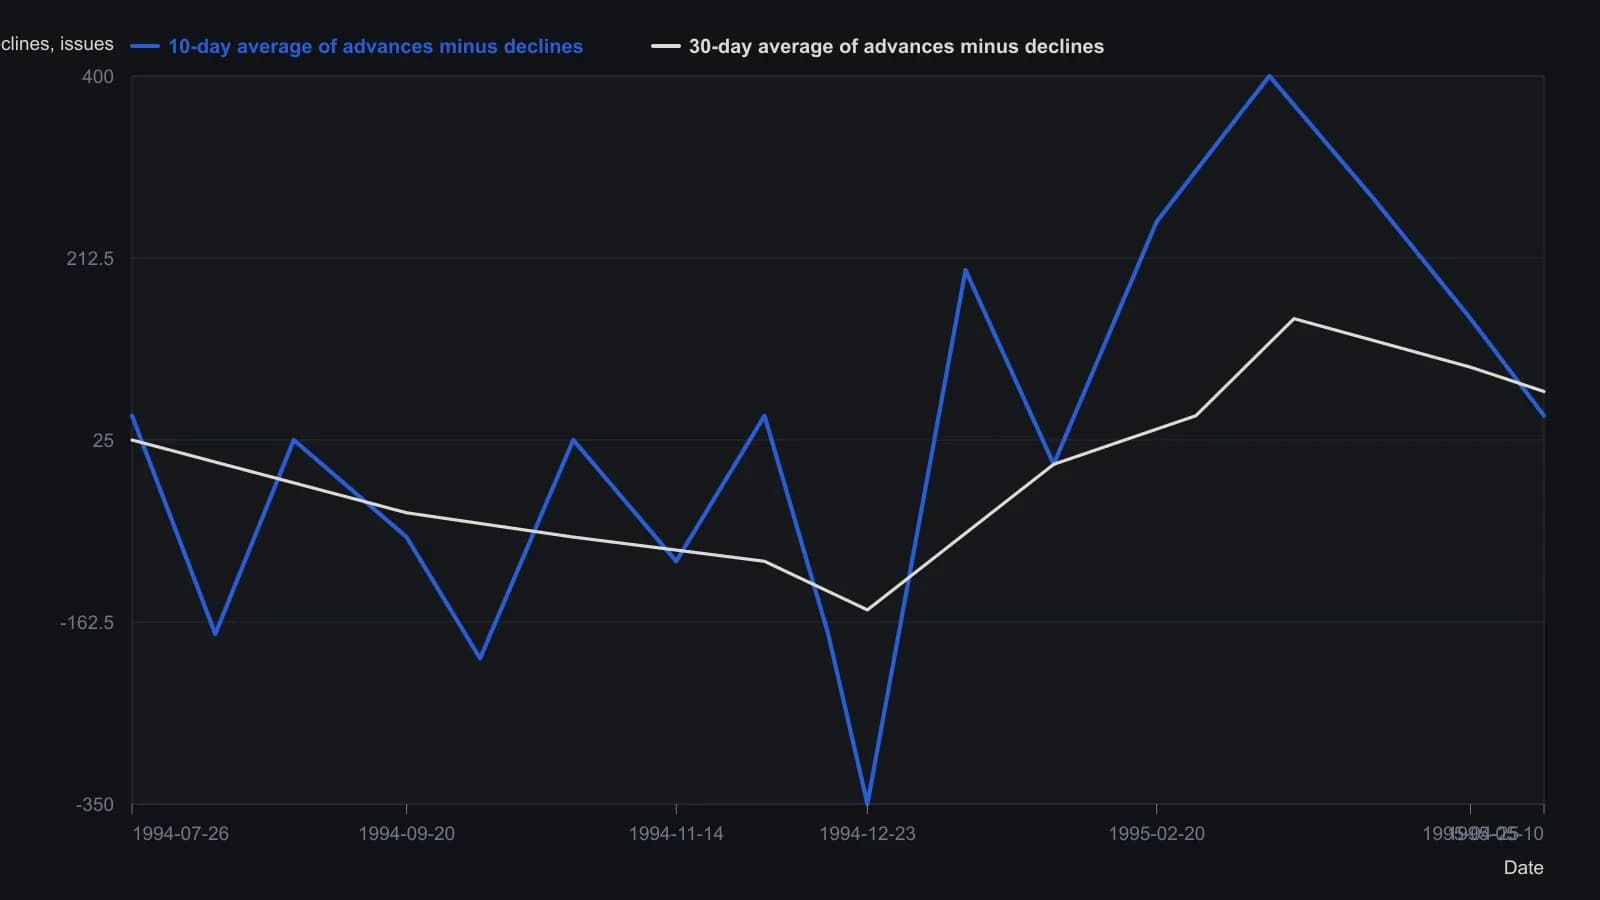
Мамис говорил, что пробовал девяти-, 11- и 13-дневные интервалы и оставил 10 дней, потому что арифметика оставалась простой. Значения — приблизительные отсчёты со сканированного графика, а не из опубликованной таблицы; даты между пятью печатными засечками интерполированы вдоль оси времени. Цена S&P 500 со второй шкалы того же рисунка опущена, чтобы ось y оставалась в одной единице.
Запаздывающая мера вынужденной продажи
Короткие продажи специалистов как доля всех шортов читались как запаздывающая мера вынужденной продажи на позднем ралли, публикуемая с лагом в две недели. Тогдашние диапазоны составляли около 48-52% с высокой стороны и 29-32% с низкой стороны.
Недавнее значение 41 не рассматривалось как поздний цикл, пока не появлялся рост к 44 или 45 или восходящий тренд против всё ещё растущего рынка.
Редакционное заключение: вход, выход и воздержание ждут изменения этого паттерна участников. Доля специалистов, всё ещё равная 41, — тот же случай пребывания в стороне, что и показание осциллятора, к которому ещё не присоединилось изменение того, кто вынужден действовать.
Все разборы дорожки · 21 разбор
- 1988Классификация первичных фьючерсов для сделок с учётом режима
- 1989Шорт-интерес по odd-lot как сконструированная серия широты рынка
- 1989Volume-scaled member versus public short sales как двухклассовый аудиторный тест
- 1989Оценка широты коротких продаж публики и членов биржи
- 1989Зафиксируйте сглаживание внутри каждой доли шортов до коэффициента широты
- 1989Интенсивность заголовков как трёхгоризонтный контрарианский фильтр
- 1989Оценка открытого интереса технических фондов и дневной волатильности
- 1990Построение фильтров денежных средств фондов и manager-preference
- 1990Правила для фьючерсов в стиле акций упускают драйверы индексного спреда
- 1991Построение боли шорт-сквиза из интереса и маржи
- 1995Контрсентимент и премии пут-колл вокруг крупных движений Dow
- 1995Действуйте на смене паттерна, а не на сигналах формулы
- 2002Фьючерсы на отдельные акции: выбор контракта и рамки маржи
- 2003Фейду толпы нужен гейт дивергенции инсайдерского паттерна
- 2005Тихая инсайдерская лента как кейс сезонного режима
- 2006Неписаные подсказки ямы требуют проверяемых правил
- 2010Кейс коррективной фазы золота после максимума 1265
- 2014Плата за тикеты, маржинальный керри и лимиты банковской ликвидности
- 2014Фильтр ликвидности для мажоров, кроссов и экзотики
- 2017Протестируйте прогноз high-low как одну процедуру, затем разрежьте книгу
- 2020Follow or fade как одна торговая процедура