2002выпуск C041-3
Построение режимного контекста по нетто-обязательствам трейдеров
Эта редакционная конструкция рассматривает еженедельную книгу классов трейдеров как режимный оверлей на горизонте недель и месяцев. Одна фьючерсная идея читается относительно того, кто хеджирует, кто принимает риск и кто остаточный, а не относительно ещё одного прохода по тому же ценовому ряду.
- Публичные отчёты об обязательствах относят идентифицированные счета к коммерческому классу, некоммерческому классу или к остаточным неотчётным позициям, и одно лицо не бывает одновременно коммерческим и некоммерческим по одному и тому же товару.
- Обязательства на уровне класса нельзя восстановить из цены, объёма или совокупного открытого интереса, поэтому они являются вторым конструкционным входом рядом с ценовой лентой.
- Чистое обязательство класса — это лонги минус шорты. Колонка spreading есть только у некоммерческих, и эти парные ноги не входят в расчёт, потому что каждый спред — это один лонг и один шорт.
- Редакционное применение: держать вторничный снимок как оверлей на горизонте недель и месяцев, который спрашивает, кто уже в позиции, а не строить ещё один осциллятор из цены.
Что фиксирует еженедельная книга
Публичные отчёты об обязательствах относят идентифицированные фьючерсные счета к коммерческому классу, некоммерческому классу или к остаточной неотчётной группе. Одно лицо не помечается одновременно как коммерческое и некоммерческое по одному и тому же товару.
Отчёт снимает открытый интерес каждого вторника на рынках, где не менее 20 трейдеров держат позиции на официальном отчётном уровне или выше. Серия началась как сводка на конец месяца, публиковавшаяся в следующем месяце, а затем перешла к более частой и, наконец, еженедельной публикации.
Коммерческий статус зарезервирован для фирм наличного рынка, которые хеджируют фьючерсами или опционами. Эти счета коммерческих хеджеров освобождены от спекулятивных лимитов позиций и вносят меньшую маржу, чем спекулянты.
Отчётные некоммерческие спекулянты принимают риск ради прибыли, обычно трактуются как трендследующий размер и наиболее информативны на переполненных экстремумах, потому что их покупки или продажи могут двигать рынок.
Неотчётный остаток теперь смешивает нижепороговых спекулянтов с мелкими хеджерами. Эта смесь делает неотчётные позиции более слабым контртрендовым прочтением, чем когда мелких коммерческих держали отдельно.
Классовые нетто стоят рядом с ценовой лентой
Обязательства на уровне класса нельзя восстановить только из цены, объёма или совокупного открытого интереса, поэтому они являются вторым конструкционным входом рядом с ценовой лентой. Commitment of Traders — это публичная еженедельная разбивка фьючерсного открытого интереса по классам трейдеров, используемая чтобы видеть, кто уже в позиции, а не то, что подразумевает одна лишь цена.
Открытый интерес — это контракты, которые всё ещё остаются открытыми, потому что их не закрыли офсетом, не поставили и не исполнили. Совокупные лонги равны совокупным шортам.
Как суммируется сжатая таблица
В сжатой таблице напечатанный итог — это только коммерческий плюс некоммерческий открытый интерес. Неотчётный размер показан отдельно. Колонка spreading есть только у некоммерческих.
Чистое обязательство класса — это лонги минус шорты. Spreading исключается из этого нетто, потому что каждый спред — это один лонг и один шорт, и пара нетто-нейтральна по построению.
В примере short-form по кукурузе некоммерческие были нетто-лонг на 7238 контрактов, коммерческие — нетто-лонг на 25040, а неотчётные трейдеры — нетто-шорт на 32278. Эти три нетто взаимно погашаются.
Чистые позиции по кукурузе CBOT по классам трейдеров, 2 October 2001
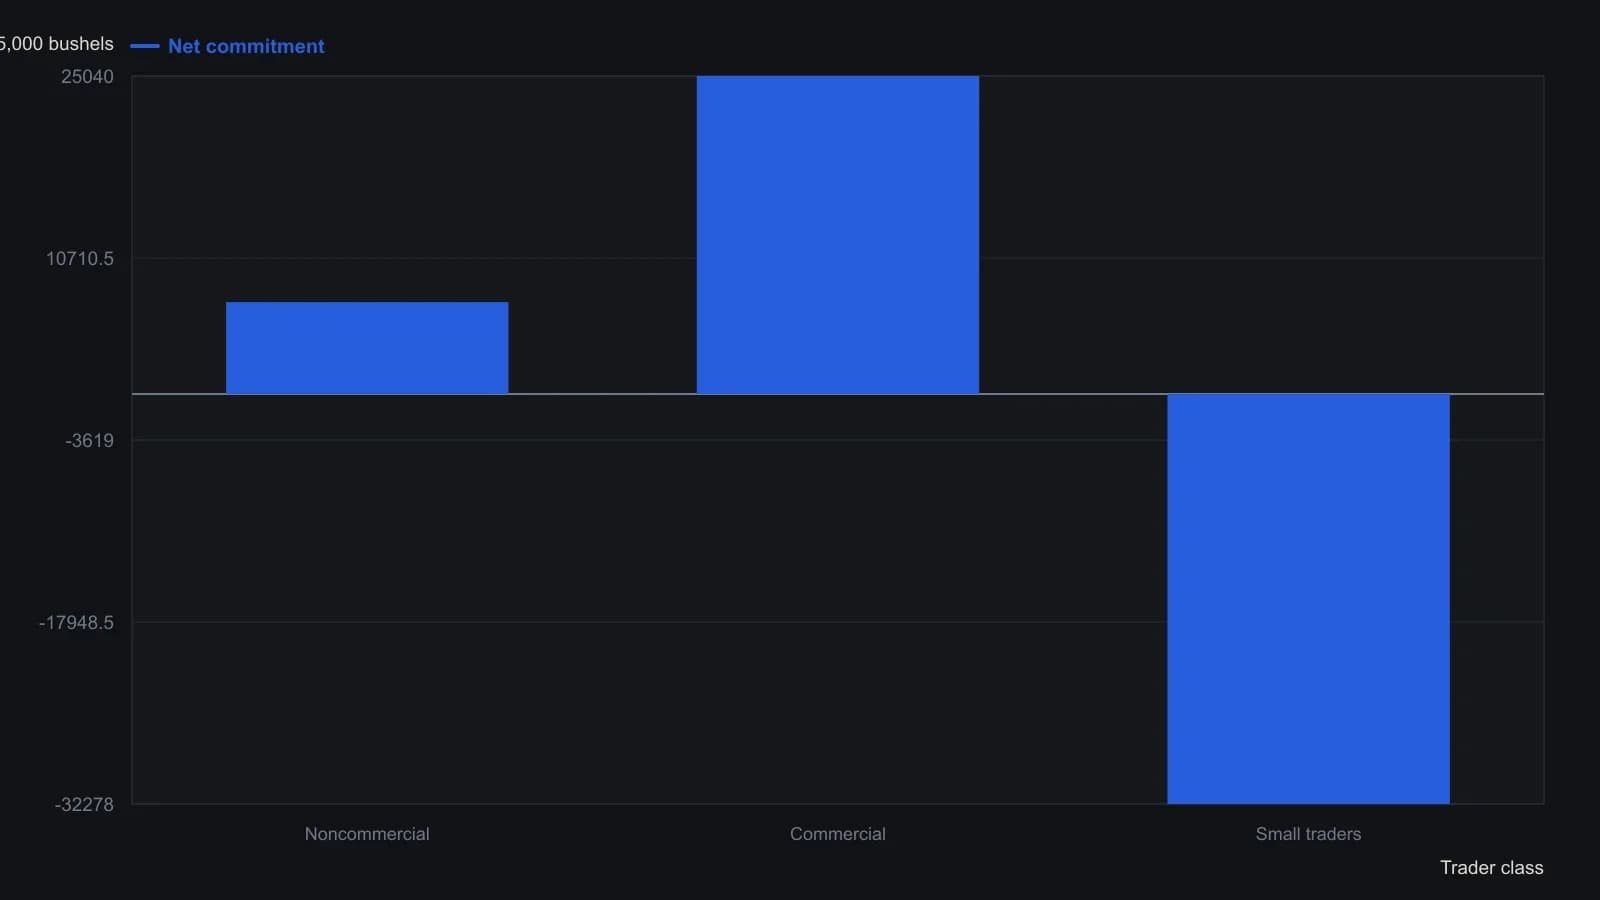
Некоммерческий спред из 39,166 контрактов в нетто не входит: спред — это один лонг и один шорт и разницу не меняет. Открытый интерес в отчёте составил 407,446 контрактов по 5,000 бушелей.
Что описывает групповое нетто
Групповые нетто описывают обязательства без ценовой оценки контракта. Коммерческие часто в шорте, потому что хеджируют, а мелкие счета часто в лонге, потому что остаются оптимистичными.
Все разборы дорожки · 20 разборов
- 1990Построение индекса COT по коммерческо-спекулятивному спреду
- 1990Скученные ценовые правила требуют воздержания и оверлея режима
- 1991Консенсус советников не работает как недельный контрарный тайминг
- 1996Когда спекулятивные потоки разрывают связь облигаций и акций
- 1996Оцените каждый класс трейдеров относительно него самого, затем разрежьте по месяцам
- 1996Сигналы Commitment of Traders по свиной грудинке зависят от сезонного окна
- 2002Построение режимного контекста по нетто-обязательствам трейдеров
- 2002Чистые позиции трейдеров как режимный контекст для графических сетапов
- 2003Три состояния ежедневного фьючерсного консенсуса советников
- 2005Экстремумы открытого интереса Commitment of Traders как фильтры режима
- 2005Дисбаланс участников Commitment of Traders как контекст режима для товарных позиционных сделок
- 2006Замедление на рынке жилья как урок кросс-рыночного режима
- 2007Оценить индексную позицию как спред между книгами трейдеров
- 2011Построение еженедельных реестров позиционирования участников
- 2012Commitment of Traders как контекст переполненной книги, а не сигнал копирования
- 2014Когда смарт-мани Commitment of Traders не срабатывает как межрыночный фильтр режима
- 2014Построение режимного контекста Commitment of Traders, когда коммерческие хеджеры дают сбой
- 2015Оставляйте дно иены неподтверждённым, пока золото и позиционирование не согласуются
- 2016Совмещение объёма, открытого интереса и книг трейдеров вокруг экспирации
- 2025Кэш после краха и списки наблюдения с учётом режима