2016выпуск C0627-28
Cash-secured puts при экстремальной подразумеваемой волатильности
В середине апреля 2016 года проблемная бумага с однозначной ценой торговалась ниже пятидесяти центов за акцию, а котировки опционов около денег показывали значения подразумеваемой волатильности, описанные как одни из самых высоких среди любых биржевых опционов за десятилетний ретроспективный период. Редакторское прочтение TradersWeek рассматривает это окно как учебный класс того, как страх неплатёжеспособности может поднимать опционную премию, поэтому cash-secured put — это фондированная заявка с заданным страйком против возможного бинарного провала, а не способ обойти этот провал.
- В наблюдении середины апреля 2016 года рассматриваемая акция торговалась ниже пятидесяти центов за акцию, тогда как связанная длинная позиция по акциям была усреднена на уровне пяти долларов за акцию.
- Котировки опционов около денег показывали значения подразумеваемой волатильности, описанные как одни из самых высоких среди любых биржевых опционов за десятилетний ретроспективный период, что связывалось с ещё не вышедшими запланированными отчётами и рыночными спекуляциями о том, что эмитент может остаться без денежных средств.
- Продажа пута вместо его покупки была представлена как сбор опционной премии за бычье обязательство на выбранном страйке, при котором контракт дешевеет, если акция остаётся на этом страйке или выше него до экспирации.
- Та же конструкция короткого пута характеризовалась как по-прежнему рискованная, потому что профиль убытка может перевесить собранную премию, и после этого окна эмитент вошёл в банкротство 21 апреля 2016 года.
Проблемная бумага с однозначной ценой
В наблюдении середины апреля 2016 года рассматриваемая акция была проблемной бумагой с однозначной ценой и торговалась ниже пятидесяти центов за акцию. Связанная длинная позиция по акциям была усреднена на уровне пяти долларов за акцию.
Объём торгов акциями описывался как находящийся на исторических максимумах, поскольку и бычьи, и медвежьи ставки концентрировались в этой бумаге.
Экстремальная подразумеваемая волатильность
Котировки опционов около денег по этой бумаге показывали значения подразумеваемой волатильности, описанные как одни из самых высоких среди любых биржевых опционов за десятилетний ретроспективный период. Подразумеваемая волатильность — это заложенное рынком опционов ожидание того, насколько далеко базовый актив может сдвинуться за оставшийся срок жизни контракта; она сжимает страх и жадность в одно значение.
Всплеск подразумеваемой волатильности связывался с ещё не вышедшими запланированными отчётами и рыночными спекуляциями о том, что эмитент может остаться без денежных средств. Страйк около денег расположен близко к текущей цене акции, где премия и значения подразумеваемой волатильности наиболее чувствительны к бинарному исходу.
Сбор премии на выбранном страйке
Продажа пута вместо его покупки была представлена как сбор опционной премии за бычье обязательство на выбранном страйке. Опционная премия — это цена, уплачиваемая или получаемая за опцион; короткий пут собирает эту цену заранее, и контракт дешевеет, если базовый актив остаётся на проданном страйке или выше него до экспирации.
7–30-дневная подразумеваемая волатильность SunEdison при деньгах, November 2015–April 2016
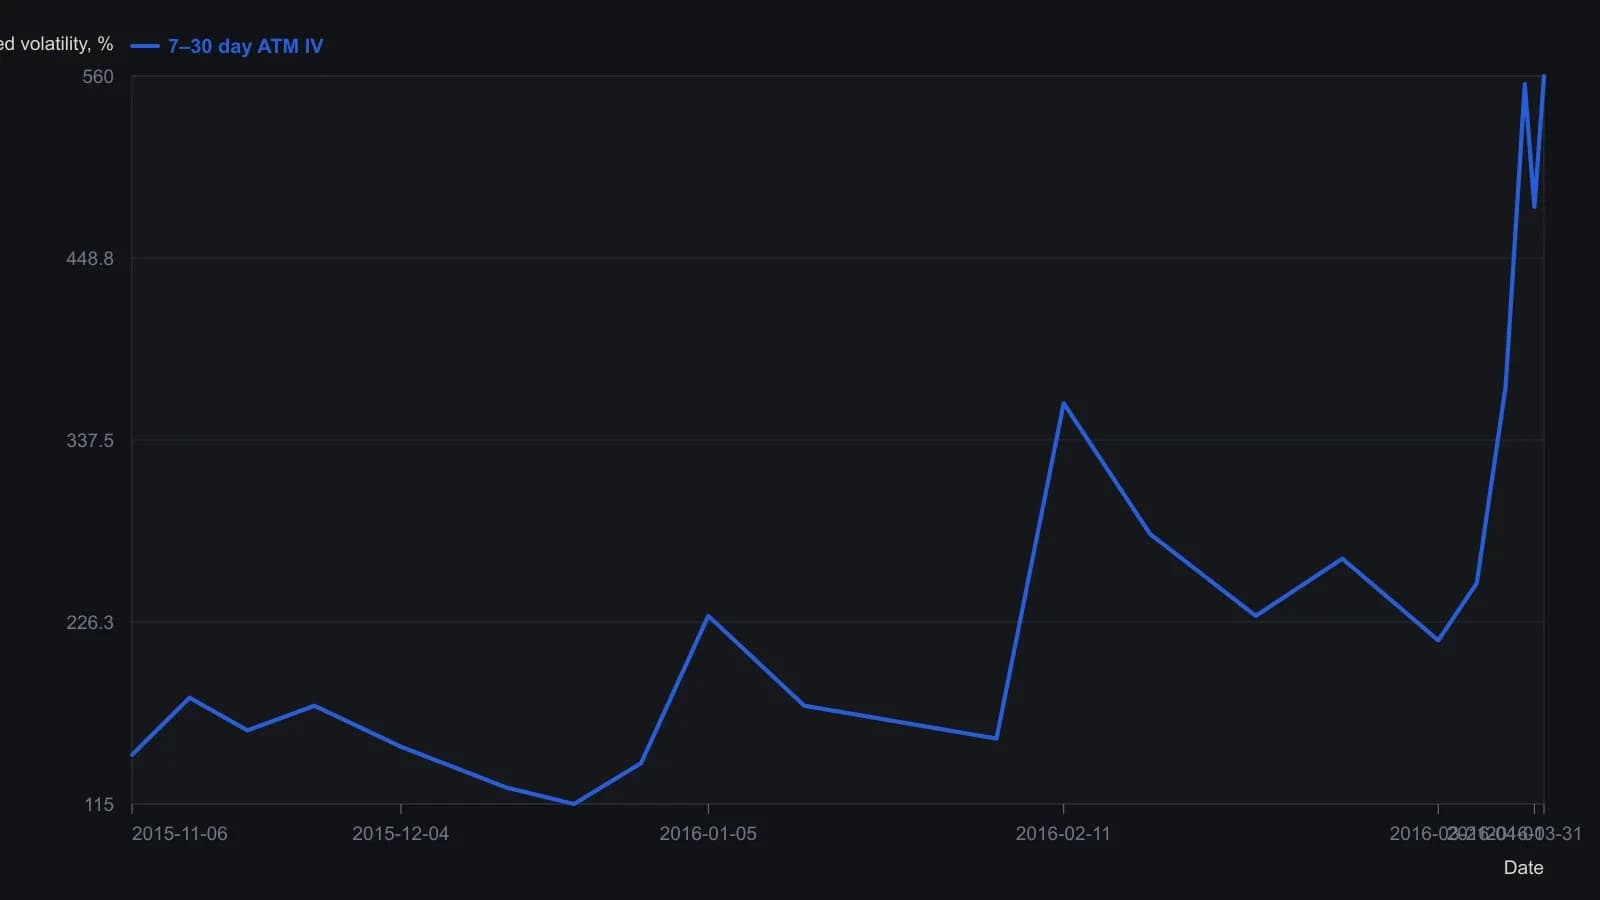
Оцифровано с растра. После последней подписанной метки (21 March 2016) даты расставлены по шагу оси; последняя сессия — 1 April 2016, что совпадает с заголовком графика (отчётность через 12 дней, оценка 13 April 2016) и с 49 днями до экспирации 20 May 2016 на сопутствующей опционной цепочке. Уровни подразумеваемой волатильности округлены до ближайших 5 пунктов.
Риск после окна
Та же конструкция короткого пута характеризовалась как по-прежнему рискованная, потому что профиль убытка может перевесить собранную премию. После того окна середины апреля эмитент вошёл в банкротство 21 апреля 2016 года.
Редакторское учебное прочтение
Редакторское прочтение TradersWeek рассматривает эту проблемную, субдолларовую акцию как учебный класс экстремумов подразумеваемой волатильности. Тот же страх неплатёжеспособности, который делает прямое владение акциями непривлекательным, может раздувать цены путов.
С этой редакторской точки зрения короткий cash-secured put становится способом выставить фондированную заявку с заданным страйком против возможного бинарного провала, а не способом обойти этот провал.
Все разборы дорожки · 15 разборов
- 1989Cash-secured puts и спреды против оверлеев buy-write
- 1990Оверлеи покрытых коллов не проходят тест на гибкость, пока не переформулированы как путы и спреды
- 2005Предложение покрытых коллов, кэш-секьюред путы и справедливая стоимость конверсии
- 2007Покрытые коллы и обеспеченные деньгами путы как один режим дохода
- 2007Cash-secured put, риск исполнения и оверлеи после входа
- 2012Риск накопления: защитные путы, кэш-секьюред путы и спреды
- 2016Доход cash-secured put, исполнение и reward-to-risk
- 2016Cash-secured puts при экстремальной подразумеваемой волатильности
- 2016Диапазонный режим золотого ETF как потолок короткого колла, пол пута и короткий стрэнгл
- 2017Недельные кэш-секьюред путы, отфильтрованные внутридневными стохастическими полосами
- 2018Далёкие вне денег кэш-секьюред путы как доход и вход
- 2018Недельный нисходящий тренд равновесного индекса как общий шлюз для премии VIX и обеспечения пута
- 2019Ограничение голой премии после всплеска волатильности
- 2020Кэш-секьюрд путы на всплеске подразумеваемой волатильности 2020 года
- 2020Cash-secured put как оверлей краш-режима