2016выпуск C0633-41
Доход cash-secured put, исполнение и reward-to-risk
Этот архивный кейс фиксирует cash-secured put, проданный по SUNE, путь переоценки по рынку и исполнения короткого пута и соотношение reward-to-risk, которое всё же оставляло место для убытка, если банкротство наступило сразу после входа. Редакция: читайте рабочий процесс как ограниченный эксперимент с доходом, в котором страйк принимается только после того, как этот фильтр можно проверить.
- Короткий cash-secured put всё равно может дать убыток переоценки по рынку, если базовый актив падает, а премия пута расширяется выше исходной цены продажи.
- Если короткий пут истекает in-the-money и не закрыт до экспирации, продавца могут исполнить в длинную акцию по страйку.
- В проиллюстрированном примере SUNE полное обнуление к May оставило максимальный денежный убыток 18 и нижний безубыток 18 центов, при соотношении reward-to-risk 177 процентов, однако банкротство сразу после входа скорее всего принесло бы убыток.
- Дискреционные технические правила, которые на растущей ленте казались искусными, потеряли преимущество, когда рынок стал боковым, поэтому выбор сделок зависит от market-regime, а не от ярлыков паттернов.
Обеспечение, премия и исполнение
Cash-secured put — это короткий пут, полностью обеспеченный деньгами в размере обязательства по страйку, поэтому исполнение становится плановой покупкой акции, а не позицией с плечом. option-income-strategy — это процедура по правилам, которая продаёт премию на заданный период удержания и рассматривает вход, удержание и закрытие как один проверяемый процесс, а не дискреционную надстройку.
Короткий cash-secured put всё равно может дать убыток переоценки по рынку, если базовый актив падает, а премия пута расширяется выше исходной цены продажи. Если короткий пут истекает in-the-money и не закрыт до экспирации, продавца могут исполнить в длинную акцию по страйку. In-the-money означает пут, страйк которого выше текущей цены базового актива, поэтому экспирация без встречного закрытия может превратиться в длинную акцию по этому страйку.
Проиллюстрированная продажа SUNE
В кейсе продали один May 0.50 пут по SUNE в открытие по 0.32 как исключение из общего неприятия этого доходного сетапа. В проиллюстрированном примере SUNE полное обнуление к May оставило максимальный денежный убыток 18 и нижний безубыток 18 центов, при соотношении reward-to-risk 177 процентов.
risk-reward-ratio — это граница до входа, которая сравнивает максимальную собранную премию с оставшимся снижением, если бумага обвалится, и используется как фильтр до принятия сделки. Связанный график риска короткого October 0.50 пута при той же цене продажи 0.32 представлен как рискованный, а любая прибыль подана как статистически щедрая, а не гарантированная.
Короткий пут SUNE May 0.50: прибыль в зависимости от цены акции
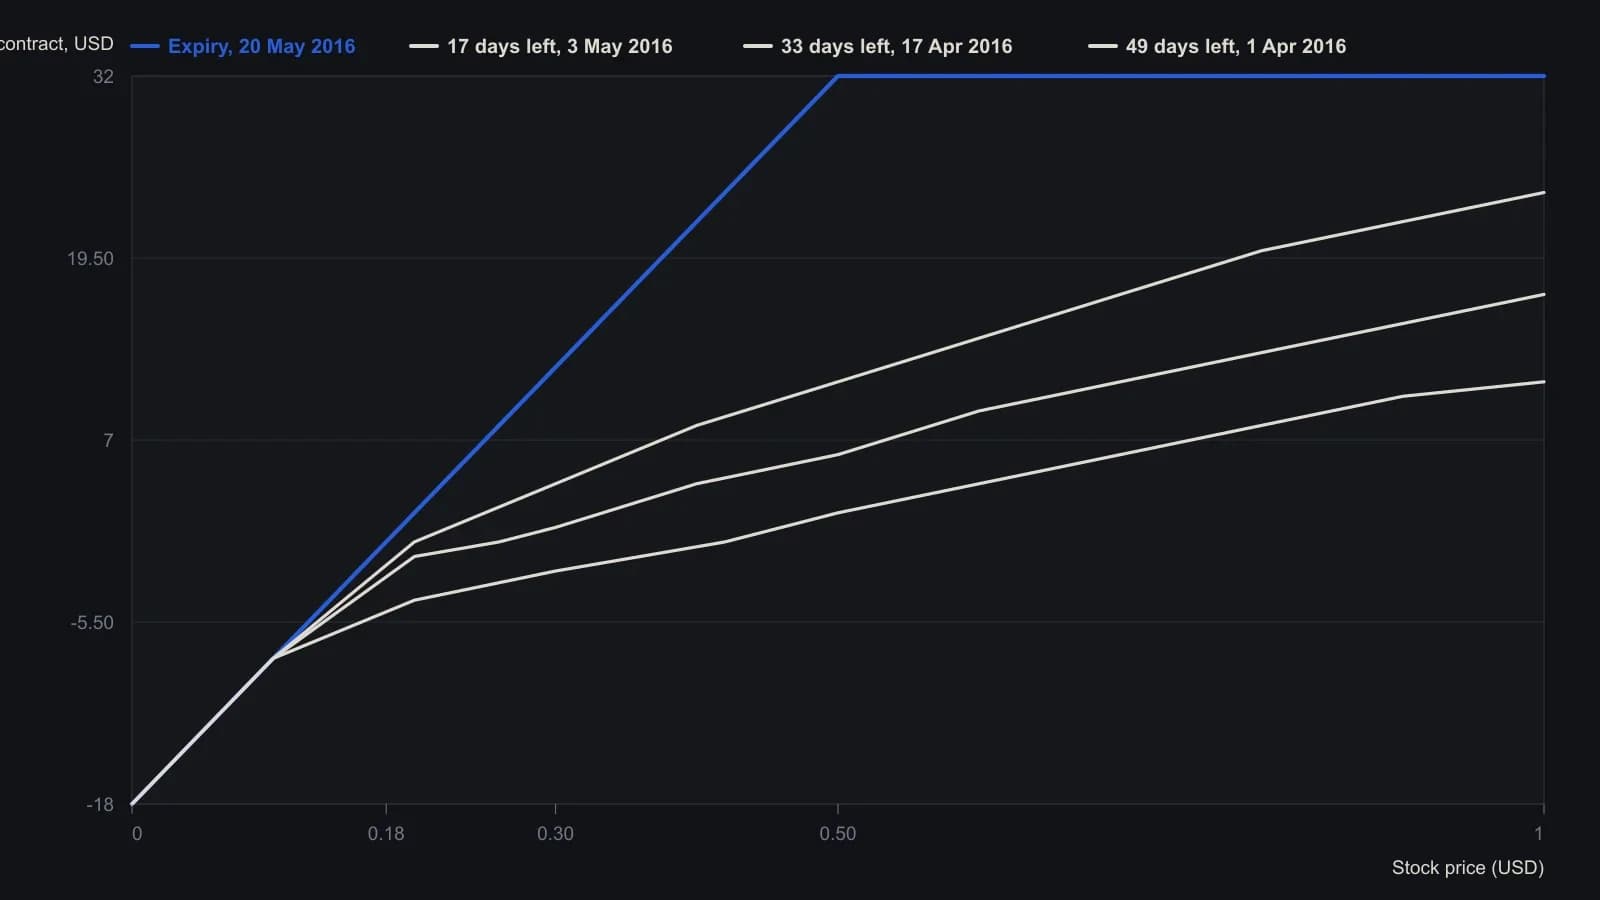
Доэкспирационные прибыли оцифрованы с растра с точностью до ближайшего доллара; метки цены акции читаются примерно до 0.02. Журнальная подпись называет путы October 0.50, однако нанесённые даты истекают 20 May 2016 и соответствуют продаже May 0.50 в кейсе. Горизонтальная метка на исходном графике стоит около 0.42 и обозначает тогдашнюю цену акции.
Режим, гэпы и отброшенные индикаторы
Дискреционные технические правила, которые на растущей ленте казались искусными, потеряли преимущество, когда рынок стал боковым, показывая, что выбор сделок зависит от режима, а не от ярлыков паттернов. Market-regime — это преобладающее направленное и волатильностное состояние, которое может заставить паттерн выглядеть искусным, когда он лишь совпадает с текущей лентой.
Бэк-тесты популярных графических техник не выявили общего статистического преимущества, пока сетапы не поставили в зависимость от рыночных условий, после чего большинство индикаторов отбросили.
На Dow Jones Industrial Average примерно 70 процентов гэпов открытия закрывались в тот же день, когда цена возвращалась к предыдущему закрытию, — это индексное смещение к возврату к среднему, которым обосновывали концентрацию на широких индексах, а не на отдельных импульсных бумагах. opening-gap — это ночной скачок от предыдущего закрытия к следующему открытию; на широких индексах открытие часто возвращается к этому предыдущему закрытию в той же сессии.
Редакционное прочтение
Редакция: рассматривайте cash-secured put как ограниченный эксперимент с доходом. Сначала сопоставьте оставшийся срок жизни бумаги и режим implied-volatility, затем принимайте только те страйки, где собранная премия и цена исполнения оставляют проверяемое соотношение reward-to-risk до выставления любого ордера. Это прочтение — рамка TradersWeek для архивного рабочего процесса. Это не архивное утверждение и не указание заключать сделку.
Все разборы дорожки · 15 разборов
- 1989Cash-secured puts и спреды против оверлеев buy-write
- 1990Оверлеи покрытых коллов не проходят тест на гибкость, пока не переформулированы как путы и спреды
- 2005Предложение покрытых коллов, кэш-секьюред путы и справедливая стоимость конверсии
- 2007Покрытые коллы и обеспеченные деньгами путы как один режим дохода
- 2007Cash-secured put, риск исполнения и оверлеи после входа
- 2012Риск накопления: защитные путы, кэш-секьюред путы и спреды
- 2016Доход cash-secured put, исполнение и reward-to-risk
- 2016Cash-secured puts при экстремальной подразумеваемой волатильности
- 2016Диапазонный режим золотого ETF как потолок короткого колла, пол пута и короткий стрэнгл
- 2017Недельные кэш-секьюред путы, отфильтрованные внутридневными стохастическими полосами
- 2018Далёкие вне денег кэш-секьюред путы как доход и вход
- 2018Недельный нисходящий тренд равновесного индекса как общий шлюз для премии VIX и обеспечения пута
- 2019Ограничение голой премии после всплеска волатильности
- 2020Кэш-секьюрд путы на всплеске подразумеваемой волатильности 2020 года
- 2020Cash-secured put как оверлей краш-режима