2020выпуск C0645
Кэш-секьюрд путы на всплеске подразумеваемой волатильности 2020 года
Кейс авиакомпании 2020 года рассматривает кэш-секьюрд пут как портфельное решение с учётом режима. Экстремальная подразумеваемая волатильность может увеличить опционную премию, однако тот же шок повышает и риск поставки, и объём денежных средств, которые необходимо держать против страйка.
- Кэш-секьюрд пут продаёт пут вне денег, удерживая достаточно денежных средств для покупки 100 акций по страйку, а полученная премия зачитывается против этих денежных средств.
- Если пут исполнен, поставка означает покупку 100 акций по страйку, а эффективная стоимость равна страйку минус полученная премия. Если акция остаётся выше страйка и пут не исполнен, продавец сохраняет премию.
- Для одной авиакомпании в 2020 году 90-дневная подразумеваемая волатильность обычно находилась примерно в диапазоне от 30% до 50% на протяжении примерно четырёх лет, затем поднялась выше 200% во время паники, связанной с коронавирусом, после чего снизилась и оставалась повышенной относительно этого обычного диапазона после остановки экономики.
- Редакторское прочтение: сопоставляйте размер премии с многолетним диапазоном подразумеваемой волатильности. Экстремальное значение — это контекст режима, а не самостоятельная причина продавать, потому что тот же шок повышает риск поставки и денежное обязательство.
К чему обязывает кэш-секьюрд пут
Кэш-секьюрд пут описывается как продажа пута вне денег при удержании достаточного объёма денежных средств для покупки 100 акций по страйку. Пут вне денег — это пут, страйк которого на момент продажи находится ниже цены акции. Полученная опционная премия зачитывается против этого денежного резерва.
Поставка — это обязательство продавца пута купить 100 акций по страйку, если покупатель исполняет опцион. Если пут исполнен, продавец обязан купить эти 100 акций по страйку, а эффективная стоимость равна страйку минус полученная премия. Если акция остаётся выше страйка и пут не исполнен, продавец сохраняет полученную премию.
Разобранный пример в долларах
В разобранном примере с акцией по $22 продаётся пут со страйком $20 за премию $1. Эта продажа даёт кредит $100. Если 100 акций куплены по страйку, чистая стоимость составляет $1,900, что и есть эффективная стоимость поставленных акций.
Если эта акция остаётся выше страйка $20 и пут не исполнен, продавец сохраняет премию $100. Кредит одновременно уменьшает денежный резерв, пока пут открыт, и снижает чистую стоимость акций, если происходит поставка.
Режим подразумеваемой волатильности авиакомпании 2020 года
Рыночная паника 2020 года, связанная с коронавирусом, описывается как выведшая подразумеваемую опционную волатильность на экстремальные уровни по ряду акций. Подразумеваемая волатильность — это заложенная рынком опционов оценка будущей изменчивости; здесь она сопоставляется на 90-дневном теноре с типичным многолетним диапазоном.
Для одного имени авиакомпании 90-дневная подразумеваемая волатильность обычно находилась примерно в диапазоне от 30% до 50% на протяжении примерно четырёх лет, затем поднялась выше 200% во время паники 2020 года и после этого снизилась. После связанной остановки экономики акции этой авиакомпании оказались под сильным давлением, её перспективы оставались неопределёнными, а подразумеваемая волатильность держалась повышенной относительно обычного исторического диапазона.
90-дневная подразумеваемая волатильность AAL против диапазона 2016–2019
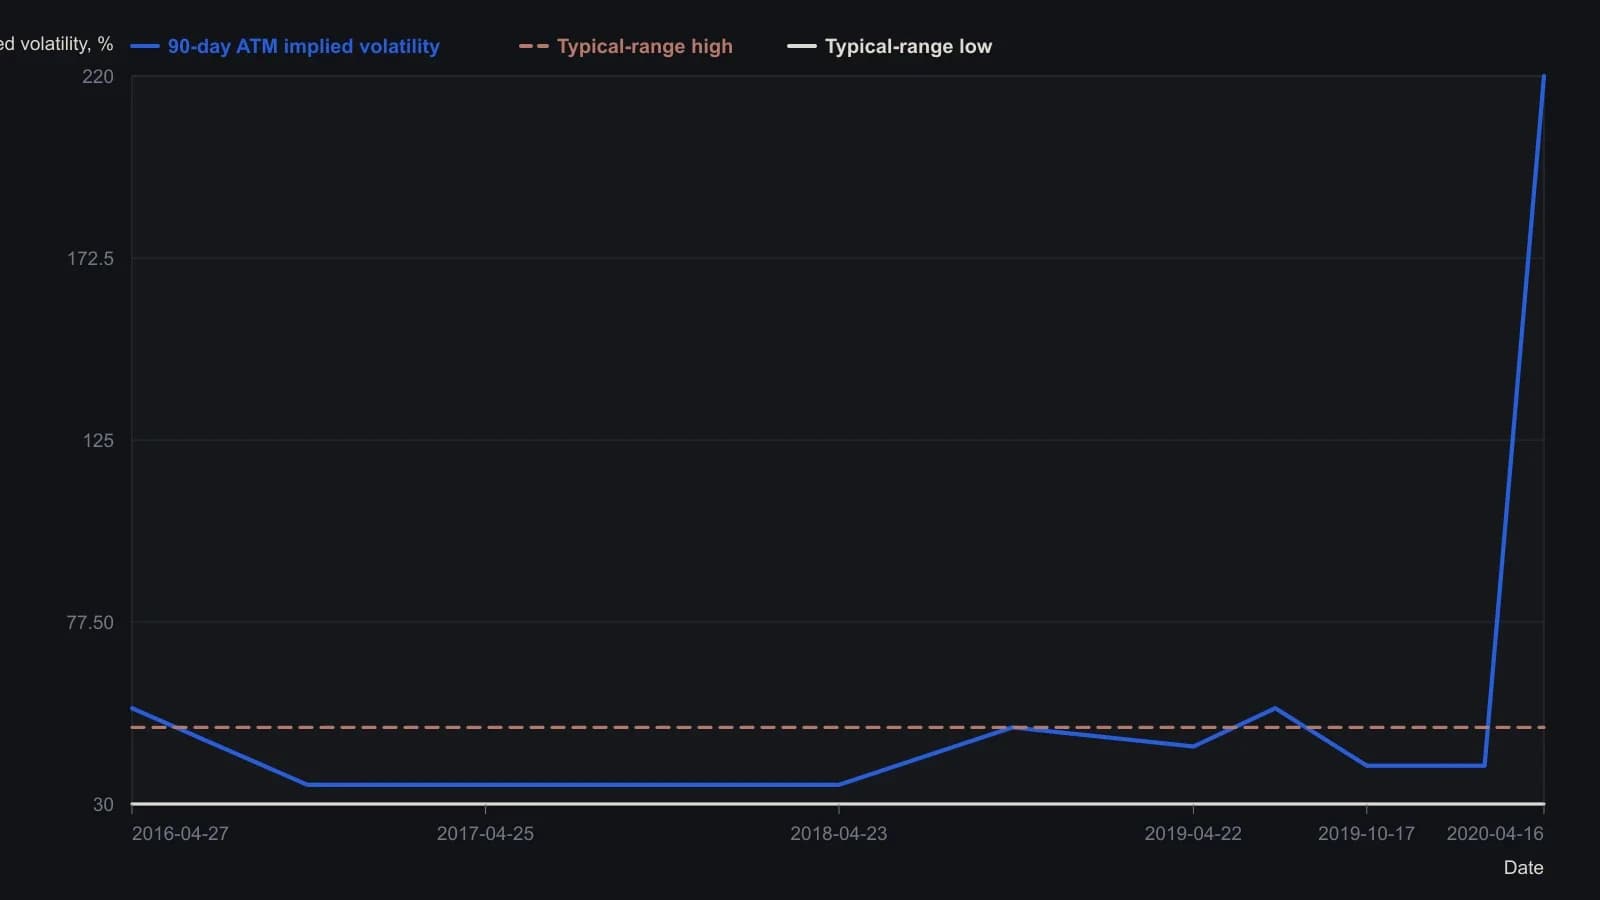
Показания подразумеваемой волатильности оцифрованы с небольшого опубликованного растра и округлены до 5 процентных пунктов. Пик 2020 года — последняя отметка на рисунке, около 220, что совпадает с формулировкой автора «выше 200%»; траектория внутри всплеска на изображении не разрешена. Свечи акции на том же рисунке идут по отдельной долларовой шкале и на эту ось не смешиваются.
Продажа пута при высокой подразумеваемой волатильности
В обсуждаемом варианте накопление акций не является основной целью. Заявленная цель — продать пут при высокой подразумеваемой волатильности, чтобы увеличить премию, при этом сохраняя готовность купить акции при поставке.
После продажи пута два исхода, описанные как благоприятные для более позднего выхода, — это снижение подразумеваемой волатильности, которое удешевляет обратный выкуп, либо истечение опциона без стоимости.
Размер премии как прочтение режима
Редакторская интерпретация: кейс авиакомпании 2020 года полезен как контекст для одного кэш-секьюрд пута, а не как самодостаточная причина продавать. Подразумеваемая волатильность, вышедшая из многолетнего диапазона от 30% до 50% и поднявшаяся выше 200%, может увеличить кредит. Та же паника, связанная с коронавирусом, и последующая остановка экономики также оставили акции под сильным давлением и перспективы неопределёнными, что удерживает в поле зрения поставку и полное денежное обязательство.
Два благоприятных более поздних выхода архива — снижение подразумеваемой волатильности, которое удешевляет обратный выкуп, либо истечение без стоимости — находятся внутри этого режима. Они не превращают экстремальное 90-дневное значение в самостоятельный сигнал на продажу. Сопоставление, которое относится к портфельному прочтению, — это размер опционной премии относительно более длинного типичного диапазона.
Все разборы дорожки · 15 разборов
- 1989Cash-secured puts и спреды против оверлеев buy-write
- 1990Оверлеи покрытых коллов не проходят тест на гибкость, пока не переформулированы как путы и спреды
- 2005Предложение покрытых коллов, кэш-секьюред путы и справедливая стоимость конверсии
- 2007Покрытые коллы и обеспеченные деньгами путы как один режим дохода
- 2007Cash-secured put, риск исполнения и оверлеи после входа
- 2012Риск накопления: защитные путы, кэш-секьюред путы и спреды
- 2016Доход cash-secured put, исполнение и reward-to-risk
- 2016Cash-secured puts при экстремальной подразумеваемой волатильности
- 2016Диапазонный режим золотого ETF как потолок короткого колла, пол пута и короткий стрэнгл
- 2017Недельные кэш-секьюред путы, отфильтрованные внутридневными стохастическими полосами
- 2018Далёкие вне денег кэш-секьюред путы как доход и вход
- 2018Недельный нисходящий тренд равновесного индекса как общий шлюз для премии VIX и обеспечения пута
- 2019Ограничение голой премии после всплеска волатильности
- 2020Кэш-секьюрд путы на всплеске подразумеваемой волатильности 2020 года
- 2020Cash-secured put как оверлей краш-режима