2019выпуск C0246-47
Ограничение голой премии после всплеска волатильности
Специализированная книга, более 20 лет продававшая далеко вне денег опционы на товарные фьючерсы, потерпела крах, когда короткие коллы на природный газ встретили скачок фьючерса и всплеск подразумеваемой волатильности. Расширение маржи затем превысило капитал клиента. Выдержка рассматривает каждую открытую продажу премии как способную встретить такой шок и не допускает сделку, пока шорт не кэш-секьюред, не оформлен как вертикальный спред или не снабжён стоп-лоссом до принятия кредита.
- Книга дохода далеко вне денег всё равно может потерпеть крах, когда скачок цены и рост подразумеваемой волатильности дают расширение маржи больше капитала клиента.
- Кэш-секьюред пут финансирует обязательство купить по страйку, но не ограничивает убыток, если базовый актив падает далеко ниже этого страйка.
- Вертикальный спред снимает неограниченный профиль голого опциона. Высокая вероятность того, что проданный страйк истечёт обесцененным, не уменьшает заявленный максимальный убыток.
- Если у опционной стратегии дохода нет стоп-лосса или иной заранее прописанной границы худшего случая, выдержка рассматривает эту продажу премии как сделку, которую не следует открывать.
Долго работавшая книга премии встретила один шок
Специализированная книга более 20 лет продавала далеко вне денег опционы на товарные фьючерсы. Она потерпела крах после того, как короткие коллы на природный газ со страйком примерно на 50 процентов выше тогдашней цены встретили скачок фьючерса с сентября по ноябрь 2018.
Подразумеваемая волатильность — это неопределённость, заложенная в цену опционов. Резкий рост может переоценивать короткие опционы против продавца ещё до достижения страйка. В этом случае всплеск пришёл вместе со скачком фьючерса. Расширение маржи затем увеличило гарантийное обеспечение, требуемое по коротким фьючерсным опционам, когда цена и волатильность пошли против книги, и это обеспечение превысило капитал клиента.
Оператор описал шок как не похожий ни на что виденное ранее. Выдержка всё равно рассматривает экстремальные неблагоприятные движения как события, с которыми следует считать способной столкнуться каждая открытая продажа премии.
Фьючерсы на природный газ во время всплеска конца 2018 года
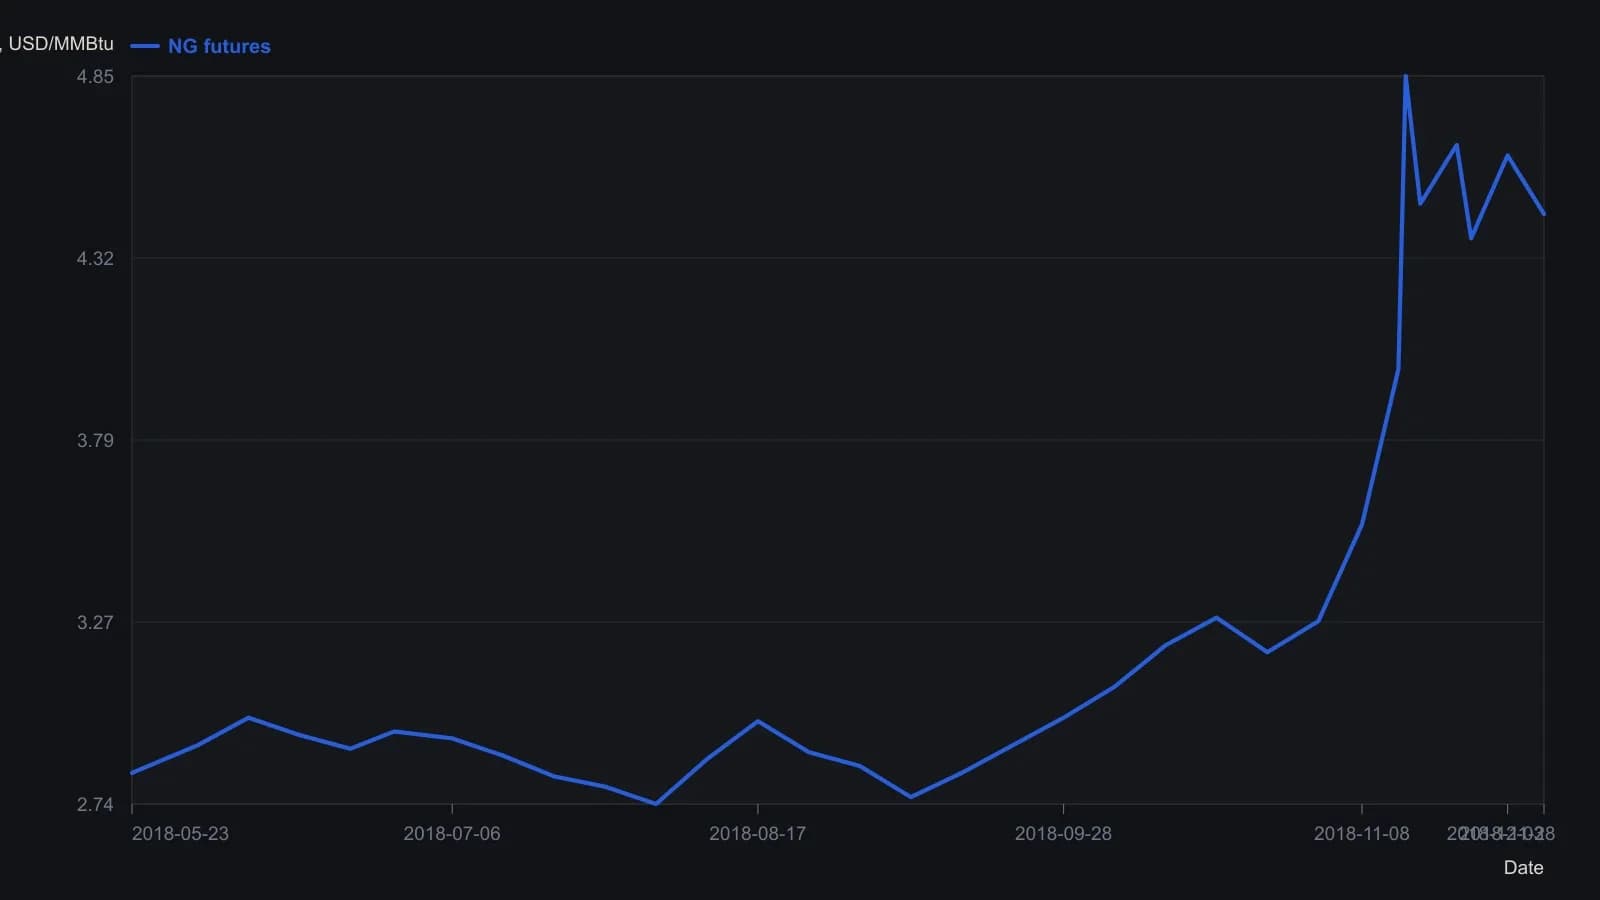
За исключением сессии 28 июня 2018 года, напечатанной в заголовке графика (открытие 2.99, максимум 3.02, минимум 2.93, закрытие 2.95), цены — визуальные отсчёты с дневных баров относительно сетки 0.25, поэтому отдельные даты приблизительны.
У голого короткого колла нет заявленного потолка
Нехеджированный короткий колл — это голый опцион. Без компенсирующего длинного опциона остаточная направленная экспозиция может расти вместе с базовым активом. У этого короткого колла нет фиксированной верхней границы убытка, потому что у цены базового актива нет заявленного потолка. Если используется такая структура, ограничивающим контролем представлен размер относительно капитала.
Кэш-секьюринг финансирует страйк
Кэш-секьюред пут — это короткий пут, обеспеченный достаточным объёмом денег, чтобы купить акции по страйку при исполнении, так что обязательство профинансировано заранее. В разборе акция по 92 поддерживает пут со страйком 90, проданный за 2. Деньги в размере 9,000 готовы купить 100 акций. Премия 200 сохраняется, если акция остаётся выше 90, а исполнение подразумевает эффективную цену покупки 88.
Тот же короткий пут по-прежнему требует заплатить 90, если акции предъявляют продавцу. Поэтому ночное падение до 50 оставляет крупный убыток. Кэш-секьюринг финансирует исполнение. Он не снимает риск снижения ниже страйка.
Вертикальный спред задаёт потолок
Сочетание короткого опциона ближе к деньгам с длинным опционом дальше вне денег того же типа и экспирации — это вертикальный спред. Это сочетание снимает профиль неограниченного убытка голого шорта и даёт убытку заявленный потолок. Высокая вероятность того, что проданный страйк истечёт обесцененным, не уменьшает этот заявленный максимальный убыток.
Нет границы — нет продажи
Стоп-лосс — это предварительное обязательство, которое ограничивает убыток или экспозицию до входа и пока позиция открыта, а не рассчитывает на то, что движение останется умеренным. Если нет плана, как худший случай будет обрезан или иначе ограничен, выдержка рассматривает продажу премии как сделку, которую не следует открывать.
Опционная стратегия дохода — это повторяемая процедура сбора премии, чьи правила входа, удержания, выхода и неучастия можно сформулировать как один процесс.
Неверный урок — отказаться от класса
Избегание опционов как класса представлено как неверный урок. Требуемый ответ — инвентаризировать риски, которые создаёт данная структура, и предпринять шаги, которые их снижают.
Редакторское прочтение: эта инвентаризация спрашивает, является ли каждый шорт кэш-секьюред путом, вертикальным спредом или голым опционом со стоп-лоссом, и может ли книга поглотить расширение маржи, если подразумеваемая волатильность растёт вместе с неблагоприятным движением цены.
Все разборы дорожки · 15 разборов
- 1989Cash-secured puts и спреды против оверлеев buy-write
- 1990Оверлеи покрытых коллов не проходят тест на гибкость, пока не переформулированы как путы и спреды
- 2005Предложение покрытых коллов, кэш-секьюред путы и справедливая стоимость конверсии
- 2007Покрытые коллы и обеспеченные деньгами путы как один режим дохода
- 2007Cash-secured put, риск исполнения и оверлеи после входа
- 2012Риск накопления: защитные путы, кэш-секьюред путы и спреды
- 2016Доход cash-secured put, исполнение и reward-to-risk
- 2016Cash-secured puts при экстремальной подразумеваемой волатильности
- 2016Диапазонный режим золотого ETF как потолок короткого колла, пол пута и короткий стрэнгл
- 2017Недельные кэш-секьюред путы, отфильтрованные внутридневными стохастическими полосами
- 2018Далёкие вне денег кэш-секьюред путы как доход и вход
- 2018Недельный нисходящий тренд равновесного индекса как общий шлюз для премии VIX и обеспечения пута
- 2019Ограничение голой премии после всплеска волатильности
- 2020Кэш-секьюрд путы на всплеске подразумеваемой волатильности 2020 года
- 2020Cash-secured put как оверлей краш-режима