2020выпуск C0660-64
Cash-secured put как оверлей краш-режима
В разобранном примере cash-secured put со страйком 3 требовал ещё около 73 процентов снижения до назначения, собирал 550 премии на лоте из 10 контрактов, если акции оставались выше страйка, и находился внутри тематической корзины с поправкой на волатильность, так что ни один отдельный символ не обязан был оказаться верным.
- Короткий cash-secured put требует внесения денежных средств в размере обязательства по страйку минус полученная премия, и эти средства являются заявленным максимальным убытком, если назначенные акции впоследствии обесценятся.
- Повышенная подразумеваемая волатильность рассматривалась как крупная компонента временной премии, которую короткий пут собирает только если принимаются траектории банкротства и глубокой просадки.
- При 274 днях до экспирации и подразумеваемой волатильности около 151 процента неизменная цена акции плюс снижение подразумеваемой волатильности со 151 процента до 75 процентов за 60 дней, по расчёту, опускали теоретическую стоимость пута ниже 0.02.
- Распределение капитала по тематической корзине с поправкой на волатильность и относительно небольшим размером на имя описывалось как снижение необходимости быть правым по любому отдельному символу.
Внесённые денежные средства против страйка
Короткий cash-secured put требует внесения денежных средств в размере обязательства по страйку минус полученная премия, и эти средства являются заявленным максимальным убытком, если назначенные акции впоследствии обесценятся. Cash-secured put использует это денежное обеспечение, чтобы поместить одно имя внутрь рамки волатильности и рыночного режима.
Разобранный пут со страйком 3
В разобранном примере пут со страйком 3, проданный когда акция торговалась около 11.07, потребовал бы ещё около 73 процентов снижения до назначения. При назначении эффективная стоимость акции равна страйку 3 минус премия 0.55, то есть 2.45 за акцию. Если акции остаются выше страйка 3 до экспирации, пут истекает и продавец сохраняет 550 премии, собранной на лоте из 10 контрактов.
Обеспеченный деньгами пут AAL $3: прибыль против цены акции
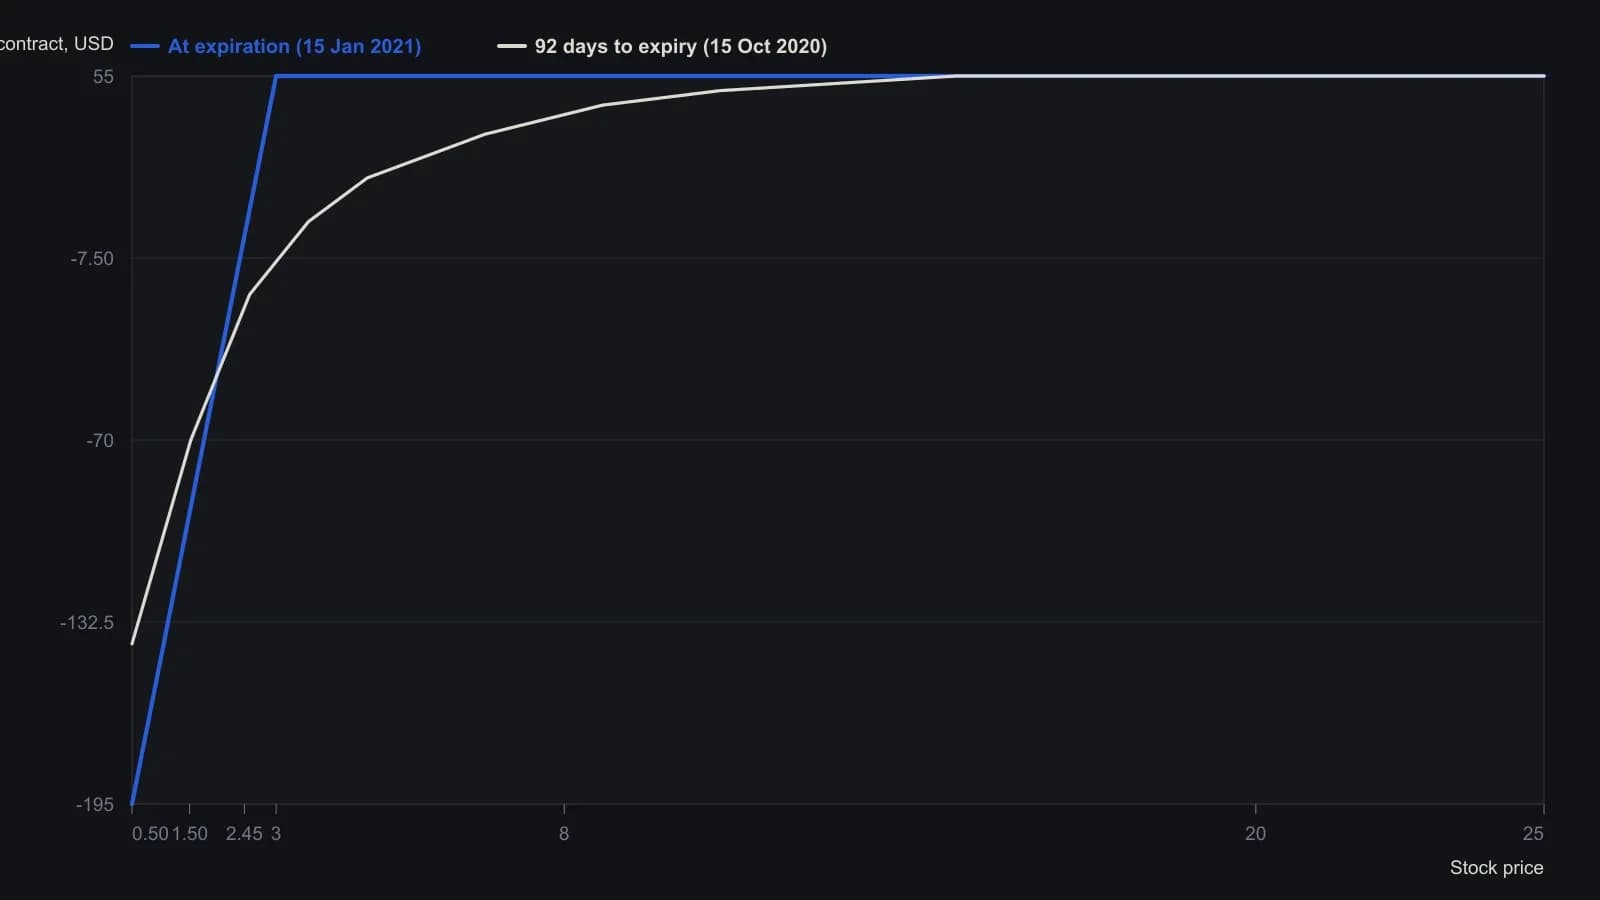
P/L указан на контракт и соответствует шкале рисунка примерно от −200 до +100 долларов; 10-лот из статьи масштабирует каждый доллар в десять раз. Рисунок датирован 16 Apr 2020, подразумеваемая волатильность 151 percent, до экспирации January 2021 оставалось 274 days. 92-дневная траектория приблизительна, потому что снята с мелкого растра.
Подразумеваемая волатильность и временная премия
Повышенная подразумеваемая волатильность на опционах примера рассматривалась как крупная компонента временной премии, которую короткий пут собирает только если принимаются траектории банкротства и глубокой просадки. Подразумеваемая волатильность — это подразумеваемая опционами неопределённость, которая задаёт временную премию и может сжать короткий пут даже когда цена акции почти не движется. При 274 днях до экспирации и подразумеваемой волатильности около 151 процента неизменная цена акции плюс снижение подразумеваемой волатильности со 151 процента до 75 процентов за 60 дней, по расчёту, опускали теоретическую стоимость пута ниже 0.02.
Тематические корзины при изменении условий
Распределение капитала по тематической корзине с поправкой на волатильность и относительно небольшим размером на имя описывалось как снижение необходимости быть правым по любому отдельному символу. Тематическая корзина — это группа имён или фондов, размер которых задаётся совместно, так что капитал выделяется теме, а не одному символу. Удержание одной тематической корзины в лонг и другой в шорт описывалось как способ снять часть рыночного риска при внезапном изменении условий. Результаты рынка акций и экономические условия описывались как способные расходиться, потому что они не связаны друг с другом контрактно.
Все разборы дорожки · 15 разборов
- 1989Cash-secured puts и спреды против оверлеев buy-write
- 1990Оверлеи покрытых коллов не проходят тест на гибкость, пока не переформулированы как путы и спреды
- 2005Предложение покрытых коллов, кэш-секьюред путы и справедливая стоимость конверсии
- 2007Покрытые коллы и обеспеченные деньгами путы как один режим дохода
- 2007Cash-secured put, риск исполнения и оверлеи после входа
- 2012Риск накопления: защитные путы, кэш-секьюред путы и спреды
- 2016Доход cash-secured put, исполнение и reward-to-risk
- 2016Cash-secured puts при экстремальной подразумеваемой волатильности
- 2016Диапазонный режим золотого ETF как потолок короткого колла, пол пута и короткий стрэнгл
- 2017Недельные кэш-секьюред путы, отфильтрованные внутридневными стохастическими полосами
- 2018Далёкие вне денег кэш-секьюред путы как доход и вход
- 2018Недельный нисходящий тренд равновесного индекса как общий шлюз для премии VIX и обеспечения пута
- 2019Ограничение голой премии после всплеска волатильности
- 2020Кэш-секьюрд путы на всплеске подразумеваемой волатильности 2020 года
- 2020Cash-secured put как оверлей краш-режима