2013выпуск C0422-25
Классифицируйте исходный минимум, прежде чем отсчитывать следующий рост
После максимума октября 2007 года 517-дневное падение к марту 2009 года не совпало со стандартным диапазоном снижения. Следующий базовый рост отсчитывался от вторичного минимума 20 ноября 2008 года, а интервалы средней секции затем проецировали более поздние поворотные точки в 2010 году и в начале 2013 года.
- Стандартные временные интервалы группируют исторические периоды роста в четыре диапазона длительности, поэтому 900-дневный рост считается невозможным отсчетом.
- 517-дневное снижение от максимума октября 2007 года к марту 2009 года находится вне стандартных диапазонов снижения, поэтому следующий рост не отсчитывается от этого конечного минимума.
- Принцип непрерывности начинает следующий базовый рост от вторичного минимума 20 ноября 2008 года, который пришелся на график 13 to 14 месяцев, ожидаемый после максимума бычьего рынка.
- Равноудаленные отсчеты средней секции проецировали минимум 5 июля 2010 года, позднее сверенный с 2 июля, и комбинированное окно с 16 января по 24 февраля 2013 года для окончания бычьего рынка.
Стандартные временные интервалы принимают только некоторые дневные отсчеты
Исторические периоды роста группируются в четыре стандартных диапазона временных интервалов, включая субнормальную группу 414-615 дней и расширенную группу 929-968 дней. 900-дневный рост не принадлежит к этим кластерам и считается невозможным отсчетом.
Базовый рост — это классифицированный восходящий интервал, отсчитываемый от назначенного исходного минимума до более позднего максимума и группируемый по стандартной длительности, а не по величине ценового движения. Базовое снижение — это классифицированный нисходящий интервал, длина которого после предшествующего максимума ожидается в одном из нескольких стандартных диапазонов длительности.
Стандартные временные интервалы Линдсея для базовых повышений и снижений
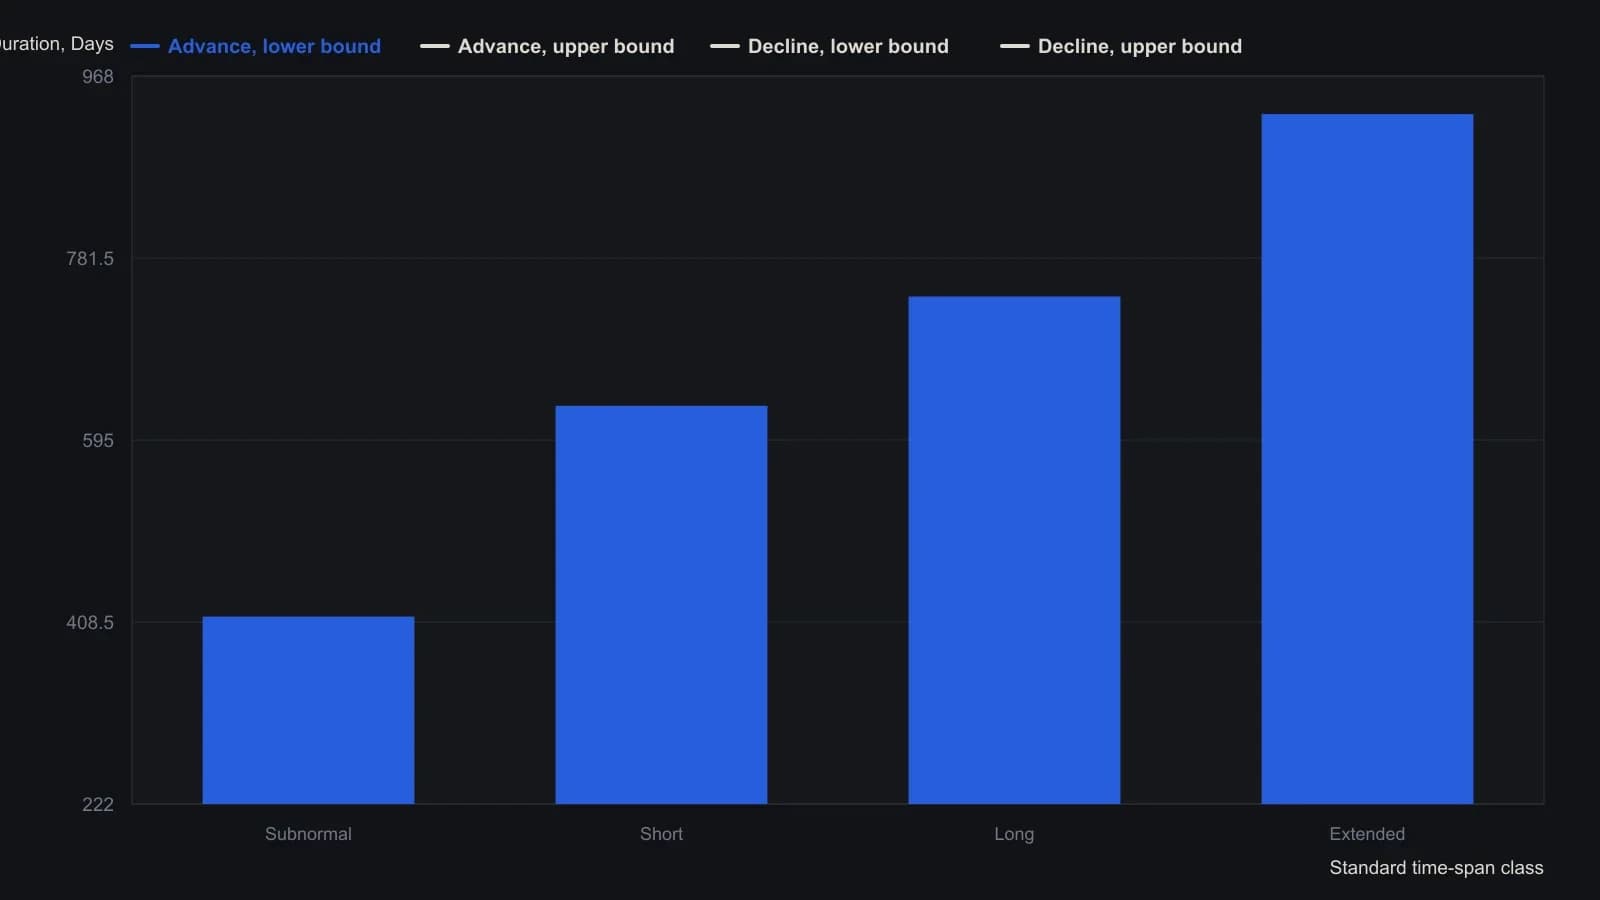
Расширенные снижения в исходной таблице помечены как неприменимые, поэтому у этого класса нет диапазона снижения.
Почему впадина марта 2009 года не является исходной точкой
После максимума октября 2007 года снижение к марту 2009 года длилось 517 дней. Эта длина не встречается среди стандартных диапазонов снижения, поэтому следующий рост не отсчитывается от этого конечного минимума.
Временный или вторичный минимум ожидается через 13 to 14 месяцев после максимума бычьего рынка. Рынок 2007-2008 годов отскочил по этому графику, совпав с длинным окном базового снижения. Принцип непрерывности требует, чтобы следующий рост отсчитывался от конца предыдущего классифицированного снижения, которым в данном случае является вторичный минимум 20 ноября 2008 года, а не более поздняя впадина марта 2009 года.
Минимум длинного цикла не является следующей исходной точкой
Длинные циклы описываются как длящиеся около 20 лет. Каждый делится на два кратных цикла, а сами эти кратные циклы содержат от двух до четырех базовых циклов. Минимум марта 2009 года рассматривается как конец длинного цикла.
Эта более крупная роль не меняет правило исходной точки. Следующий базовый рост по-прежнему отсчитывается от вторичного минимума 20 ноября 2008 года, а не от более поздней впадины длинного цикла.
Отсчеты средней секции после 2005 года
Нисходящая средняя секция определяется двумя ралли, E и G, примерно до одного уровня, затем финальным минимумом. Январь 2005 года представлен как такая структура, хотя его ралли были короче типичных.
Отсчет 1,000 дней от точки E 12 января 2005 года до вершины 9 октября 2007 года, затем то же расстояние вперед, проецировал минимум на 5 июля 2010 года против фактического минимума 2 июля, на один торговый день раньше.
Восходящая средняя секция — это интервал бычьего рынка, в котором скорость подъема замедляется относительно периодов роста, которые идут до и после него. Отсчет 10 августа 2005 года длиной 1,304 дня до минимума длинного цикла 6 марта 2009 года подразумевал более поздний максимум через 1,309 дней после этого минимума, датированный 5 октября 2012 года.
Отсчет в 1,451 день от более ранней исходной точки до минимума марта 2009 года, повторенный вперед, нацеливал окончание последующего бычьего рынка на 24 февраля 2013 года и был классифицирован как расширенный базовый рост. Совмещение проекций средней секции дало ожидаемое окончание бычьего рынка между 16 января и 24 февраля 2013 года.
Все разборы дорожки · 14 разборов
- 1982Трёхкатегорийный фильтр Фибоначчи для волновых сетапов
- 1985Три проверки свингов Фибоначчи на казначейских облигациях
- 1990Метки Эллиотта и подсчёт дней по Фибоначчи на графике разворотной волатильности
- 1991Построение кластеров временных циклов Фибоначчи по волновым соотношениям
- 1992Построение кластерных прогнозов статических и динамических циклов
- 1992Построение рабочей таблицы временных соотношений по пяти циклам
- 1998Построение осцилляторов поддержки-сопротивления и временных зон Фибоначчи
- 2003Построение вложенных пятых волн с помощью соотношений Фибоначчи
- 2010Сезоны, цикл Уолла и время Фибоначчи на длинной волне 1949 года
- 2011Построение меток временных циклов Фибоначчи и Люка
- 2013Сжимающиеся временные посты Фибоначчи как учебный случай доминирующего цикла
- 2013Классифицируйте исходный минимум, прежде чем отсчитывать следующий рост
- 2014Определение окончания цикла с помощью range bars, медианных линий и Fibonacci
- 2015Построение зон реакции по свингам и медианным линиям