2012выпуск C1258-64
Недельные дебетовые спреды и сопоставление с режимом волатильности
Бумага может сильно колебаться от сессии к сессии и всё же завершить многосессионное окно почти без чистого тренда. Этот разбор использует этот разрыв между траекторией и смещением, чтобы назначить покупку или продажу опционов, а затем проверяет недельную процедуру дебетового спреда с явными правилами по дельте, восстановлению премии и обратному выкупу короткой ноги.
- Реализованная траектория и чистое смещение — не один и тот же вход для решения: крупные дневные процентные колебания всё же могут оставить мало чистого тренда за многосессионное окно.
- Учебный контраст относит выраженные однонаправленные тренды к покупке опционов, а волатильные торговые диапазоны — к структурам продажи премии, таким как железные кондоры.
- Недельный дебетовый спред снижает чистые затраты, сочетая длинную ногу в деньгах с высокой дельтой и короткую ногу, которая собирает больше временной премии, чем платит длинная сторона.
- Если короткая продажа не может выполнить цель по премии, тот же чек-лист допускает более близкий короткий страйк, голую длинную позицию или отказ от сделки.
Траектория и чистое смещение
Высоковолатильная бумага может показывать крупные дневные процентные колебания и всё же завершить многосессионное окно почти без чистого тренда. Реализованная траектория и чистое смещение — не один и тот же вход для решения.
Продвижение с низкой вариацией на один процент за сессию на протяжении двадцати сессий нарастает до чистого прироста более двадцати процентов. Зигзаг той же длины из дней роста и падения на десять процентов может оставить цену около старта.
Покупка премии или продажа премии
Учебный контраст относит выраженные однонаправленные тренды к покупке опционов, а волатильные торговые диапазоны — к структурам продажи премии, таким как железные кондоры.
В стандартной модели ценообразования акция, которая растёт на один процент каждый день без вариации, имеет теоретическую волатильность ноль. Поэтому устойчивые тренды могут делать купленные премии сравнительно дешёвыми.
Подразумеваемая волатильность — это волатильность, которую рынок закладывает в цену опционов. В этом рабочем процессе она используется, чтобы судить, лучше ли бумаги как кандидаты на покупку премии в трендах или на продажу премии в диапазонах.
Подразумеваемая волатильность пута Boeing против 30-дневной исторической волатильности
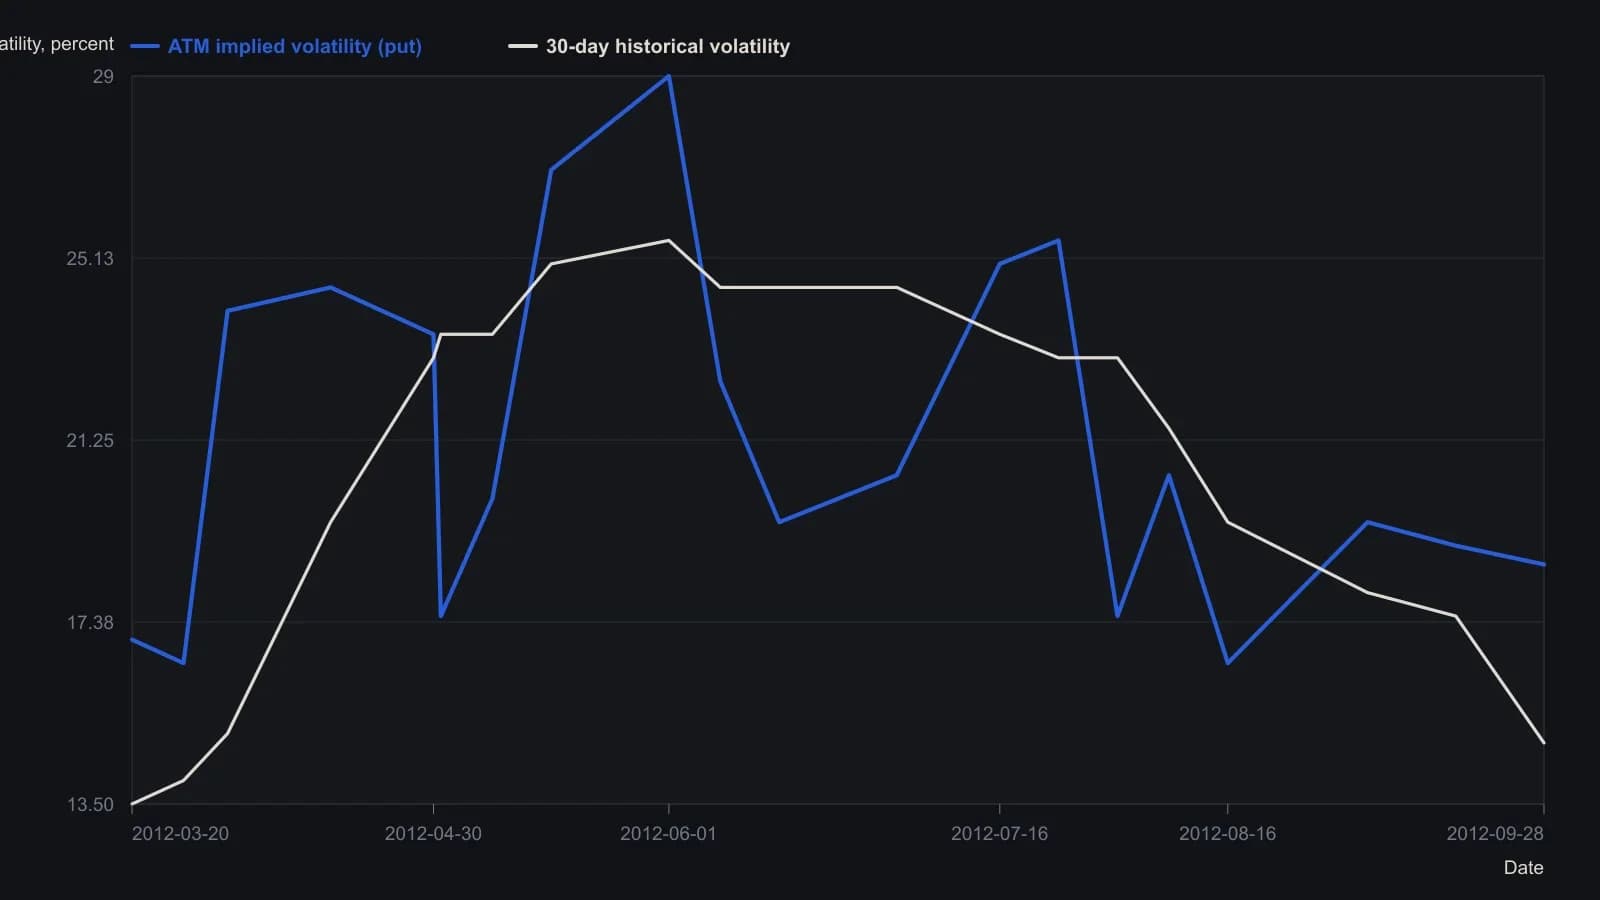
На этом снимке наложены простая историческая волатильность и историческая волатильность с реинвестированием дивидендов (обе показывают 14.8251 на 30 днях). Расчётная подразумеваемая волатильность опциона — 26.1100 в виде короткой метки на правой оси, а не как история. В подвале калькулятора указано, что премия была ниже внутренней стоимости, поэтому текущую подразумеваемую волатильность вычислить не удалось. Оцифрованные уровни приблизительны с точностью около половины пункта волатильности.
Недельные опционы и неиспользованное время
Недельные опционы рассчитаны на удержание около семи торговых дней или меньше, чтобы покупатели не платили за неиспользованное календарное время. Они также могут дополнять календарные спреды или покрытые позиции против более дальних по сроку опционов или акций.
Недельный дебетовый спред представлен как способ снизить чистые затраты. Когда он построен по заявленным правилам, он также снимает риск временного распада, который иначе остро проявляется в коротких опционах.
Дельта, восстановление премии и воздержание
Опционный спред — это комбинация с ограниченным риском из длинного опциона и короткого опциона, которая снижает чистую уплаченную или полученную премию и при этом формирует профиль выплаты. Дебетовый спред открывается уплатой чистой премии: обычно длинный опцион в деньгах частично финансируется продажей более дальнего опциона вне денег.
Длинная нога задана как более глубокий заменитель акции в деньгах с дельтой не ниже семидесяти, повышенной не ниже восьмидесяти в последние несколько дней перед пятничной экспирацией. Дельта — это приблизительное изменение цены опциона при движении базового актива на один пункт и здесь используется как этот порог замены акции.
Короткая нога — опцион вне денег или опцион около денег в последний день или два, подобранный так, чтобы собранная временная премия с запасом покрывала временную стоимость, уплаченную на длинной стороне. Анализ опционной премии и есть это сравнение, поэтому чистый дебет оправдан оставшимся сроком жизни и ожидаемым движением.
В разобранных числах колл со страйком 100, купленный за 4.00 при оставшихся пяти сессиях и акции на 103.00, сочетается с коллом 105 с целью 1.00 или выше. Если эта продажа не может выполнить цель, трейдер рассматривает более близкий короткий страйк, голую длинную позицию или отказ от сделки.
Обратный выкуп короткой ноги
Чтобы не фиксировать потолок сильного тренда навсегда, короткий колл рассматривают к обратному выкупу, когда акция достигает выписанного страйка плюс первоначально собранная премия. Колл 105, проданный по 1.00 при акции на 103.00, пересматривается на 106.00. Обратный выкуп на позднем цикле всё ещё может оставить комбинированный дебетовый спред прибыльным.
Редакторское прочтение: эти проверки обратного выкупа и воздержания удерживают вход, выход и стояние в стороне внутри одной процедуры, а не как отдельный дискреционный слой.
Все разборы дорожки · 10 разборов
- 1998Выбор страйка по распределению доходностей и подразумеваемой волатильности
- 2004Построение оверлея индексных опционов с дивидендными премиями и открытым интересом
- 2005Подразумеваемая волатильность и ценовая дивергенция как фильтр режима сентимента
- 2007Ранжирование коротких опционов по премии, марже, времени и дельте
- 2008Построение бычьего пут-спреда при повышенной подразумеваемой волатильности
- 2008Ранжирование по чистой временной стоимости для конверсионных спредов
- 2008Товарные кредитные спреды вне денег в режиме волатильности
- 2012Пределы far-spot option-elasticity и percent-theta
- 2012Недельные дебетовые спреды и сопоставление с режимом волатильности
- 2018Построение страйков опционов из внутренней стоимости и временной премии