2008выпуск C061-2
Ранжирование по чистой временной стоимости для конверсионных спредов
Сведите каждый котируемый опцион к остаточной премии, сложите знаковые остатки по conversion-spread или option-spread и пусть этот показатель net-time-value ранжирует, какой пакет кэш-энд-кэрри предлагает цепочка.
- Временная стоимость — это остаточная премия опциона после вычета внутренней стоимости из котируемой цены; любая отрицательная внутренняя величина обнуляется.
- Знаковые остаточные премии каждой ноги option-spread складываются в показатель net-time-value, который ранжирует конкурирующие конструкции.
- Остаточная премия, как правило, растёт, когда до экспирации остаётся больше времени и когда волатильность выше.
- Conversion-spread с положительной чистой остаточной премией считывается с цепочки как кандидат на cash-and-carry-arbitrage без стека греков.
Начните с остаточной премии
Option-premium-analysis раскладывает каждую котируемую цену на внутреннюю стоимость и остаточную премию, чтобы один пакет можно было сравнивать по страйкам и структурам спредов. Остаточная премия опциона равна котируемой цене минус внутренняя стоимость; любая отрицательная внутренняя величина обнуляется.
Временная стоимость — это остаточная премия опциона после вычета внутренней стоимости из котируемой цены. Внутренняя стоимость — немедленно исполняемая часть опциона, ограниченная нулём снизу, когда страйк находится на неисполняемой стороне кэш-цены. Остаточная премия, как правило, растёт, когда до экспирации остаётся больше времени и когда волатильность выше.
Один знаковый показатель ранжирует конструкции
Знаковые остаточные премии каждой ноги option-spread можно сложить в показатель net-time-value, который ранжирует конкурирующие конструкции. Net-time-value — это знаковая сумма по всем ногам option-spread или конверсионного пакета, используемая как показатель ранжирования конструкций.
Option-spread в этом рабочем процессе — многоногий опционный пакет, конкурирующие версии которого ранжируются одной знаковой суммой остаточной премии.
Conversion-spread как кэш-энд-кэрри
Конверсия сочетает кэш-инструмент с коротким коллом и длинным путом того же страйка либо разворачивает все три ноги. Conversion-spread — это тот же однострайковый пакет кэш-энд-кэрри: длинный кэш с коротким коллом и длинным путом либо короткий кэш с длинным коллом и коротким путом.
Cash-and-carry-arbitrage — это конверсия или обратная конверсия, у которой чистая остаточная премия положительна и поэтому трактуется как зафиксированный остаток, а не как направленная ставка. Конверсия с положительной чистой остаточной премией считывается с цепочки как кандидат на cash-and-carry-arbitrage без стека греков.
Архивные иллюстрации
На иллюстрации с кэш-ценой 100 три конверсионных пакета дали чистые остаточные премии 0.2, 0.1 и 0.3.
На принте SPY 130.91 по опционам с экспирацией 15 September 2006 чистая остаточная премия достигла пика 0.19 на страйке 122 и минимума -0.26 на страйке 134. Конверсионные пакеты, построенные на этих страйках 122 и 134, оба показали положительную чистую остаточную премию и были классифицированы как безубыточные конструкции кэш-энд-кэрри.
Чистая временная стоимость по цепочке конверсий SPY September 2006
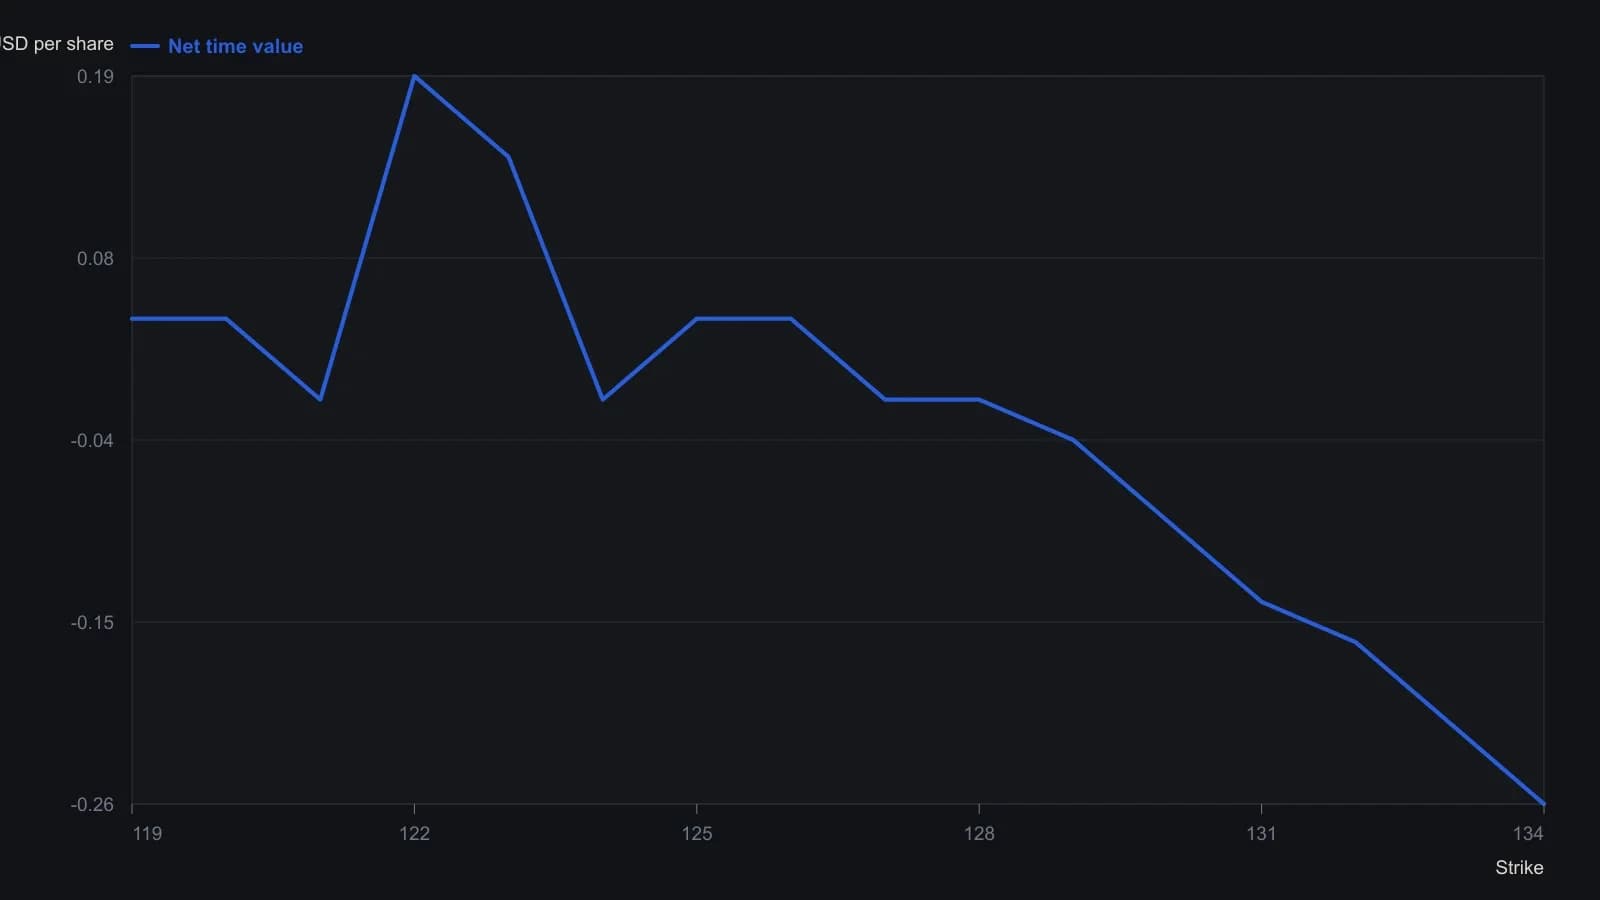
Срез рынка: SPY на 130.91 на 30 August 2006, опционы с экспирацией 15 September 2006. Скобки в исходной колонке чистой стоимости означают отрицательные величины.
Все разборы дорожки · 10 разборов
- 1998Выбор страйка по распределению доходностей и подразумеваемой волатильности
- 2004Построение оверлея индексных опционов с дивидендными премиями и открытым интересом
- 2005Подразумеваемая волатильность и ценовая дивергенция как фильтр режима сентимента
- 2007Ранжирование коротких опционов по премии, марже, времени и дельте
- 2008Построение бычьего пут-спреда при повышенной подразумеваемой волатильности
- 2008Ранжирование по чистой временной стоимости для конверсионных спредов
- 2008Товарные кредитные спреды вне денег в режиме волатильности
- 2012Пределы far-spot option-elasticity и percent-theta
- 2012Недельные дебетовые спреды и сопоставление с режимом волатильности
- 2018Построение страйков опционов из внутренней стоимости и временной премии