2008выпуск C041-6
Построение бычьего пут-спреда при повышенной подразумеваемой волатильности
Бычий пут-спред строится как кредитный спред: продаётся опцион пут вне денег, покупается пут ещё дальше вне денег, и чистый кредит сохраняется, если базовый актив остаётся выше проданного страйка. Эта архивная статья разбирает такое построение, когда поддержка, повышенная подразумеваемая волатильность и временной распад рассматриваются как совместные входные данные.
- Бычий пут-спред продаёт опцион пут вне денег и покупает пут ещё дальше вне денег, так что при входе получается чистый кредит.
- Максимальный кредит сохраняется, если базовый актив остаётся выше проданного страйка и оба пута истекают без стоимости; максимальный убыток возникает, если цена падает ниже купленного страйка.
- Поскольку прибыль ограничена кредитом на входе, более высокая подразумеваемая волатильность считается благоприятной: она увеличивает временную премию, собираемую с короткого пута.
- Предпочтительная постановка сочетает идентифицируемый уровень поддержки с подразумеваемой волатильностью у верхней границы одно- или двухлетнего диапазона, а PROVEST решает, допустим ли спред.
Что такое бычий пут-спред
Бычий пут-спред строится продажей опциона пут вне денег и покупкой пута ещё дальше вне денег, так что при входе получается чистый кредит. Комбинация является кредитным спредом: по короткой ноге собирается больше премии, чем уплачивается за длинную ногу.
Построение представлено как способ собирать премию, когда базовый актив никуда не идёт, особенно когда высокая подразумеваемая волатильность делает покупку опционов непривлекательной.
Как ограничены кредит и убыток
Максимальный кредит сохраняется, если базовый актив остаётся выше проданного страйка и оба пута истекают без стоимости. Максимальный убыток возникает, если базовый актив падает ниже купленного страйка.
Соотношение прибыль/риск — это отношение максимального собранного кредита к максимальному убытку на ширине спреда. Для этого построения отношение обычно меньше единицы, поэтому позиция описывается как требующая активного контроля убытков.
Почему более высокая подразумеваемая волатильность считается благоприятной
Подразумеваемая волатильность — это подразумеваемая рынком волатильность, заложенная в цены опционов. Здесь она служит мерой того, сколько временной премии доступно для сбора. Временная премия — это внешняя часть цены опциона. Для опционов вне денег это вся премия, и она колеблется вместе с подразумеваемой волатильностью и спросом.
Поскольку прибыль по спреду ограничена кредитом на входе, более высокая подразумеваемая волатильность считается благоприятной: она увеличивает временную премию, собираемую с короткого пута.
Поддержка как линия, которая нужна короткому путу
Идентифицируемый уровень поддержки плюс подразумеваемая волатильность у верхней границы одно- или двухлетнего диапазона представлены как предпочтительная постановка для этого кредитного спреда.
Постановка по поддержке — это чётко определённый ценовой пол. Она даёт короткому путу заданную линию, которую базовый актив, как ожидается, удержит, пока на позицию работает временной распад.
Проиллюстрированное построение на 10 лотов
В проиллюстрированном примере на 10 лотов пут December 50 продаётся по 1.00, а пут December 45 покупается по 0.15. Это даёт максимальный кредит 850 против гораздо большего определённого убытка.
Соотношение прибыль/риск меньше 1. Тот же пример представляет позицию как требующую активного контроля убытков, а не удержания, которое можно оставить без управления.
P/L на экспирации 10-лотового бычьего пут-спреда LLY декабрь 50/45
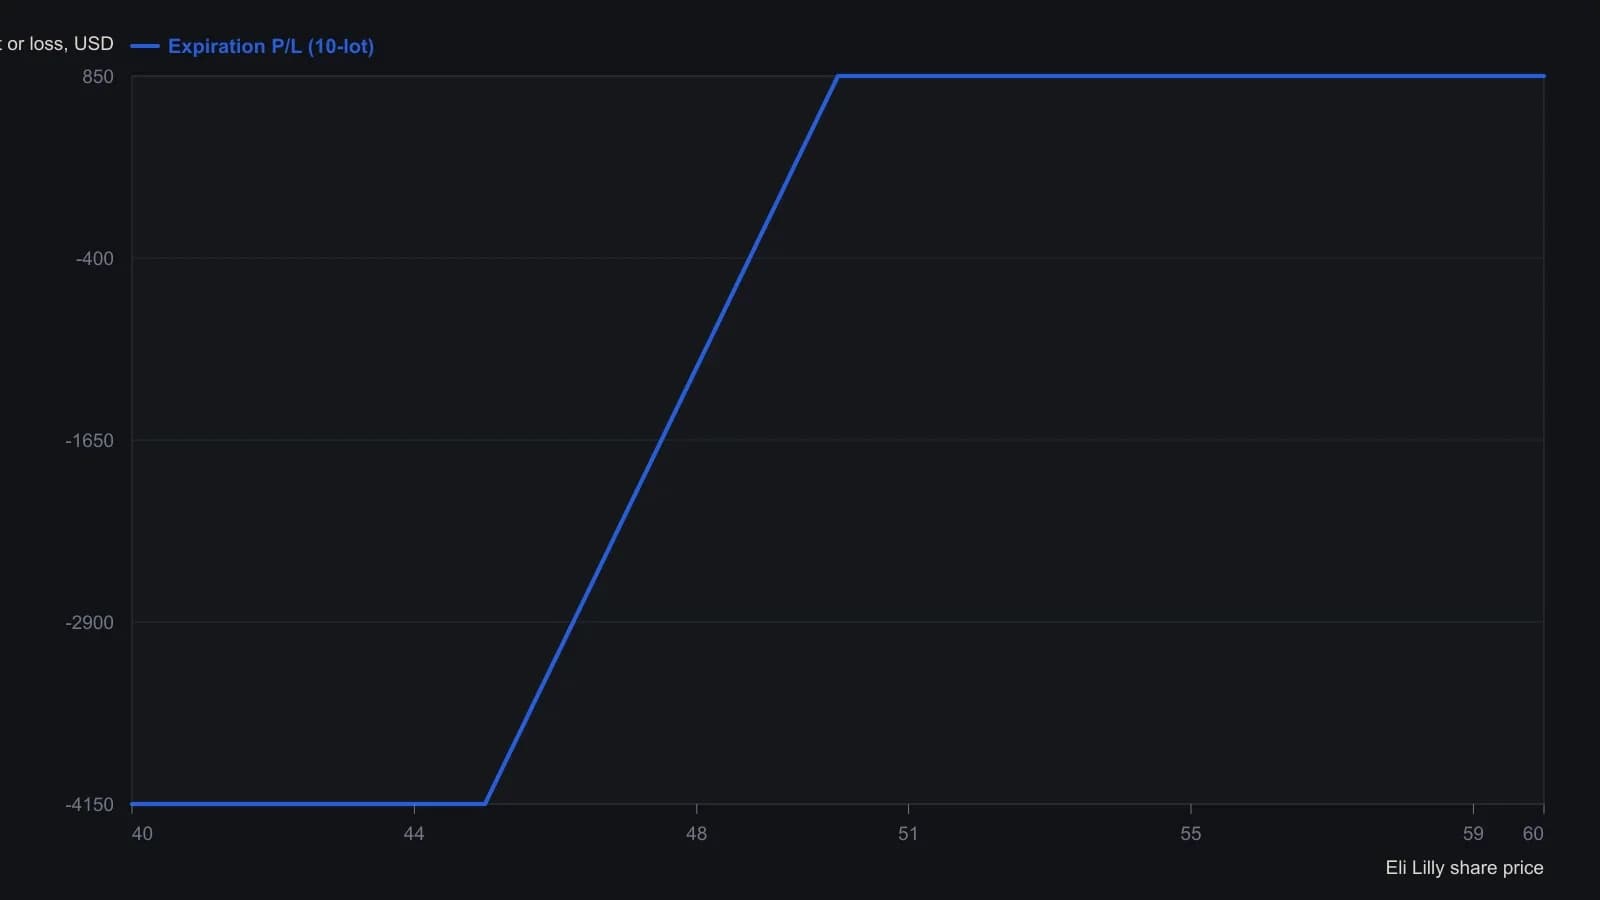
Расчёт конструкции даёт кредит 0.85 пункта, или 850 долларов на 10 лотах. В той же статье максимальная прибыль позднее указана как 815 долларов в подписи к Figure 4 и в абзаце с результатами; эта серия использует величину 850 долларов, рассчитанную по ценам исполнения.
Временной распад выше короткого страйка
Кривые риска для построения показывают, что временной распад работает в пользу трейдера, пока базовый актив остаётся выше короткого страйка по мере приближения экспирации. Временной распад здесь означает, что стоимость спреда по переоценке имеет тенденцию улучшаться вдоль этого пути.
На том же примере пути базовый актив удерживался выше страйка 50 до экспирации December, оба пута истекли без стоимости, и позиция реализовала максимальный кредит.
PROVEST как экран допуска
PROVEST — это пятифакторный чек-лист, используемый, чтобы решить, допустим ли бычий пут-спред: вероятность, волатильность, экспирация, скью и тайминг.
Экран ищет дельты короткого пута около -20 до -45, подразумеваемую волатильность у верхней границы её одно- или двухлетнего диапазона и менее 60 дней до экспирации. Благоприятный скью волатильности необязателен. Тайминг выставляется против двойных или тройных оснований, когда покупку опционов трудно обосновать.
Редакторское прочтение
Редакторское: TradersWeek читает это построение как одну процедуру, которая может входить, удерживать, выходить или воздерживаться, а не как направленную ставку на то, что базовый актив обязан расти. Поддержка, повышенная подразумеваемая волатильность и временной распад рассматриваются как совместные входные данные, которые делают кредитный спред пригодным для экрана.
Такая рамка является редакторской. Архив представляет построение, экран, кривые риска и один пример пути до экспирации. Он не заявляет результатов для текущих рынков.
Все разборы дорожки · 10 разборов
- 1998Выбор страйка по распределению доходностей и подразумеваемой волатильности
- 2004Построение оверлея индексных опционов с дивидендными премиями и открытым интересом
- 2005Подразумеваемая волатильность и ценовая дивергенция как фильтр режима сентимента
- 2007Ранжирование коротких опционов по премии, марже, времени и дельте
- 2008Построение бычьего пут-спреда при повышенной подразумеваемой волатильности
- 2008Ранжирование по чистой временной стоимости для конверсионных спредов
- 2008Товарные кредитные спреды вне денег в режиме волатильности
- 2012Пределы far-spot option-elasticity и percent-theta
- 2012Недельные дебетовые спреды и сопоставление с режимом волатильности
- 2018Построение страйков опционов из внутренней стоимости и временной премии