2010выпуск C1338-43
Конструкция short-strangle из диапазона, волатильности и премии
short-strangle — это пут и колл вне денег с одной экспирацией. Архивная конструкция ставит эти крылья по bollinger-band-range, продаёт только после того, как option-premium-analysis находит котировку завышенной относительно модели, которая использует implied-volatility, затем держит книгу delta-neutral, когда цена уходит от середины.
- short-strangle — это короткий пут вне денег и короткий колл вне денег с одной экспирацией, поэтому в деньгах может оказаться только одна сторона.
- bollinger-band-range ставит крылья около границ в два и три стандартных отклонения, которые архив описывает как удерживающие цену примерно 95 процентов и 99 процентов времени.
- option-premium-analysis сравнивает справедливую стоимость модели с живой котировкой, а implied-volatility — это вход, который уравнивает модель с этой котировкой, чтобы продавались только переоценённые крылья.
- Та же книга — это margin-efficient-strangle, которую можно вести delta-neutral, управлять через dynamic-hedging или собирать, выбирая leg-into второго крыла после разворота.
Пара крыльев вне денег с одной экспирацией
short-strangle строится как пут вне денег и колл вне денег с одной экспирацией, поэтому в деньгах может оказаться только одна сторона. Поскольку оба крыла стартуют вне денег, книга является margin-efficient-strangle: маржа снижена и считается по стороне, которая ближе к тому, чтобы оказаться в деньгах.
Страйки по конверту диапазона
Конструкция диапазона использует полосы Боллинджера. Цену описывают как остающуюся внутри двух стандартных отклонений примерно 95 процентов времени и внутри трёх стандартных отклонений примерно 99 процентов времени. Полосы сужаются на спокойных рынках и расширяются на волатильных. bollinger-band-range — это конверт, которым находят вероятные торговые границы и ставят короткие страйки около этих границ.
Справедливая стоимость против котировки
Вход обусловлен проверкой премии. option-premium-analysis сравнивает справедливую стоимость модели с живой котировкой, чтобы продавец мог выявить переоценённые контракты до продажи обеих сторон strangle. implied-volatility — это вход волатильности, который уравнивает модель ценообразования с рыночной ценой опциона; здесь он нужен, чтобы судить, завышена ли котируемая премия относительно недавнего реализованного движения.
Конструкция September 2009 EUR/USD
В примере September 2009 EUR/USD девятинедельный диапазон и откат к 30-дневной средней использовались, чтобы продать strangle около середины диапазона, при 1.3800 около минимума диапазона и 1.4500 около линии трёх стандартных отклонений. Перед продажей в модифицированный калькулятор Black-Scholes подавали цену фьючерса, страйк, 30-дневную аннуализированную волатильность 8.7, дни до экспирации и процентные ставки. Модельная стоимость каждого крыла была 0.23 при дельте 0.14, а котируемые коллы были в 2.39 раза выше этой модельной стоимости. Рабочая книга изначально была delta-neutral, истекала через 25 days 4 September 2009 и фиксировала начальную маржу около $4,500 плюс $2,650 собранной премии.
Как держать книгу торгуемой после середины
Та же конструкция поддерживает управление delta-neutral. Положительная дельта короткого колла уравновешивается отрицательной дельтой короткого пута, затем корректируется базовым активом или дополнительными опционами, чтобы временной распад собранной премии работал при меньшей направленной экспозиции. Дельта трактуется как изменение цены опциона относительно движения базового актива на один пункт и как приблизительная вероятность, что опцион истечёт в деньгах. Короткий at-the-money колл 100 дан как +0.50, когда базовый актив равен 100.
Варианты конструкции после середины включают продажу обоих крыльев вместе в диапазоне или выбор leg-into книги: продать одно крыло на развороте и подождать продажи другого. Поздние решения охватывают интервал хеджа, маржу, стопы, раннюю фиксацию прибыли, хеджи фьючерсами против опционов, роллы и управление P&L хеджа так, чтобы он не стирал распад к экспирации. dynamic-hedging добавляет или снимает фьючерсы, акции или дополнительные опционы после входа, чтобы чистая дельта книги держалась около планового целевого уровня по мере изменения цены и времени. Любой исход вне запланированного диапазона или прогноза волатильности требует встречного плана хеджа.
Уровни конструкции короткого стрэнгла EUR/USD, September 2009
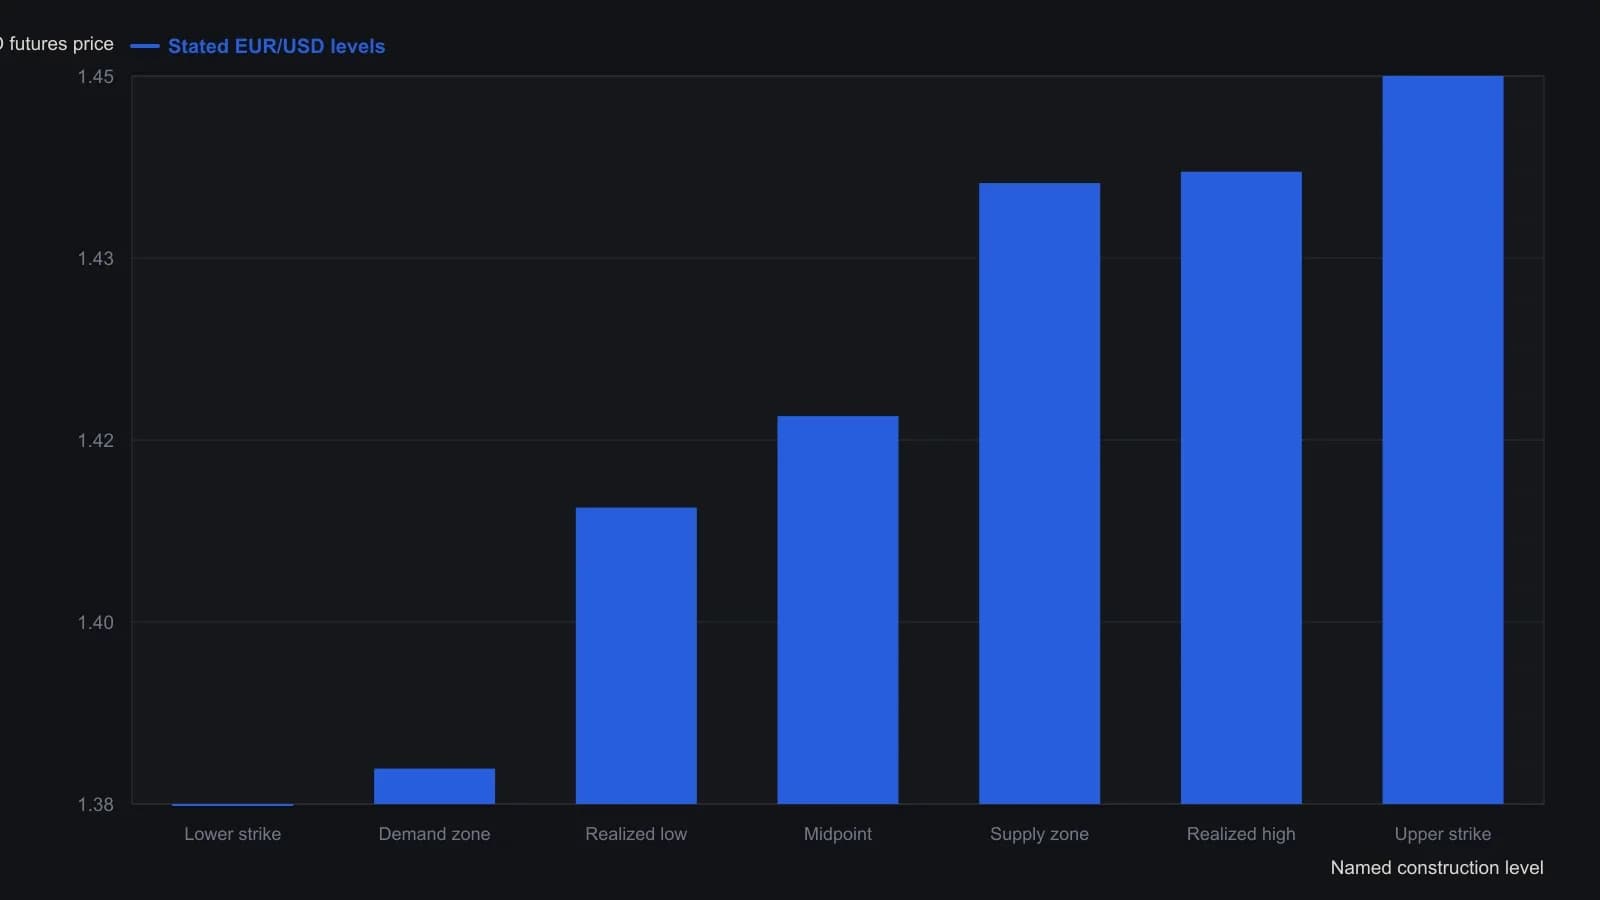
Крылья взяты с девятинедельного минимума и с полосы трёх стандартных отклонений за 30 дней. Steiner прогнозировал семипунктовый диапазон; четырёхнедельный диапазон периода удержания, который он приводит, составляет 3.23 пункта.
Все разборы дорожки · 15 разборов
- 1987Сначала запишите зону исключения, затем выберите структуру
- 2001Стрэддлы, стренглы и календарные спреды в контексте индексного портфеля
- 2006Построение стрэддла и стренгла на неделе события с остаточной дельтой
- 2007Конструкция стрэддла против стрэнгла и кассовый аудит дебетового спреда
- 2010Критика event-priced стрэддлов и pin-risk на экспирации
- 2010Размещение опционного стрэнгла в рыночном режиме 2010 года
- 2010Конструкция short-strangle из диапазона, волатильности и премии
- 2011Железный баттерфляй как упакованные стрэддл и стренгл
- 2012Спокойствие как одна проверяемая торговая процедура
- 2014Барьер премии лонг-стрэнгла и событийная волатильность
- 2014Конструирование коротких стрэнглов как диапазонного дохода во фьючерсных опционах
- 2014Фьючерсные стрэнглы из парных стопов ломаются на ложных пробоях
- 2015Постройте именной оверлей страха перед коротким стрэнплом
- 2016Финансируемые защитные путы, потолки роста и тайминг хеджа
- 2017Часы торгов, пороги капитала и маржа стрэнгла на опционах emini S&P