1985выпуск C041-5
Диапазонный стрэнгл на облигациях как оверлей премиального режима
Редакционный взгляд: сначала подтвердите ленту казначейских облигаций в средней части диапазона и богатые премии вне денег, затем размещайте короткий опционный стрэнгл как оверлей с меньшей маржой внутри более широкой книги, а не как направленную ставку.
- Редакционный взгляд: отбирайте ленту в средней части диапазона и богатые неиспользованные премии, прежде чем рассматривать двусторонний шорт как оверлей книги.
- Короткий опционный стрэнгл на казначейские облигации из одного пута вне денег и одного колла вне денег описывался как использующий маржу $1,000 против минимальной биржевой маржи $2,000 на одну фьючерсную позицию.
- Нейтральные опционные спреды представлялись как конструкции для ленты без тренда или слишком волатильной для прямой позиции, и как единственный описанный способ торговать плоскую ленту.
- Пока июньские облигации держались в диапазоне 70-to-74 в декабре, январе и феврале, и пут 66, и колл 76 оставались вне денег, и каждый потерял больше половины оставшейся премии временной стоимости.
Кейс из ранних лет опционов на фьючерсы
Биржевые фондовые опционы к архивному периоду имели около двенадцати лет биржевой истории, тогда как опционы на фьючерсы и кэш-индексы были в листинге менее трёх лет. В этих условиях архив разбирал конструкции опционных спредов как альтернативу прямой фьючерсной позиции.
Эти конструкции представлялись как способ снизить подверженность внутридневному стоп-ауту или гэпу лимитного движения по сравнению с прямой фьючерсной позицией. Их также описывали как дающие больше времени, чтобы переоценить ситуацию после внезапной смены направления.
Короткий стрэнгл и его маржинальный офсет
Короткий опционный стрэнгл на казначейские облигации из одного пута вне денег и одного колла вне денег описывался как использующий маржу $1,000 против минимальной биржевой маржи $2,000 на одну фьючерсную позицию. Второе крыло этого короткого стрэнгла описывалось как не несущее дополнительной маржи, потому что рынок не может одновременно двигаться против и пута, и колла.
Этот маржинальный офсет — архивное объяснение того, почему второй страйк не удваивает нагрузку на капитал. Кейс-исследование показало, что короткий пут 66 и колл 76 на июньские облигации собрали нетто-кредит $1,355.
Анализ опционной премии до продажи обоих крыльев
Анализ опционной премии в архиве фокусировался на продаже дорогих опционов и покупке дешёвых. Эта работа включала временные гэпы между кэш-индексом и опционом на этот индекс, которые должны закрыться к экспирации.
Cash-index-convergence — требование, чтобы индексный опцион и его кэш-индекс сошлись к экспирации. Архив использовал это схождение, чтобы определить, благоприятствует ли временный гэп премии продаже или покупке.
Нейтральные опционные спреды на плоской ленте
Нейтральные опционные спреды представлялись как конструкции для рынков без тренда или слишком волатильных для прямой позиции, и как единственный описанный способ торговать плоскую ленту.
В этой рамке короткий колл вне денег на перекупленном, переоценённом товаре ранжировался как конструкция с высокой вероятностью. Длинный пут на деньгах ранжировался сразу ниже, потому что оставшаяся временная стоимость затухает. Нейтральные опционные спреды ранжировались наверху.
Оба крыла не использованы, пока облигации держались в середине диапазона
Пока июньские облигации держались в диапазоне 70-to-74 в декабре, январе и феврале, и пут 66, и колл 76 оставались вне денег, и каждый потерял больше половины оставшейся премии временной стоимости.
Архив оценивал, что рынки нейтральны или без тренда около 80 процентов времени. Ежедневное затухание временной стоимости на обоих крыльях рассматривалось как главное преимущество короткого стрэнгла в этом режиме. Остаточное затухание также описывалось как буфер, если позже появится тренд.
Дневная лента June казначейских облигаций, пока стрэнгл 66/76 оставался вне денег
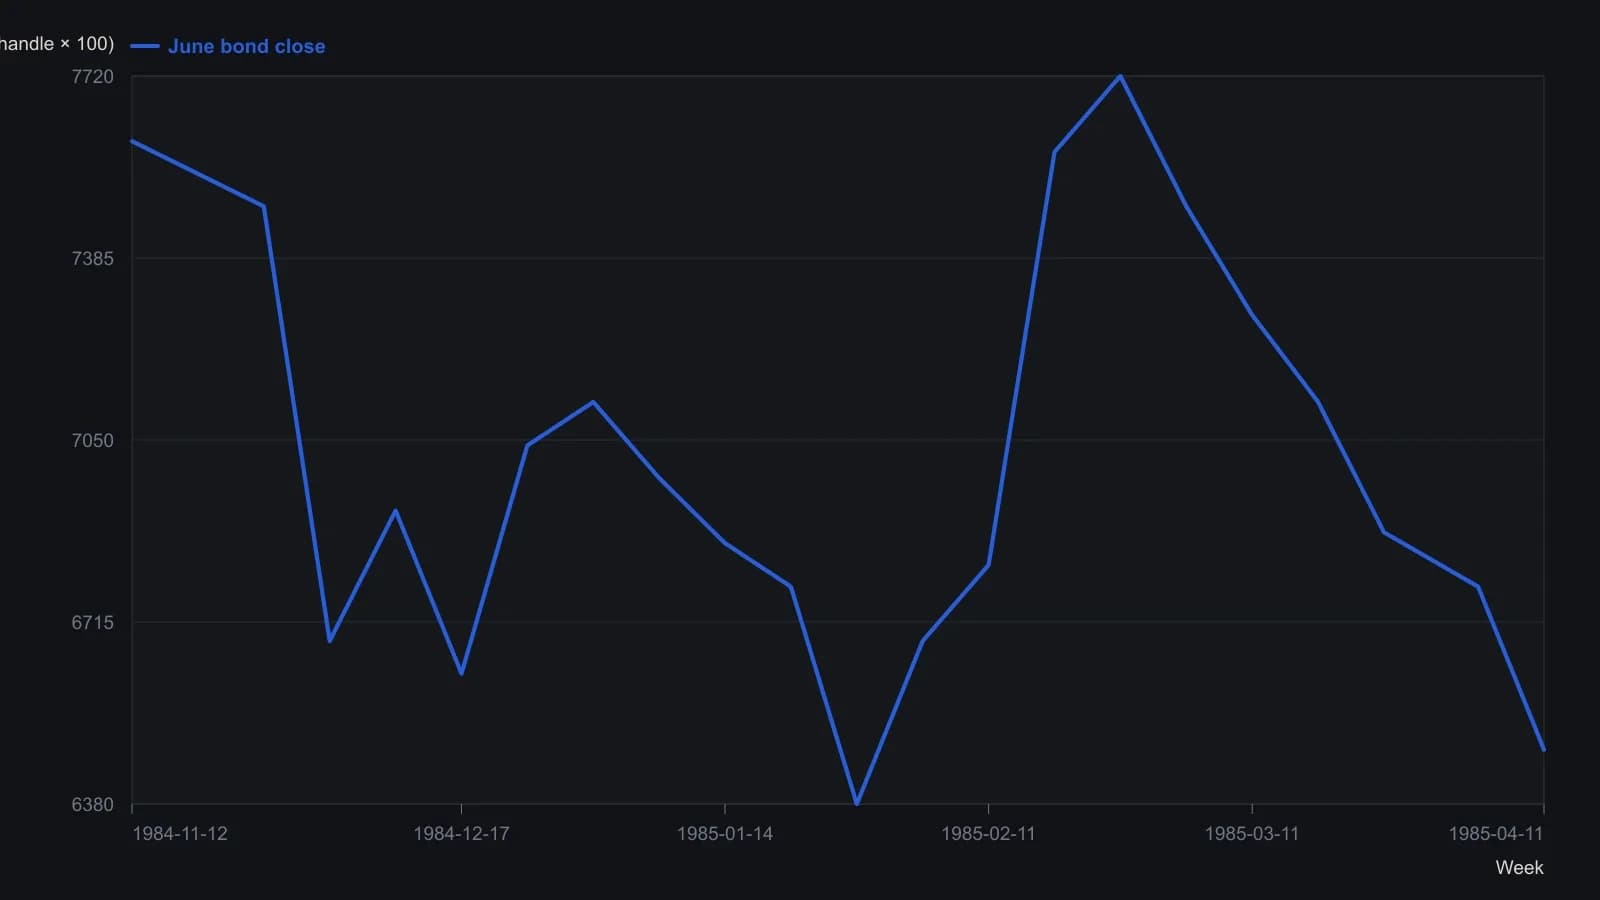
Закрытия снимались только по недельным отметкам дат на графике; дневные максимумы и минимумы, а также любая дробь 32nd-handle точнее четверти пункта остаются за пределами растра.
Все разборы дорожки · 5 разборов
- 1985Диапазонный стрэнгл на облигациях как оверлей премиального режима
- 1996Нейтральный опционный доход в режиме богатой подразумеваемой волатильности
- 2001Архитектура страйков плоского и заострённого железного кондора
- 2005Нейтральные опционные спреды из стрэддлов с крыльями
- 2010Доход от iron condor в боковом режиме