2015выпуск C1028-31
Постройте именной оверлей страха перед коротким стрэнплом
Именной оверлей подразумеваемой волатильности можно построить по диапазонам сессии, чтобы опционный стрэнгл конструировался только тогда, когда показание страха по этому имени расходится с широким рынком, а не когда тих общий индекс волатильности.
- Именное показание подразумеваемой волатильности строится по расстоянию между наивысшим закрытием за предыдущие 22 сессии и сегодняшним минимумом, затем масштабируется в диапазон 0-100.
- Индексная подразумеваемая волатильность молчит об отдельном имени, которое наполняется страхом, пока широкий рынок всё ещё обновляет максимумы.
- Небольшой разрыв между минимумом сессии и закрытием трактуется как повышенный краткосрочный страх, потому что держатели не хотели переносить позицию через ночь.
- Именной оверлей страха сочетается с фильтром минимального дохода, чтобы опционный стрэнгл конструировался только тогда, когда локальный режим волатильности и требование к кэрри оба выполнены.
Для чего нужен оверлей
Редакторская заметка TradersWeek: цель — научить конструированию оверлея по одному имени, чтобы стрэнгл с короткой премией строился только тогда, когда показание страха по этому имени расходится с широким рынком. Сам архив описывает только исторический рабочий процесс ниже.
Инвертированный ряд волатильности широкого рынка почти один к одному повторяет траекторию биржевого фонда на S&P 500 на ценовом графике. Индексная подразумеваемая волатильность молчит об отдельном имени, которое наполняется страхом, пока широкий рынок всё ещё обновляет максимумы.
CBOE VIX с пробоя октября 2014 до весны 2015
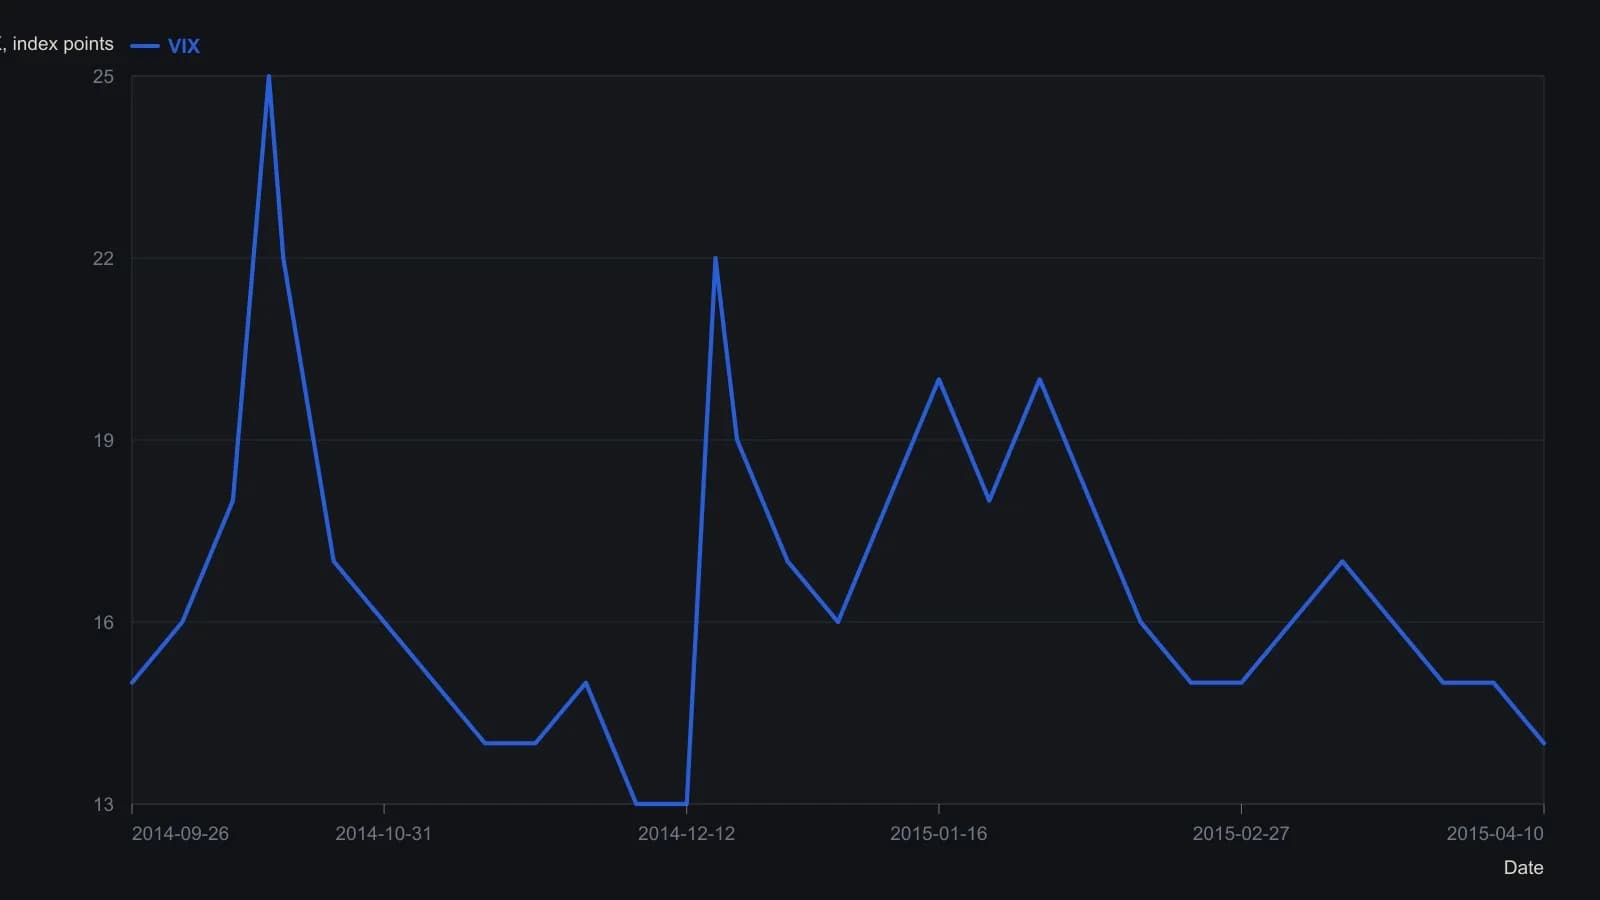
На Figure 1 также нанесены SPY и перевёрнутая копия VIX; у этих панелей шкала не общая с VIX, поэтому переносится только VIX. Даты интерполированы по месячным меткам — в источнике нет дневных подписей. Формула VIX-fix Уильямса — это отдельный 22-дневный стохастик минимума против наивысшего закрытия, а не данная инвертированная линия VIX.
Как конструируется показание подразумеваемой волатильности
Подразумеваемая волатильность в этом рабочем процессе — это именное показание страха, построенное по разрыву между недавним наивысшим закрытием и сегодняшним минимумом. Оно используется, чтобы классифицировать режим волатильности на горизонте от недель до месяцев, вместо того чтобы опираться только на индексную меру премии.
Именное показание подразумеваемой волатильности можно построить по расстоянию между наивысшим закрытием за предыдущие 22 сессии и сегодняшним минимумом, затем масштабировать в диапазон 0-100. Это перемасштабирование и есть vix-fix: перемасштабирование в стиле стохастика соотношения минимума и наивысшего закрытия, которое распространяет индексную концепцию страха на любую листинговую бумагу.
Ту же конструкцию «минимум — наивысшее закрытие» можно вычислить для любой листинговой акции, биржевого фонда или другой бумаги, а не только по премиям опционов на S&P 500.
Как диапазон сессии отмечает риск ночного закрытия
Риск ночного закрытия — это невозможность выйти после окончания сессии, поэтому закрытие и его расстояние от минимума сессии трактуются как сигнал страха, а не внутридневные тики.
Небольшой разрыв между минимумом сессии и закрытием трактуется как повышенный краткосрочный страх, потому что держатели не хотели переносить позицию через ночь. Широкий диапазон от открытия до закрытия плюс закрытие вблизи максимума подаётся как подтверждение, что покупатели всё ещё выставляли заявки в расчёте на ночное удержание.
Как на опционный стрэнгл ставится гейт
Опционный стрэнгл — это короткий оверлей из колла и пута вне денег, который ставится только после того, как именное показание страха сбросилось, чтобы сбор премии находился внутри диверсифицированного или учитывающего режим портфеля, а не как отдельная направленная ставка.
Именной оверлей страха предполагается сочетать с фильтром минимального дохода, чтобы стрэнгл конструировался только тогда, когда локальный режим волатильности и требование к кэрри оба выполнены.
Все разборы дорожки · 15 разборов
- 1987Сначала запишите зону исключения, затем выберите структуру
- 2001Стрэддлы, стренглы и календарные спреды в контексте индексного портфеля
- 2006Построение стрэддла и стренгла на неделе события с остаточной дельтой
- 2007Конструкция стрэддла против стрэнгла и кассовый аудит дебетового спреда
- 2010Критика event-priced стрэддлов и pin-risk на экспирации
- 2010Размещение опционного стрэнгла в рыночном режиме 2010 года
- 2010Конструкция short-strangle из диапазона, волатильности и премии
- 2011Железный баттерфляй как упакованные стрэддл и стренгл
- 2012Спокойствие как одна проверяемая торговая процедура
- 2014Барьер премии лонг-стрэнгла и событийная волатильность
- 2014Конструирование коротких стрэнглов как диапазонного дохода во фьючерсных опционах
- 2014Фьючерсные стрэнглы из парных стопов ломаются на ложных пробоях
- 2015Постройте именной оверлей страха перед коротким стрэнплом
- 2016Финансируемые защитные путы, потолки роста и тайминг хеджа
- 2017Часы торгов, пороги капитала и маржа стрэнгла на опционах emini S&P