2007выпуск C051
Конструкция стрэддла против стрэнгла и кассовый аудит дебетового спреда
Длинный стрэддл покупает пут и колл на одном страйке. Длинный стрэнгл разводит эти крылья вокруг акции. Размер дебета, две точки безубыточности на экспирации и зона обесценения к экспирации — это движение, которое должен выдержать остальной портфель. Размер двухногого дебета затем задаётся по подтверждённым деньгам, включая любой кассовый сбор за ногу.
- Длинный стрэддл покупает пут и колл с одной экспирацией, которые делят один страйк, обычно на уровне или рядом с акцией. Длинный стрэнгл использует разные страйки, так что колл стоит выше акции, а пут — ниже, и оба контракта находятся вне денег.
- При акции около 30.05 десять стрэддлов со страйком 30 дебетуют 5.00 за пару, или 5,000 после мультипликатора 100 акций. Стрэнгл того же размера из коллов 32.50 и путов 27.50 дебетует 2.00 за пару, или 2,000 в сумме.
- Точки безубыточности стрэддла на экспирации — 25 и 35. Точки безубыточности стрэнгла на экспирации — 25.50 и 34.50. Оба опциона стрэнгла истекают обесцененными между 27.50 и 32.50. Оба опциона стрэддла истекают обесцененными только если акция закроется ровно на 30.
- Один конструкционный ответ на риск двойного обесценения — купить несколько месяцев времени и использовать запланированный ранний выход минимум за 30 to 45 дней до экспирации. Бычий колл-спред на десять лотов, котируемый как дебет 1.10, равен 1,100 после мультипликатора, тогда как подтверждённый расход 1,125 может включать сбор 25, или 12.50 на ногу.
Один страйк или разведённые крылья
Длинный стрэддл собирается покупкой пута и колла на одном базовом активе, с одной экспирацией и одним страйком, как правило на уровне или рядом с текущей ценой акции. Этот общий страйк обычно находится около денег.
Длинный стрэнгл собирается покупкой пута и колла с одной экспирацией, но разными страйками, так что страйк колла выше акции, а страйк пута ниже. Оба контракта находятся вне денег.
Размер дебета в разобранном примере
В разобранном примере при акции около 30.05 колл со страйком 30 стоит 2.55, а парный пут — 2.45, поэтому десять стрэддлов дебетуют 5.00 за пару, или 5,000 после мультипликатора 100 акций.
Стрэнгл того же размера с коллами 32.50 по 1.05 и путами 27.50 по 0.95 дебетует 2.00 за пару, или 2,000 в сумме, потому что оба контракта находятся вне денег.
Точки безубыточности на экспирации и зона обесценения к экспирации
Точки безубыточности стрэддла на экспирации равны общему страйку плюс и минус дебет 5.00, то есть 35 сверху и 25 снизу.
Точки безубыточности стрэнгла на экспирации равны страйку колла плюс дебет 2.00 и страйку пута минус этот дебет, то есть 34.50 и 25.50.
Оба опциона стрэнгла истекают обесцененными, если акция закроется где угодно между 27.50 и 32.50. Оба опциона стрэддла истекают обесцененными только если акция закроется ровно на 30.
Уровни июньской экспирации SBUX для стрэддла и стрэнгла
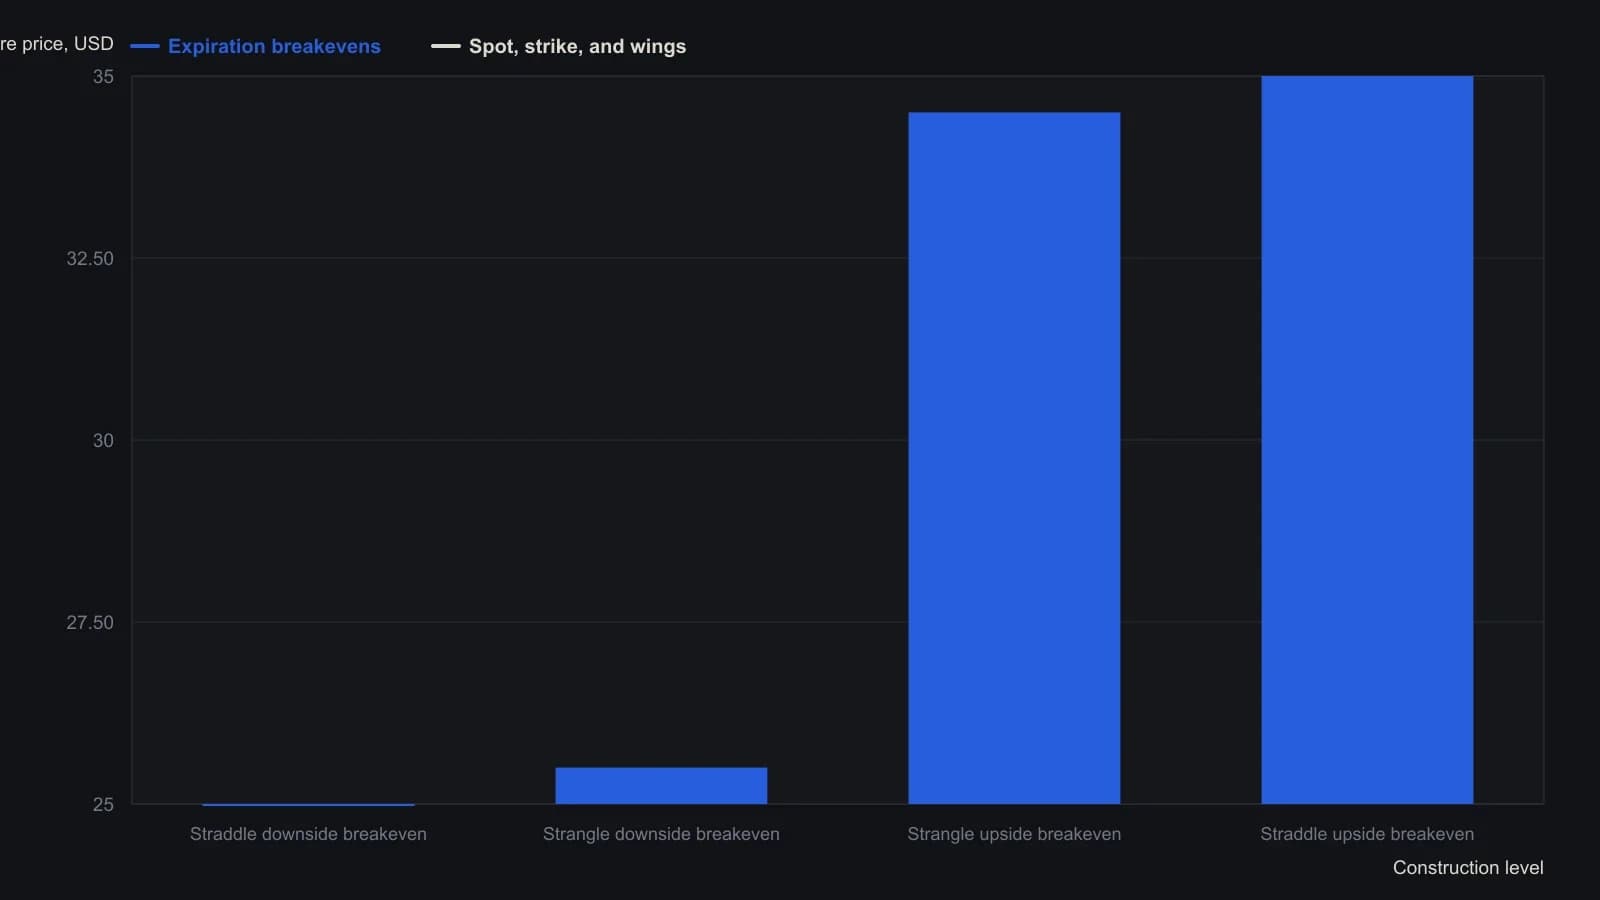
Стрэнгл — это 100-процентный убыток, если на экспирации цена печатается между путом 27.50 и коллом 32.50. Стрэддл ничего не стоит только при точном принте 30. Сами премии составляют $5.00 и $2.00 на акцию для пакетов по 10 лотов.
Запланированный ранний выход и назначение при страйке
Один конструкционный ответ на риск двойного обесценения — купить контракты с несколькими месяцами до экспирации и выйти минимум за 30 to 45 дней до экспирации. Этот запланированный ранний выход оставляет время на контрактах вместо удержания в зону обесценения к экспирации.
Короткий пут или короткий колл, который закрывается ровно на своём страйке, не имеет внутренней стоимости и обычно истекает неиспользованным, но держатель всё ещё может исполнить, поэтому назначение не невозможно. Назначение при страйке остаётся остаточным шансом по короткому опциону, который закрывается ровно на своём страйке.
Подтвердите двухногий дебет в деньгах
Для бычьего колл-спреда на десять лотов, котируемого как дебет 1.10, расчёт премии после мультипликатора 100 даёт 1,100. Подтверждённый расход 1,125 может равняться этому дебету плюс сбор 25, или 12.50 на ногу, снятый с кредита короткого колла.
Дебет бычьего колл-спреда — это чистая премия, уплаченная за длинный колл с более низким страйком минус короткий колл с более высоким страйком, масштабированная на число контрактов и мультипликатор 100 акций. Кассовый сбор за ногу может сесть на одну сторону двухногого исполнения и сделать подтверждённый дебет больше, чем сырая разница премий.
Все разборы дорожки · 15 разборов
- 1987Сначала запишите зону исключения, затем выберите структуру
- 2001Стрэддлы, стренглы и календарные спреды в контексте индексного портфеля
- 2006Построение стрэддла и стренгла на неделе события с остаточной дельтой
- 2007Конструкция стрэддла против стрэнгла и кассовый аудит дебетового спреда
- 2010Критика event-priced стрэддлов и pin-risk на экспирации
- 2010Размещение опционного стрэнгла в рыночном режиме 2010 года
- 2010Конструкция short-strangle из диапазона, волатильности и премии
- 2011Железный баттерфляй как упакованные стрэддл и стренгл
- 2012Спокойствие как одна проверяемая торговая процедура
- 2014Барьер премии лонг-стрэнгла и событийная волатильность
- 2014Конструирование коротких стрэнглов как диапазонного дохода во фьючерсных опционах
- 2014Фьючерсные стрэнглы из парных стопов ломаются на ложных пробоях
- 2015Постройте именной оверлей страха перед коротким стрэнплом
- 2016Финансируемые защитные путы, потолки роста и тайминг хеджа
- 2017Часы торгов, пороги капитала и маржа стрэнгла на опционах emini S&P