1990выпуск C081-8
Не ставьте ярлык случайного блуждания, пока не проверены группировка и lookback
Эта редакционная процедура оценки не ставит ярлык случайного блуждания, пока тот же чередующийся тест частотных гистограмм и децильный тест хи-квадрат не повторены на сырых принтах, на агрегатах сумм соседей и более чем на одном lookback.
- Редакция: не ставьте ярлык случайного блуждания, пока тот же чередующийся тест частотных гистограмм и децильный тест хи-квадрат не повторены на сырых принтах, на агрегатах сумм соседей и более чем на одном lookback.
- В историческом рабочем процессе неагрегированные дневные цены широкого фондового индекса были признаны внешне случайными, а парные суммы и тройные суммы на одном окне дневных закрытий — нет.
- Увеличение lookback снова сделало гистограммы одиночных цен и парных сумм совпадающими, поэтому непройденный агрегатный тест на коротком окне не стал вердиктом для всего ряда.
- Вердикт случайности по совпадению плотностей — это не вердикт независимости, а агрегированные группы соседей меняются, если сдвинуть начальное смещение.
Сравнение неагрегированных дневных цен
Исторический рабочий процесс взял неагрегированные дневные цены широкого фондового индекса и применил чередующееся разбиение, направляя последовательные наблюдения в две параллельные частотные гистограммы. Каждая частотная гистограмма была счётом бинов этих одиночных цен, затем превращённым в плотность делением каждого бина на общее число наблюдений этой гистограммы.
Две плотности сравнивались на децильных ценах тестом хи-квадрат — проверкой того, отличаются ли процентильные разрывы между двумя чередующимися плотностями от равномерной децильной базы достаточно, чтобы отклонить совпадение. Это сравнение не было признано значимым, поэтому ряд одиночных принтов был признан внешне случайным.
Тесты сумм соседей на одном окне
Затем рабочий процесс применил агрегацию более высокого порядка, заменив каждый одиночный принт суммой соседних пар или троек, после чего повторил то же сравнение гистограмм.
На одном окне дневных закрытий соседние парные суммы, распределённые по двум чередующимся гистограммам, дали хи-квадрат, признанный значимым, поэтому парные агрегаты не были признаны случайными. На том же окне соседние тройные суммы дали хи-квадрат, принятый как свидетельство того, что две гистограммы различаются, поэтому тройные агрегаты не были случайными.
Те же тесты после расширения выборки
Расширение выборки сделало две гистограммы одиночных цен практически идентичными, поэтому неагрегированные дневные цены были признаны случайными на более длинном окне. На этом более длинном окне две гистограммы парных сумм также были практически идентичными, поэтому парные агрегаты, не прошедшие тест на коротком окне, были признаны случайными после увеличения lookback.
Суммы шести цен на более длинной выборке дали гистограммы нечётной и чётной групп, достаточно похожие, чтобы считать их случайными, хотя они и не были идентичными.
В этом рабочем процессе тест гипотезы случайного блуждания — это вердикт о том, что цены или агрегаты сумм соседей ведут себя так, будто две эмпирические плотности взаимозаменяемы, поэтому на данной группировке и данном окне дополнительная структура не обнаружена.
Квантили дневных закрытий S&P 500 по двум чередующимся гистограммам
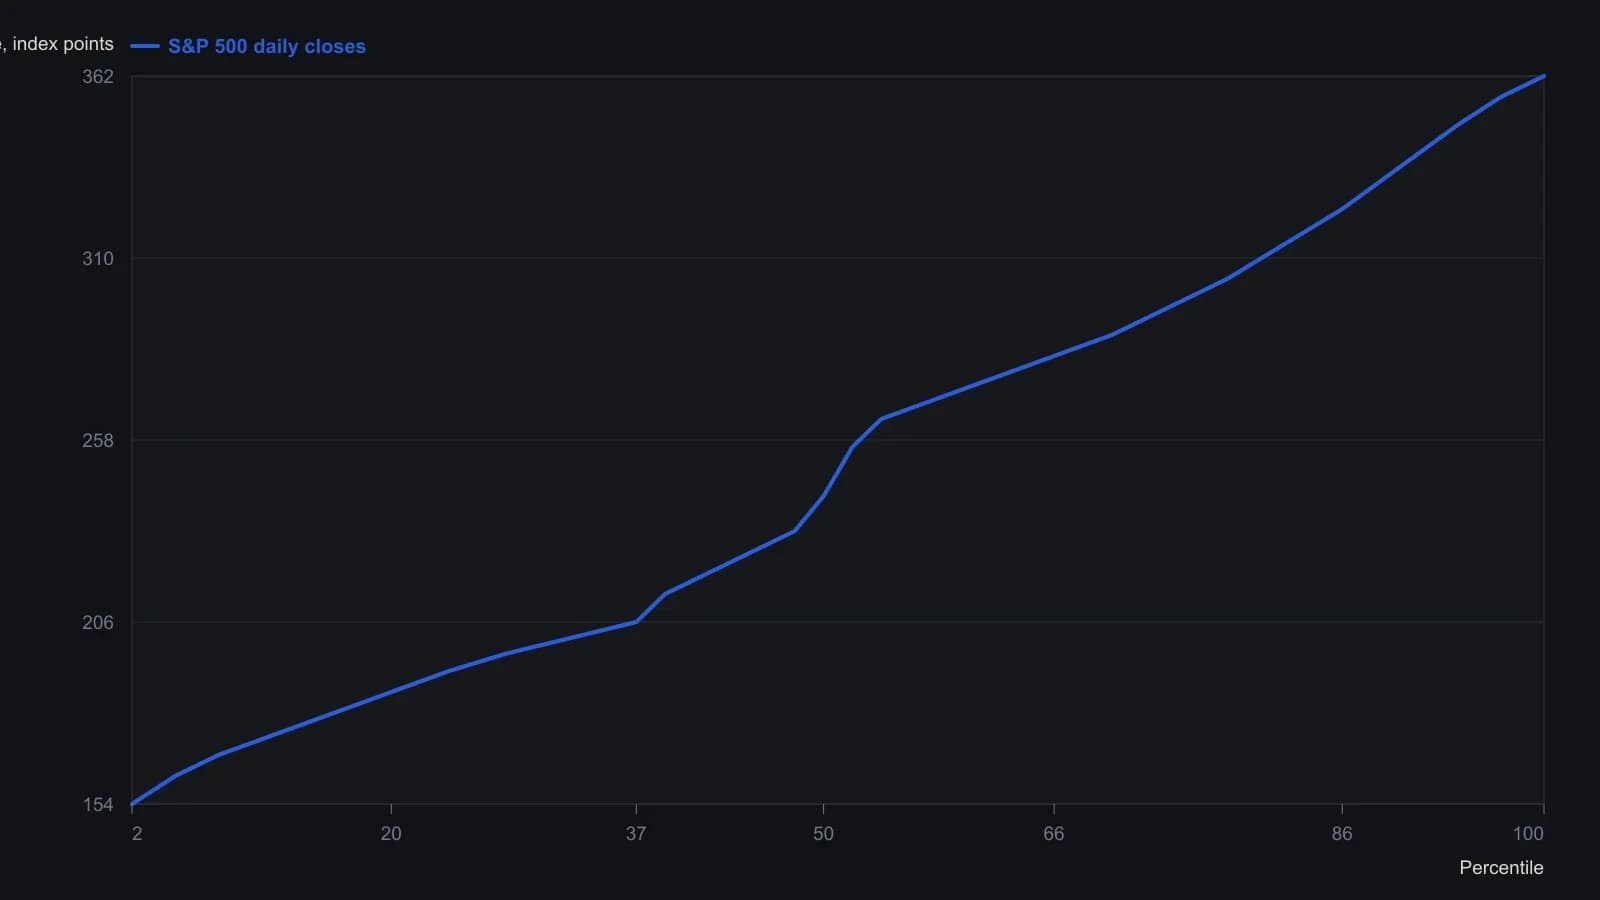
Значения по оси Y — приблизительные отсчёты с растра, округлённые до нескольких пунктов индекса. Две напечатанные гистограммы перекрываются в пределах этой погрешности и приведены как один ряд. Шерри рассматривал это наложение вместе с критерием хи-квадрат по децилям как свидетельство случайности только на длинном окне.
Второй старт для агрегированных групп
В отличие от теста одиночных принтов, агрегированные тесты формируют разные группы соседей, если сдвинуть начальное смещение. Второй проход с другим стартом — часть осторожной оценки.
Неопределённость за пределами разброса ожидаемой доходности
Оценка трактовала неопределённость шире, чем стандартное отклонение ожидаемой доходности. Ряд, описанный как нестационарный, независимый и случайный, рассматривался как более высокая неопределённость, чем ряд, описанный как стационарный, зависимый и не случайный, даже когда уровень ожидаемой доходности и это стандартное отклонение выглядели сходными.
Стационарность здесь означает, остаются ли правила, порождающие ценовой ряд, устойчивыми на выборке, использованной для теста. Независимость и случайность разделяют два свойства ряда: влияет ли одно наблюдение на другое — и совпадают ли по-прежнему две чередующиеся плотности.
Редакционное прочтение
Редакционное прочтение TradersWeek: не ставьте ярлык случайного блуждания, пока этот же тест чередующегося разбиения, плотности и децильный тест хи-квадрат не повторены на сырых принтах, на агрегатах сумм соседей и более чем на одном lookback. Случайность тогда — настройка теста, а не свойство ряда.
Факты архива описывают тот исторический рабочий процесс. Они не утверждают, что какой-либо текущий ряд случаен, зависим или стационарен.
Все разборы дорожки · 10 разборов
- 1984Когда случайные блуждания не объясняют рыночные средние
- 1988Построение адаптивных весов на основе плотности вероятности и трендового фильтра хи-квадрат
- 1990Не ставьте ярлык случайного блуждания, пока не проверены группировка и lookback
- 1991Построение трендового фильтра случайного блуждания с переменным lookback
- 1992Ранжирование склонности фьючерсов к тренду относительно случайного блуждания
- 1995Нормализованный скрининг дисперсии для следования за трендом
- 1997Почему отвергнутые тесты random walk всё равно требуют аккуратной работы с Monte Carlo
- 2007Построение базовой модели случайного блуждания из упорядоченных доходностей
- 2011Построение cycle-free фильтра тренда относительно ATR-scaled случайного блуждания
- 2013Как оценить гибридный скрининг роста и денежного потока