2013выпуск C1218-29
Как оценить гибридный скрининг роста и денежного потока
Четыре датированных скрининга оценили двухмесячную форвардную абсолютную и рыночно-относительную доходность для скрининга роста, скрининга денежного потока и гибрида обоих. В дизайне в качестве нулевой гипотезы использовался Random walk hypothesis test, затем Chi-square test и Monte Carlo simulation, чтобы проверить, добавляет ли гибрид информацию.
- Восстанавливайте каждый исторический скрининг по датированному списку наблюдения и оценивайте доходность только после даты скрининга, чтобы окно оценки оставалось вне выборки.
- Применяйте один и тот же протокол с четырьмя датами и двухмесячным форвардным окном к скринингу роста, скринингу денежного потока и гибриду, чтобы различия можно было отнести к правилам.
- Оценивайте относительную доходность относительно равновесного индекса S&P, а не взвешенного по капитализации S&P 500, чтобы несколько крупных бумаг не доминировали в базовом ориентире.
- Используйте Random walk hypothesis test как явную нулевую гипотезу, подсчёты Chi-square test исходов опережения против отставания и Monte Carlo simulation, чтобы проверить, сохраняются ли различия гибрида при смене траектории.
Скрининг роста, тайминг-скрининг денежного потока и гибрид обоих можно сравнивать только если каждая дата скрининга рассматривается как запечатанное тестовое окно. Рабочий процесс архива собрал четыре датированных рыночных скрининга, один в 2010, один в 2011 и два в 2012 году, затем измерил последующую абсолютную и рыночно-относительную доходность каждой отобранной акции через регулярные интервалы на протяжении следующих двух месяцев.
Держите каждую дату скрининга вне выборки
Поскольку сканер не мог провести бэктест на месте, исторические скрининги восстанавливались по датированным спискам наблюдения на машинах, зафиксированных на более ранние даты. Списки затем экспортировались и оценивались только после даты скрининга, чтобы окно оценки оставалось вне выборки.
Именно это восстановление делает последующие статистические тесты интерпретируемыми. Если бумаги оцениваются по информации, поступившей после скрининга, Random walk hypothesis test, Chi-square test и Monte Carlo simulation больше не являются тестами опубликованных правил.
Сравните три набора правил по одному протоколу
Скрининг роста требовал 90-дневный долларовый объём выше 387,000, квартальный рост прибыли год к году выше 14.5%, рост прибыли за скользящие четыре квартала выше 11%, квартальный рост выручки год к году выше 14.7%, рост выручки за скользящие четыре квартала выше 12.3%, рентабельность собственного капитала выше 12%, долгосрочный долг не более чем в два раза больше обыкновенного собственного капитала, чистую рентабельность за четыре квартала выше 11.2% и коэффициент цена/выручка не выше 5.
Технический скрининг использовал тот же порог ликвидности и требовал MoneyStream вблизи трёхмесячного максимума, Time Segmented Volume вблизи верхней границы своего 40-дневного диапазона и цену не выше 96% от 52-недельного максимума.
Один и тот же протокол с четырьмя датами и двухмесячным форвардным окном использовался для сравнения фундаментального скрининга, технического скрининга и гибрида, применявшего оба набора условий. Различия тогда можно было отнести к набору правил, а не к изменению интервала выборки или lookback.
Выберите рыночный ориентир, который не могут доминировать несколько крупных бумаг
Относительная результативность оценивалась относительно равновесного индекса S&P, а не взвешенного по капитализации S&P 500, чтобы несколько крупных бумаг не доминировали в рыночном ориентире. Редакторское прочтение: этот выбор удерживает двухмесячное сравнение в соответствии с широким списком отобранных бумаг, а не с крупнейшими капитализациями в индексе, взвешенном по капитализации.
Проверьте, добавляет ли гибрид информацию
Статистическая оценка рассматривала нулевую гипотезу случайного блуждания как явный ориентир. Если последовательные доходности непредсказуемы, датированные скрининги не должны систематически опережать равновесный рынок на фиксированном двухмесячном горизонте. Это Random walk hypothesis test, по которому судят три набора правил.
Подсчёты Chi-square test исходов опережения против отставания по датам скрининга и рыночным режимам были запланированным тестом того, отклоняются ли наблюдаемые частоты выигрышей от ожидания случайного блуждания.
Monte Carlo simulation, реализованное как повторная выборка того же упорядоченного ряда цены, объёма и широты рынка, было задано как проверка устойчивости того, сохраняются ли различия гибрида против одиночного метода при смене траектории, а не на одной исторической последовательности.
Редакторское прочтение: используйте три метода в этом порядке. Сначала спросите, опережают ли датированные скрининги равновесный рынок по Random walk hypothesis test. Затем используйте Chi-square test на подсчётах опережения против отставания. Наконец используйте Monte Carlo simulation, чтобы проверить, сохраняются ли различия гибрида против одиночного метода, когда меняется траектория упорядоченного ряда. Архив описывает этот рабочий процесс. Он не устанавливает, что какой-либо скрининг прибылен.
Цена акций AEGR около скрининга 12 October 2012
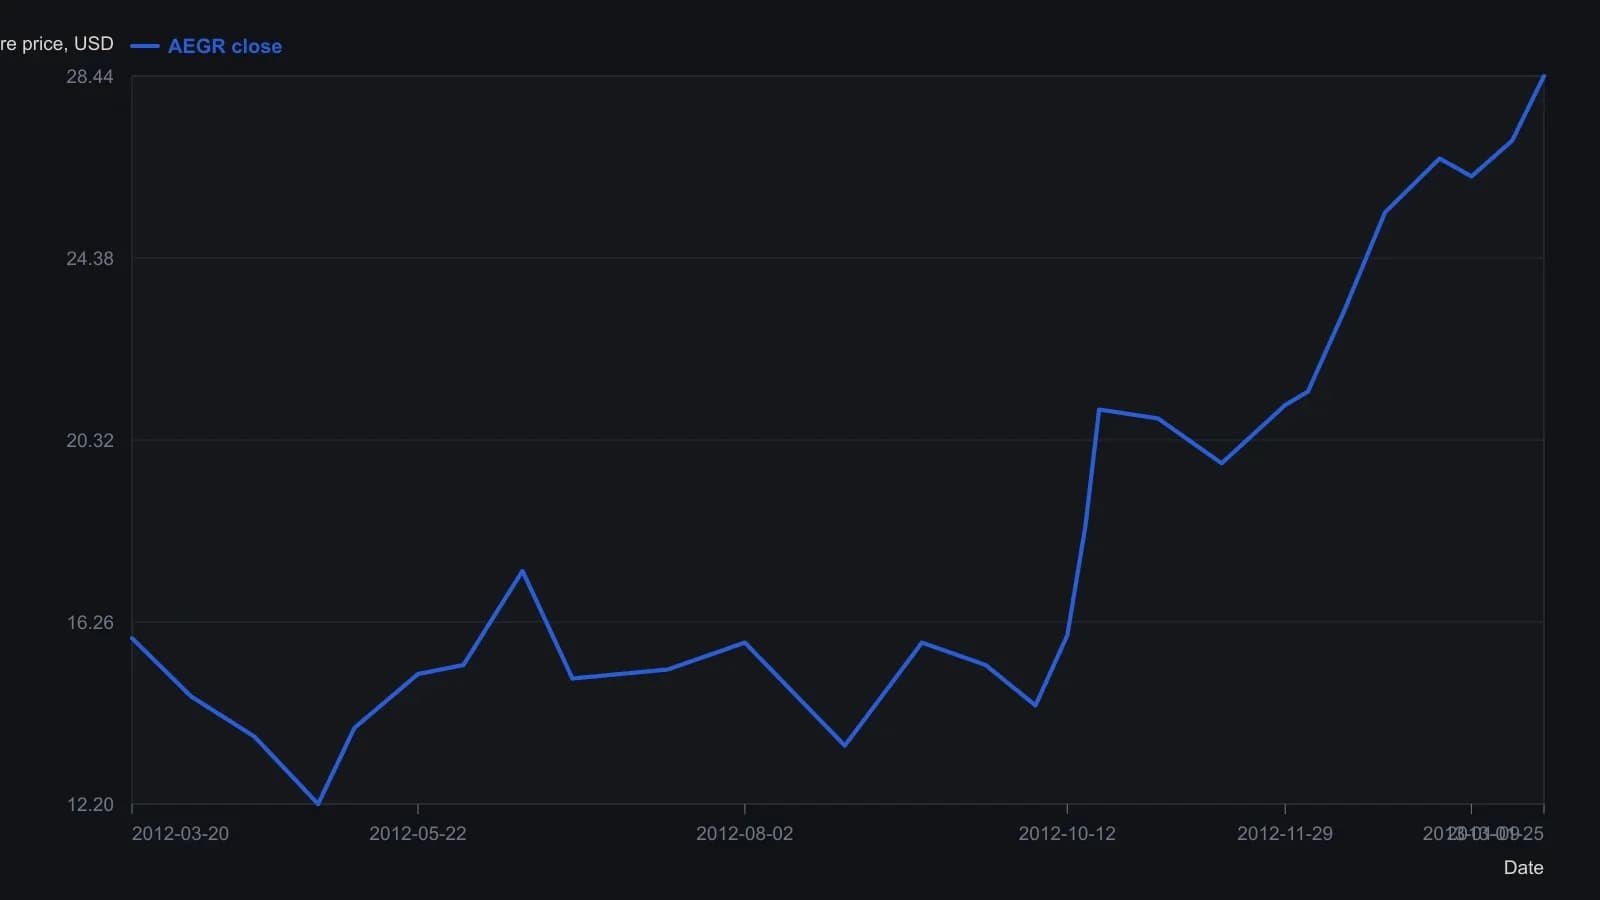
Закрытие 15.96 в день скрининга и последняя цена 28.44 взяты из шапки платформы. Остальные закрытия считаны с подписанной долларовой сетки на логарифмической дневной шкале и приблизительны с погрешностью около 0.3 доллара.
Все разборы дорожки · 10 разборов
- 1984Когда случайные блуждания не объясняют рыночные средние
- 1988Построение адаптивных весов на основе плотности вероятности и трендового фильтра хи-квадрат
- 1990Не ставьте ярлык случайного блуждания, пока не проверены группировка и lookback
- 1991Построение трендового фильтра случайного блуждания с переменным lookback
- 1992Ранжирование склонности фьючерсов к тренду относительно случайного блуждания
- 1995Нормализованный скрининг дисперсии для следования за трендом
- 1997Почему отвергнутые тесты random walk всё равно требуют аккуратной работы с Monte Carlo
- 2007Построение базовой модели случайного блуждания из упорядоченных доходностей
- 2011Построение cycle-free фильтра тренда относительно ATR-scaled случайного блуждания
- 2013Как оценить гибридный скрининг роста и денежного потока