1995выпуск C081-5
Нормализованный скрининг дисперсии для следования за трендом
Некоторые систематические процедуры пропускают направленный прогноз и спрашивают лишь, сохранялась ли у рынка историческая персистентность достаточно долго, чтобы правило следования за трендом было релевантным. n-day trending index нормализует дисперсию n-периодных изменений дисперсией однопериодных изменений и ранжирует отношение внутри Монте-Карло случайного блуждания.
- Процедура следования за трендом может пропустить направленный прогноз и спросить лишь, делает ли историческая персистентность правило релевантным.
- Визуальный осмотр двух ценовых траекторий не выявляет персистентность надёжно, поэтому рабочий процесс сопоставляет нормализованный по волатильности n-day trending index с базовой линией square-root-of-n.
- Проверка гипотезы случайного блуждания считает этот индекс повышенным только тогда, когда он превышает заданный процентиль значимости реализаций Монте-Карло.
- Индекс на полной выборке не оценивает прерывистое следование за трендом, которое использует фильтр воздержания — например, моментум, объём или открытый интерес.
Вопрос о релевантности, а не направленный прогноз
Некоторые систематические процедуры пропускают направленный прогноз и спрашивают лишь, сохранялась ли у рынка историческая персистентность достаточно долго, чтобы правило следования за трендом было релевантным. Следование за трендом — это сигнальная процедура, которая превращает входы правила, состояние рынка и ограничения исполнения во вход, выход или воздержание на периоде удержания системы. Приведённый ниже скрининг спрашивает, присутствует ли персистентность, прежде чем эта процедура считается релевантной.
Почему двух графиков недостаточно для проверки
Осмотр двух ценовых траекторий на глаз не отделяет надёжно некоррелированный ряд от ряда, у которого следующий знаковый ход повторяет предыдущий знак с повышенной вероятностью. Персистентность — это положительная зависимость между последовательными знаковыми ходами, которая расширяет распределение n-периодных чистых изменений. Чтобы различить эти случаи, нужно формальное сравнение.
Базовая линия square-root-of-n
При независимых единичных шагах среднее чистое смещение после n испытаний равно началу координат, а стандартное отклонение конечной позиции равно квадратному корню из n. Персистентность расширяет распределение конечной позиции так, что его стандартное отклонение превышает эту независимую базовую линию square-root-of-n. Поскольку рыночные приращения различаются по величине, сравнение использует отношение дисперсии n-периодных изменений к дисперсии однопериодных изменений. При независимости это отношение равно квадратному корню из n. Это ожидание независимых шагов и есть базовая линия square-root-of-n: нормализованное по волатильности отношение n-периодного смещения, равное квадратному корню из n.
n-day trending index
n-day trending index — это стандартное отклонение n-сессионных изменений цены, делённое на стандартное отклонение односессионных изменений цены. Это отношение вычислялось на горизонтах в четыре, девять, шестнадцать и двадцать пять сессий на десяти биржевых фьючерсах на окне в 1,012 сессий. Для Treasury bonds дисперсия четырёхсессионных изменений 1.138 при дневной дисперсии 0.588 дала четырёхдневный индекс 1.935. Та же арифметика применялась к каждому рынку и горизонту в выборке.
Процентиль значимости Монте-Карло
Проверка гипотезы случайного блуждания проверяет, совпадает ли нормализованная дисперсия n-периодных изменений цены с базовой линией независимых приращений, при которой отношение равно квадратному корню из горизонта. Симуляция Монте-Карло — это повторное построение случайных упорядоченных ценовых рядов, чтобы наблюдаемый n-day trending index можно было ранжировать внутри распределения случая. Индекс считался статистически повышенным только тогда, когда он превышал 85 процентов из 10,000 реализаций trending-index Монте-Карло из случайных рядов длиной 1,000 дней. Этот процентиль значимости дал пороги 2.04, 3.06, 4.09 и 5.11 на горизонтах в четыре, девять, шестнадцать и двадцать пять сессий.
Что показало историческое окно
Coffee прошёл эти пороги на каждом горизонте. Crude oil и live cattle показали более умеренное повышение. Большинство остальных рядов не превысили скрининг случайного блуждания на полном четырёхлетнем окне.
Чего индекс на полной выборке сказать не может
Индекс на полной выборке не оценивает прерывистое следование за трендом, которое использует фильтры моментума, объёма или открытого интереса, чтобы оставаться в стороне на неперсистентных интервалах. Эти вспомогательные условия — фильтр воздержания: они удерживают правило следования за трендом вне рынка на неперсистентных интервалах. Исторический рабочий процесс поэтому отвечает на вопрос о релевантности для всего окна, а не утверждает что-либо о фильтрованном, прерывистом применении того же правила.
n-дневный индекс трендовости по фьючерсным рынкам, 1991–1995
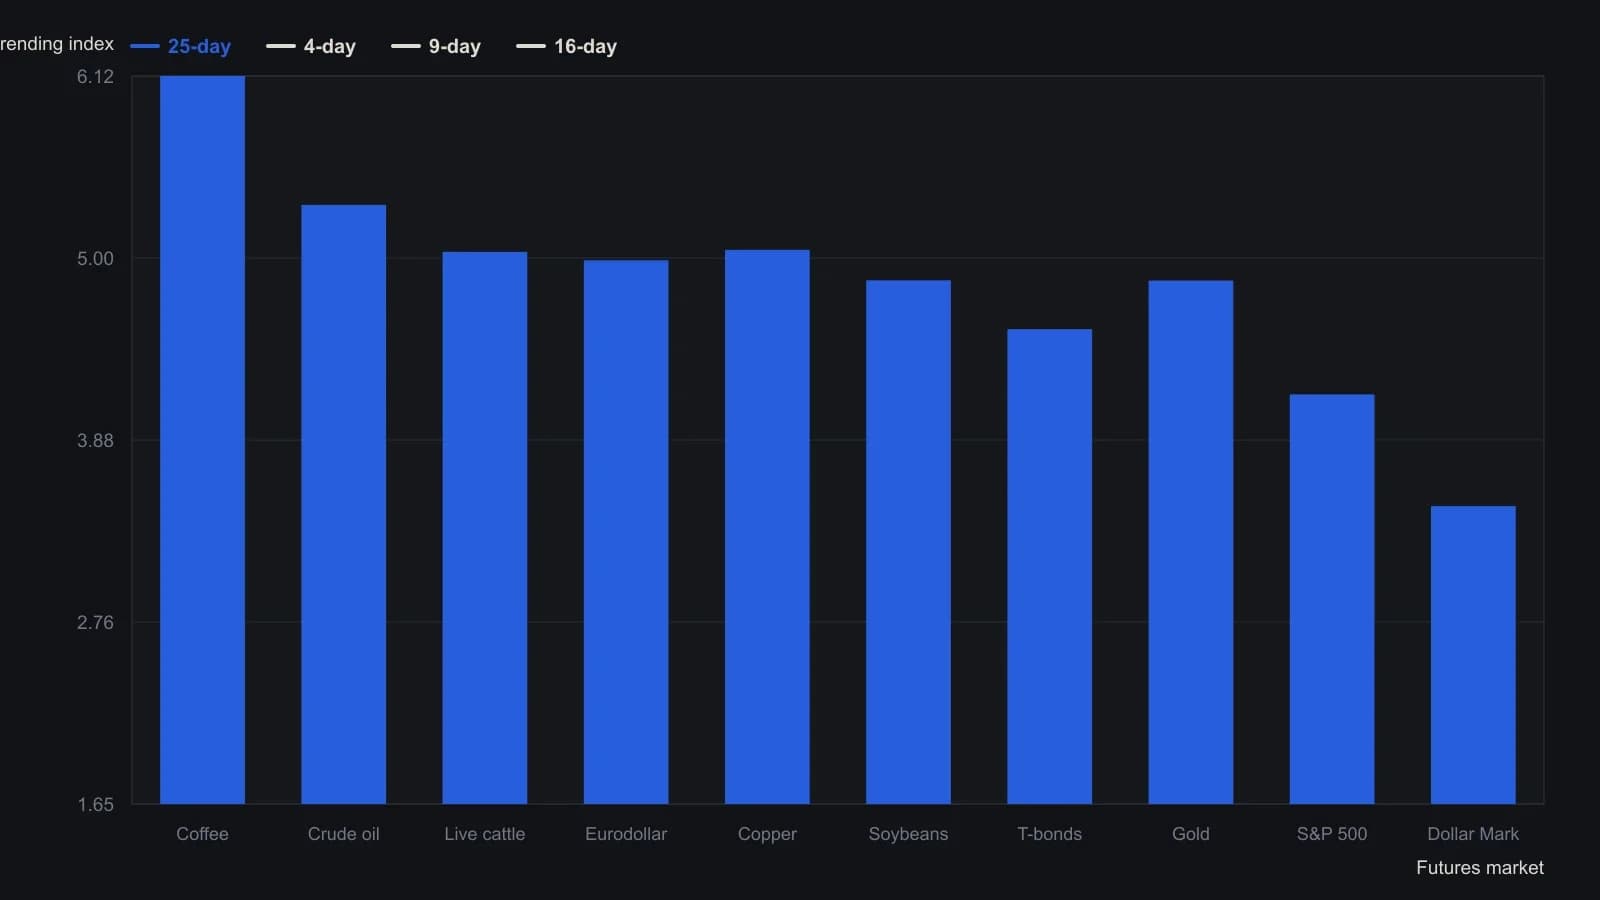
Индекс называют значимым только если он превышает 85 процентов из 10,000 случайных 1,000-дневных траекторий. Эти пороги равны 2.04 (4-дневное), 3.06 (9-дневное), 4.09 (16-дневное) и 5.11 (25-дневное). Окна перекрываются. Индекс по полной выборке ничего не говорит о фильтрованных, прерывистых трендовых системах.
Все разборы дорожки · 10 разборов
- 1984Когда случайные блуждания не объясняют рыночные средние
- 1988Построение адаптивных весов на основе плотности вероятности и трендового фильтра хи-квадрат
- 1990Не ставьте ярлык случайного блуждания, пока не проверены группировка и lookback
- 1991Построение трендового фильтра случайного блуждания с переменным lookback
- 1992Ранжирование склонности фьючерсов к тренду относительно случайного блуждания
- 1995Нормализованный скрининг дисперсии для следования за трендом
- 1997Почему отвергнутые тесты random walk всё равно требуют аккуратной работы с Monte Carlo
- 2007Построение базовой модели случайного блуждания из упорядоченных доходностей
- 2011Построение cycle-free фильтра тренда относительно ATR-scaled случайного блуждания
- 2013Как оценить гибридный скрининг роста и денежного потока