1988выпуск C021-9
Построение адаптивных весов на основе плотности вероятности и трендового фильтра хи-квадрат
Статья восстанавливает трёхслойный исторический рабочий процесс: преобразовать цену, несезонный объём и новое участие в вероятности на основе плотности, адаптивно перевзвесить эти факторы после последующих исходов и только затем применить выбранный пользователем экран случайности хи-квадрат.
- Направленный слой оценивает цену, несезонный объём и новое участие по функции плотности вероятности, подогнанной вокруг скользящей средней, а не по непреобразованным ценам или отношениям high-low.
- Адаптивное взвешивание повышает фактор, если его прежняя смесь совпала с последующим направлением, и понижает его, если это соответствие не выполняется, поэтому обычное показание цена–объём может инвертироваться, если историческая связь отрицательна.
- Сопутствующий экран случайности хи-квадрат сообщает вероятность того, что окно полного цикла случайно: низкие значения читаются как тренд, высокие — как случайность, без встроенного порога значимости.
- Редакторское прочтение: держать индикатор вероятного направления и шкалу «тренд — случайность» как отдельные слои, чтобы направленное показание никогда по умолчанию не считалось трендом.
Трёхслойная конструкция
Исторический рабочий процесс сначала строит индикатор вероятного направления, затем держит рядом сопутствующий экран случайности хи-квадрат. Редакторская рамка трактует этот порядок как трёхслойный стек: преобразовать сырые рыночные ряды в вероятности на основе плотности, дать факторам перевзвесить себя после каждого последующего исхода и только затем применить выбранный пользователем экран случайности.
Направленное показание по умолчанию не считается трендом. Первые два слоя отвечают, куда склоняется смесь, взвешенная по плотности. Третий слой отвечает, выглядит ли выбранное окно случайным.
Преобразовать ряды в вероятности плотности
Направленная конструкция преобразует сырые ряды в вероятности по функции плотности вероятности, подогнанной вокруг скользящей средней. Она не оценивает силу по непреобразованным ценам или отношениям high-low.
Плотность трактуется как допущение о том, как цены располагаются вокруг этого движущегося центра. В качестве кандидатных форм названы и симметричная колоколообразная форма, и скошенная логнормальная. Каждое наблюдение затем можно оценить от невозможного до достоверного.
Одно и то же вероятностное преобразование применяется к цене, несезонному объёму и доле новых участников. Несезонный объём — это объём после вычитания изменения открытого интереса, поэтому регулярный дрейф открытого интереса по циклу контракта снимается и выделяется нетипичная активность дейтрейдеров.
При нормальном преобразовании типичные наблюдения группируются около вероятности 0.5. Хвостовое событие может отобразиться около 1 и поэтому получить больший вес в среднем по вероятности, чем то же движение получило бы как сырой ценовой прирост.
Дать факторам перевзвесить себя
После наблюдения последующего направленного исхода адаптивное взвешивание повышает влияние трёх факторов, если прежняя вероятностная смесь совпала с этим исходом, и снижает его в противном случае. Смесь может инвертировать обычное показание цена–объём, если историческое сопряжение отрицательно.
Готовый индикатор вероятного направления затем перемасштабируется с единичного интервала на 0-100. Высокое показание описывается как высокая вероятность последующего снижения.
Применить экран случайности хи-квадрат
Сопутствующий трендовый фильтр — это экран случайности хи-квадрат на заданном пользователем окне полного цикла. Выход — вероятность того, что окно случайно. На шкале «тренд — случайность» низкие значения читаются как тренд, высокие — как случайность. Заданного порога значимости нет.
Шаг хи-квадрат — это квадрат разрыва между наблюдаемой и ожидаемой частотой, делённый на ожидаемую частоту. Выбор 5 процентов уровня значимости на этой шкале 0-100 отнёс бы больше окон к случайным, чем более мягкий порог.
Тест случайности оформлен как краткосрочная проверка идеи случайного блуждания. Окно полного цикла должно покрывать целые циклы в днях или неделях. Полуцикл или дробное кратное может сместить выборку в сторону повторяющейся половины.
Осциллятор PDI с экраном случайности CSI Trend
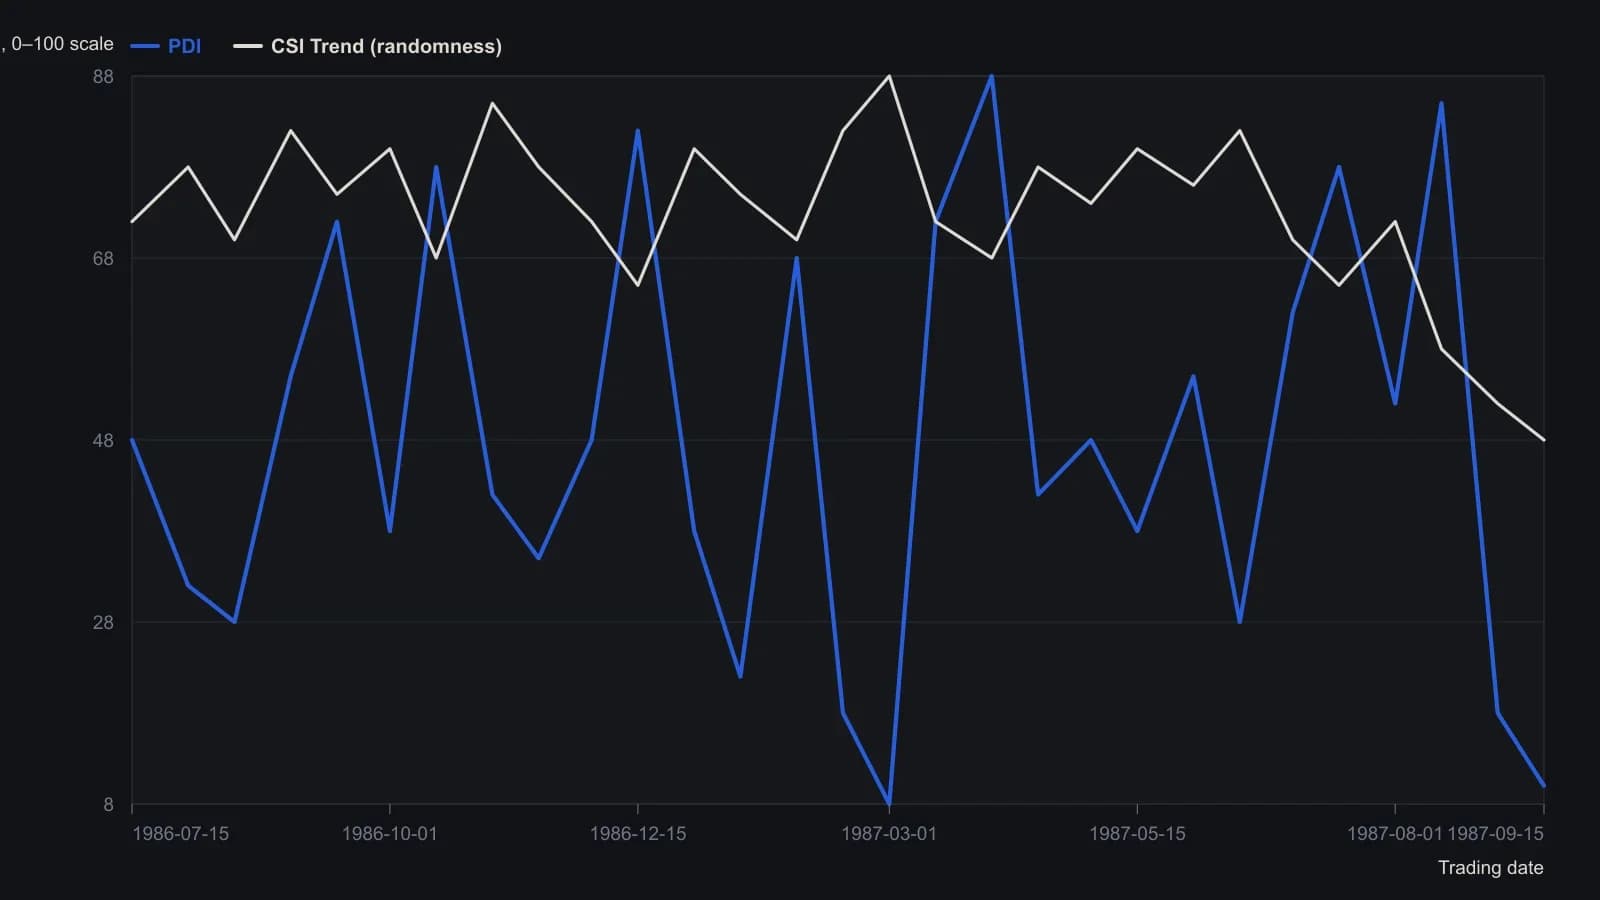
Растр инвертирован и имеет низкое разрешение; значения по оси y приблизительны с погрешностью около 2–3 пунктов PDI. CSI Trend показан только как качественный сопроводительный индикатор, потому что его числовая шкала на графике не подписана.
Держать направление и тренд как отдельные слои
Редакторское прочтение: сначала сформировать индикатор вероятного направления, затем применить экран случайности хи-квадрат как поздний шлюз, а не как встроенную метку направленного индекса. Слои плотности и адаптивного взвешивания описывают, как смешивались цена, несезонный объём и новое участие. Экран описывает, выглядит ли выбранное окно полного цикла случайным.
Разделение этих ответов и есть смысл стека. Высокое или низкое направленное показание не принимается как тренд, пока пользователь отдельно не оценит шкалу «тренд — случайность».
Все разборы дорожки · 10 разборов
- 1984Когда случайные блуждания не объясняют рыночные средние
- 1988Построение адаптивных весов на основе плотности вероятности и трендового фильтра хи-квадрат
- 1990Не ставьте ярлык случайного блуждания, пока не проверены группировка и lookback
- 1991Построение трендового фильтра случайного блуждания с переменным lookback
- 1992Ранжирование склонности фьючерсов к тренду относительно случайного блуждания
- 1995Нормализованный скрининг дисперсии для следования за трендом
- 1997Почему отвергнутые тесты random walk всё равно требуют аккуратной работы с Monte Carlo
- 2007Построение базовой модели случайного блуждания из упорядоченных доходностей
- 2011Построение cycle-free фильтра тренда относительно ATR-scaled случайного блуждания
- 2013Как оценить гибридный скрининг роста и денежного потока