2002выпуск C071-4
Чистые позиции трейдеров как режимный контекст для графических сетапов
Рассматривайте отдельное графическое условие, включая двойную вершину, как одну сделку внутри режима участников. Накладывайте изменение чистых позиций коммерческих, некоммерческих и мелких трейдеров, чтобы вопрос звучал так: кто покупает или продаёт и совпадает ли этот поток на связанных рынках.
- Сравнивайте изменение чистых позиций коммерческих, некоммерческих и мелких трейдеров, чтобы видеть, наращивает или сокращает каждая группа лонги или шорты.
- Значение выше нуля — чистый лонг, значение ниже нуля — чистый шорт; эта нулевая линия может служить простым направленным смещением.
- Рассматривайте графическое условие вроде двойной вершины как одну сделку внутри этого режима участников, а не как паттерн, который существует сам по себе.
- На связанных зерновых рынках полезным наблюдением было то, покупают или продают крупные трейдеры относительно мелких, а не какая группа уже находится в чистом лонге или чистом шорте.
Одна сделка внутри режима участников
Редакторский приём для работы с фьючерсами на горизонте от недель до месяцев: рассматривайте отдельное графическое условие, включая двойную вершину, как одну сделку внутри режима участников. Разбиение commitment-of-traders фьючерсных позиций на группы коммерческих, некоммерческих и мелких трейдеров используется, чтобы считывать этот режим по тому, кто наращивает или сокращает экспозицию.
Коммерческие, некоммерческие и мелкие трейдеры обычно держат фьючерсы по разным причинам, поэтому сравнение изменения чистых позиций каждой группы показывает, наращивает или сокращает эта группа лонги или шорты. Коммерческих описывают как использующих фьючерсы главным образом для стабилизации ценовой экспозиции базового актива, тогда как некоммерческие и мелкие трейдеры обычно держат позиции, чтобы спекулировать на ценах контрактов.
Чистая позиция и нулевая линия
Чистая позиция — это удержание long-minus-short со знаком одной группы трейдеров. На графике чистых позиций значение выше нуля отмечает группу трейдеров как чистый лонг, а значение ниже нуля отмечает её как чистый шорт.
Чистые позиции по золоту COMEX по группам трейдеров, 2001–начало 2002
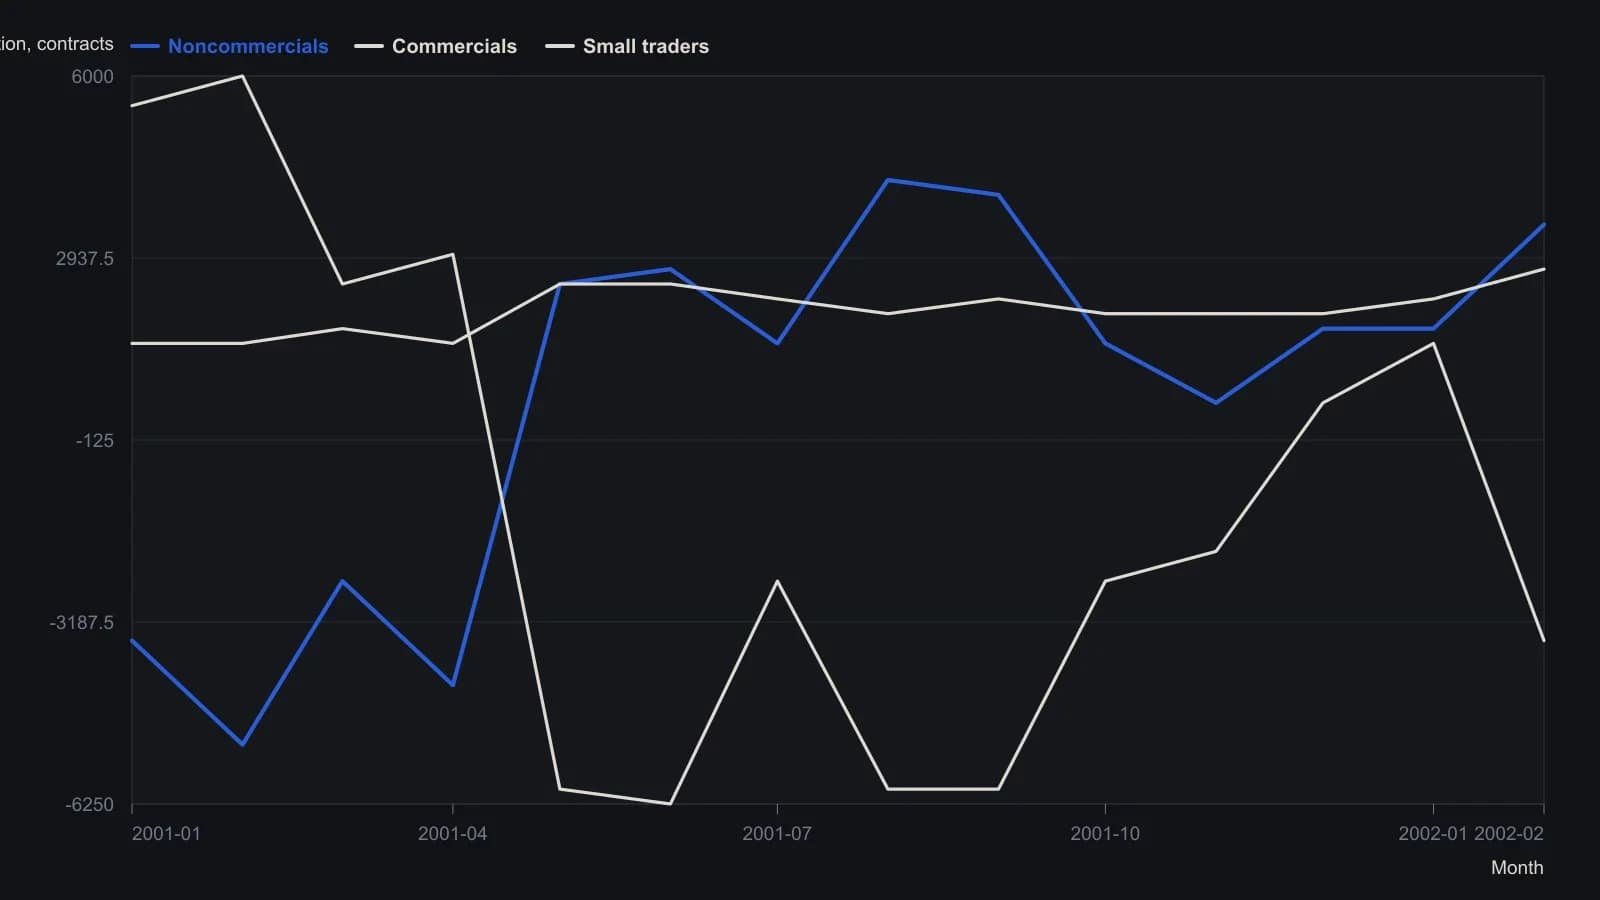
Недельные уровни чистых позиций сняты с опубликованной панели по золоту COMEX. Деления оси идут с шагом 1,000 контрактов; отсчёты округлены до ближайших 250 контрактов и являются приблизительными. Пурпурные линии тренда с исходной панели не нанесены. Цена опущена, так как у неё нет общей шкалы с числом контрактов.
Золото и иена как направленные оверлеи
В кейсе золота COMEX тренд чистых позиций некоммерческих служил направленным оверлеем. Промежуточная дивергенция относительно цены с May through September 2001 предшествовала последующему снижению, а некоммерческие были в чистом лонге перед ростом early-January 2002.
В кейсе по иене нулевая линия некоммерческих использовалась как простой ориентир смещения: чистый шорт ниже нуля, чистый лонг выше нуля. В том же кейсе отмечалось, что мелкие трейдеры часто разделяли ту же направленную позицию.
Поток крупных против мелких на связанных рынках
Market-participant-analysis сравнивает покупки и продажи крупных трейдеров против мелких, так что один контракт оценивается в учитывающем режим кросс-рыночном контексте, а не как изолированная идея.
Когда коммерческие и некоммерческие продавали вместе, а мелкие трейдеры покупали, кейсы по сырой нефти, кукурузе и сое трактовали это совпадение как переток large-versus-small в пик или в последующее снижение. В зерновых примерах релевантным наблюдением было то, покупают или продают крупные трейдеры относительно мелких, а не какая группа уже находится в чистом лонге или чистом шорте. Кукуруза и соя показывали схожую продажу крупных трейдеров, пока цены ещё росли.
Редакторская заметка: это общее зерновое окно — related-market-setup, склонность контрактов одного товарного комплекса показывать схожий поток large-versus-small в одном и том же окне.
Двойная вершина внутри потока фондового индекса
Поскольку у фьючерсов на фондовый индекс нет поставляемого товара, проиллюстрированный кейс S&P 500 трактовал рынок главным образом как коммерческих против мелких трейдеров. Сдвиг коммерческих в March 2001 от наращивания шортов к покупкам при сохранении чистого шорта читался как смена импульса участников.
Структура двойной вершины в October 2001 на S&P 500 совпала с наращиванием шортов коммерческими перед снижением January to February 2002. На максимуме ралли early-March 2002 обе группы крупных трейдеров наращивали шорты, тогда как мелкие трейдеры наращивали лонги.
Двойная вершина — это two-peak ценовая структура, которую рассматривают как фальсифицируемую графическую гипотезу, проверяемую по одновременному потоку участников. Редакторский приём: паттерн не существует сам по себе. Оверлей спрашивает, покупают или продают вместе с ним коммерческие, некоммерческие и мелкие трейдеры.
Приверженность и последующие ценовые тенденции
Направление тренда чистых позиций каждой группы и развороты на экстремальных уровнях чистых позиций были представлены как способ считывать приверженность и последующие ценовые тенденции на фьючерсном рынке с нулевой суммой.
Все разборы дорожки · 20 разборов
- 1990Построение индекса COT по коммерческо-спекулятивному спреду
- 1990Скученные ценовые правила требуют воздержания и оверлея режима
- 1991Консенсус советников не работает как недельный контрарный тайминг
- 1996Когда спекулятивные потоки разрывают связь облигаций и акций
- 1996Оцените каждый класс трейдеров относительно него самого, затем разрежьте по месяцам
- 1996Сигналы Commitment of Traders по свиной грудинке зависят от сезонного окна
- 2002Построение режимного контекста по нетто-обязательствам трейдеров
- 2002Чистые позиции трейдеров как режимный контекст для графических сетапов
- 2003Три состояния ежедневного фьючерсного консенсуса советников
- 2005Экстремумы открытого интереса Commitment of Traders как фильтры режима
- 2005Дисбаланс участников Commitment of Traders как контекст режима для товарных позиционных сделок
- 2006Замедление на рынке жилья как урок кросс-рыночного режима
- 2007Оценить индексную позицию как спред между книгами трейдеров
- 2011Построение еженедельных реестров позиционирования участников
- 2012Commitment of Traders как контекст переполненной книги, а не сигнал копирования
- 2014Когда смарт-мани Commitment of Traders не срабатывает как межрыночный фильтр режима
- 2014Построение режимного контекста Commitment of Traders, когда коммерческие хеджеры дают сбой
- 2015Оставляйте дно иены неподтверждённым, пока золото и позиционирование не согласуются
- 2016Совмещение объёма, открытого интереса и книг трейдеров вокруг экспирации
- 2025Кэш после краха и списки наблюдения с учётом режима