2015выпуск C108-11
Оставляйте дно иены неподтверждённым, пока золото и позиционирование не согласуются
Архив рассматривал предполагаемое дно иены как догадку по одному графику, пока золото против доллара не сформировало подтверждающий разворот, а недельный speculator-hedger spread не перестал спорить с той же идеей. Редакционное обучение TradersWeek — это привычка двух гейтов для оценок валютного режима, а не прогноз, что какой-либо из рынков уже изменился.
- Редакционная привычка: считать предполагаемое дно иены неподтверждённым, пока золото против доллара и speculator-hedger spread не перестанут расходиться с разворотом по одному графику.
- Межрыночный анализ читает золото и иену через общий fear bid по облигациям, сырью, валютам и акциям, а не только через собственную ценовую историю каждого рынка.
- Недельный отчёт Commitment of Traders разделяет commercials, институциональных спекулянтов и мелких трейдеров, затем измеряет speculator-hedger spread, чтобы увидеть, насколько разошлись эти точки зрения.
- Пока золото и иена не растут вместе, рабочей гипотезой остаётся прежний многолетний нисходящий тренд.
Один график — это не режим
Предполагаемое дно иены может выглядеть завершённым на одном валютном графике и всё равно оставаться лишь разворотом по одному графику. В архивном процессе это прочтение оставалось неподтверждённым, пока две другие картины не переставали с ним расходиться: связанный долларовый рынок-убежище и недельный разрыв между институциональными спекулянтами и коммерческими хеджерами.
Редакция TradersWeek: держите их как два отдельных гейта. Подтверждающий разворот золота против доллара — это не то же самое свидетельство, что speculator-hedger spread, который перестал спорить с новой идеей. Любое расхождение оставляет оценку валютного режима на паузе.
Читайте золото и иену через общие драйверы
Межрыночный анализ означает чтение одного рынка через общие драйверы, которые также двигают другой рынок, а не только через собственную ценовую историю этого рынка. Работа была построена как прослеживание общих причинно-следственных драйверов по облигациям, сырью, валютам и акциям. Эти связи часто сводили к чтению корреляции, которое описывает, склонны ли два рынка двигаться вместе или в противоположных направлениях.
Золото и иена рассматривались как имеющие общий драйвер, связанный со страхом. Fear bid — это спрос, который появляется, когда под сомнение ставится контроль инфляции или монетарная достоверность; исторически он связан с золотом и, в этой паре, с иеной.
Золото против доллара описывалось как достигшее пика на ожиданиях, что монетарная экспансия подорвёт покупательную способность доллара. Ожидаемый инфляционный исход описывался как не наступивший в последующие годы. Крупные центральные банки прогнозировали инфляцию, которая оставалась низкой, и доллар укреплялся.
Золото и иена описывались как исторически растущие вместе, когда доллар слабел, поэтому совместный рост снова считался возможным. Пока этот совместный рост не появился, рабочей гипотезой оставался продолжающийся многолетний нисходящий тренд.
Значимый рост золота против доллара представлялся как самый ясный подтверждающий разворот: свидетельство, что иена сформировала дно и что кроссы иены развернутся вниз. Кроссы иены котируют другую валюту против иены, поэтому слабость иены выглядит как рост этих пар.
Используйте недельное позиционирование как второй гейт
Недельный отчёт о фьючерсном позиционировании использовался как разбивка Commitment of Traders по трём группам: commercials, институциональные спекулянты и мелкие трейдеры. Отдельное чтение следило за speculator-hedger spread — разрывом между институциональными спекулятивными позициями и коммерческим хеджированием, — чтобы увидеть, насколько разошлись эти точки зрения.
Крупные спекулянты по иене приближались к нетто-лонг позиции, которой не было годами. Эта позиция характеризовалась как ранняя после того, как доллар-иена продолжил рост.
После неудачных попыток фейдить силу кроссов иены покрытие описывалось как фактор, помогавший вести рынок к многолетним максимумам. Одна неделя была отмечена как крупнейшее за годы изменение позиционирования по фьючерсам на иену.
Редакция TradersWeek: спекулятивный перекос, который всё ещё ранний, или покрытие после неудачных фейдов — это расхождение, а не подтверждение. Анализ участников рынка становится полезен здесь только как второй гейт, когда speculator-hedger spread перестаёт спорить с предполагаемым разворотом.
Фьючерсы на иену и недельный спред COT «спекулянты–хеджеры», 2005–2015
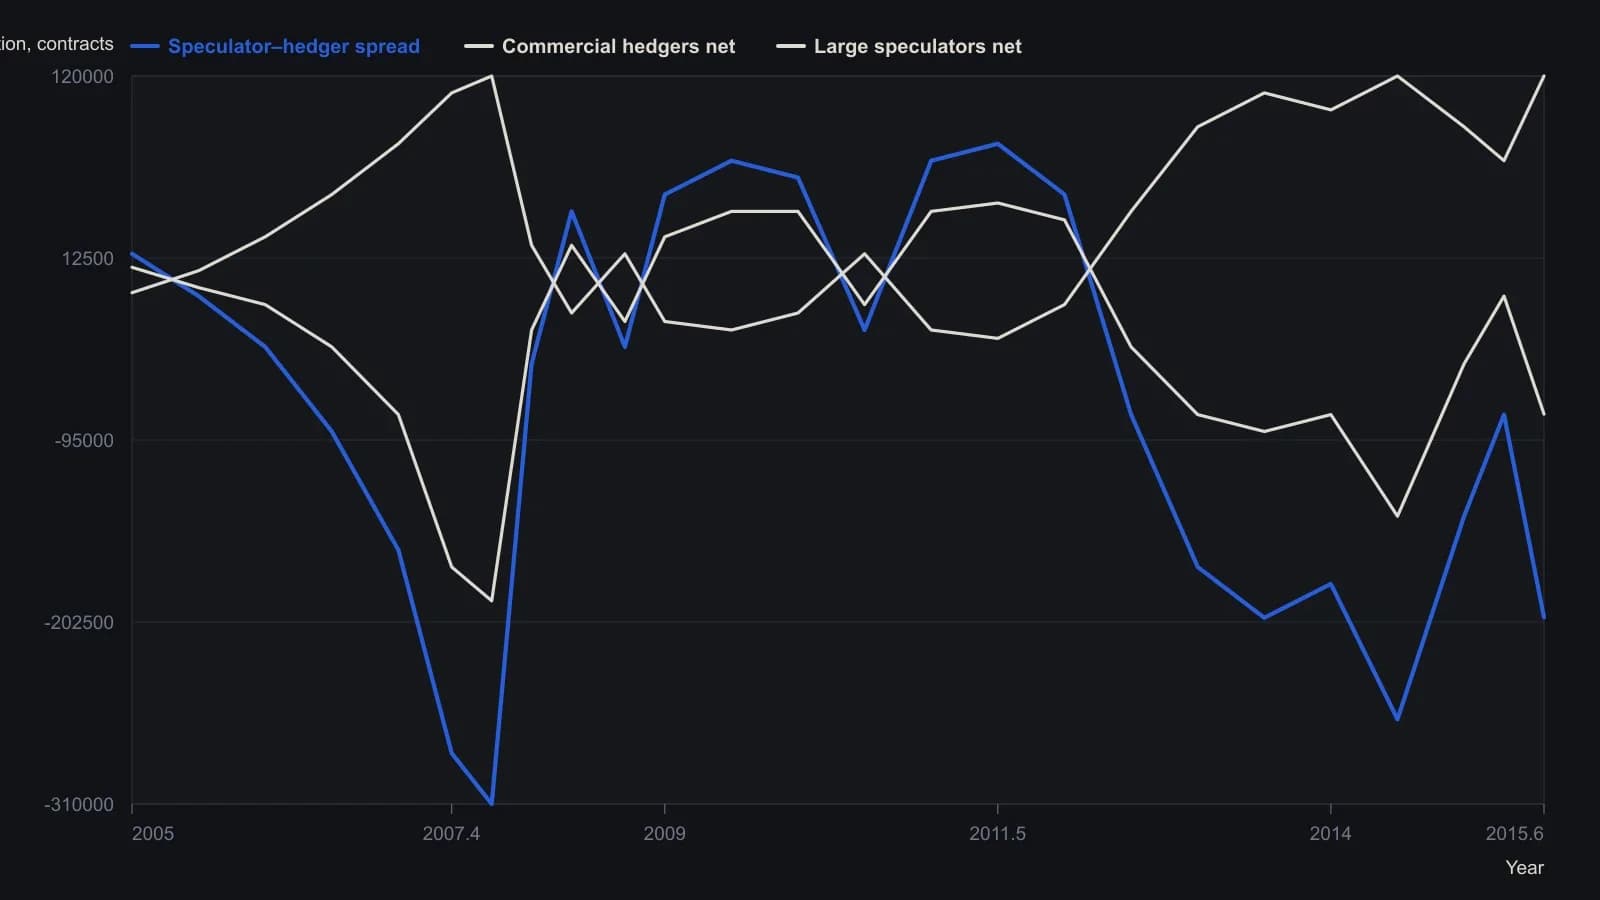
Растровое считывание 11-летнего недельного графика; даты — приблизительные доли года, а число контрактов округлено до ближайших нескольких тысяч. Текущая котировка у правого края: 0.80095 по цене и −199,697 по спреду. Спред — институциональные спекулянты минус коммерческие хеджеры.
Все разборы дорожки · 20 разборов
- 1990Построение индекса COT по коммерческо-спекулятивному спреду
- 1990Скученные ценовые правила требуют воздержания и оверлея режима
- 1991Консенсус советников не работает как недельный контрарный тайминг
- 1996Когда спекулятивные потоки разрывают связь облигаций и акций
- 1996Оцените каждый класс трейдеров относительно него самого, затем разрежьте по месяцам
- 1996Сигналы Commitment of Traders по свиной грудинке зависят от сезонного окна
- 2002Построение режимного контекста по нетто-обязательствам трейдеров
- 2002Чистые позиции трейдеров как режимный контекст для графических сетапов
- 2003Три состояния ежедневного фьючерсного консенсуса советников
- 2005Экстремумы открытого интереса Commitment of Traders как фильтры режима
- 2005Дисбаланс участников Commitment of Traders как контекст режима для товарных позиционных сделок
- 2006Замедление на рынке жилья как урок кросс-рыночного режима
- 2007Оценить индексную позицию как спред между книгами трейдеров
- 2011Построение еженедельных реестров позиционирования участников
- 2012Commitment of Traders как контекст переполненной книги, а не сигнал копирования
- 2014Когда смарт-мани Commitment of Traders не срабатывает как межрыночный фильтр режима
- 2014Построение режимного контекста Commitment of Traders, когда коммерческие хеджеры дают сбой
- 2015Оставляйте дно иены неподтверждённым, пока золото и позиционирование не согласуются
- 2016Совмещение объёма, открытого интереса и книг трейдеров вокруг экспирации
- 2025Кэш после краха и списки наблюдения с учётом режима