1990выпуск C051-9
Построение индекса COT по коммерческо-спекулятивному спреду
Ежемесячную трёхгрупповую фьючерсную книгу можно превратить в исторически нормированный спред коммерсантов против спекулянтов. Построенный индекс COT в шкале 0-100 ставит один рынок в контекст режима на горизонте недель–месяцев вместо сырого заголовка о чистой длинной или короткой позиции.
- Commitments of Traders — это ежемесячный публичный снимок открытого интереса по фьючерсам, разделённого между коммерческими хеджерами, крупными спекулянтами и мелкими трейдерами; он охватывает только рынки, где пять или более трейдеров превышают отчётный уровень.
- Чистая позиция коммерсантов — это длинные минус короткие и может быть нормирована на открытый интерес без спредов, но эта сырая доля ещё не является исторически нормированным показателем.
- Индекс COT ставит чистые контракты коммерсантов минус совокупную чистую позицию крупных спекулянтов и мелких трейдеров на шкалу 0-100 относительно собственного исторического максимума и минимума этого спреда.
- Высокие значения отмечают условия перепроданности относительно коммерсантов — это обратная сторона обычных шкал общественного сентимента, — а резкое одномесячное изменение служит наложением по таймингу, а не самостоятельной системой.
Начните с ежемесячной трёхгрупповой книги
Публичная ежемесячная таблица — это снимок Commitments of Traders открытого интереса по фьючерсам, разделённого между тремя группами трейдеров: коммерческими хеджерами, отчётными некоммерческими спекулянтами и остатком мелких трейдеров. Она охватывает только рынки, где пять или более трейдеров превышают пороговые значения отчётного уровня, и разделяет отчётный открытый интерес на коммерческих хеджеров и некоммерческих спекулянтов, а остаток обозначает как мелких трейдеров.
Сводные позиции групп трейдеров публиковались только ежемесячно, однако цифры поступали в информационные ленты в течение четырёх-шести торговых дней после сведения и обычно расходились на следующее утро. Ежедневные отчёты о фактических фьючерсных позициях крупных коммерческих хеджеров использовались для построения индекса в стиле сентимента, который заменяет опросы консультантов и запаздывающие подсчёты рыночных писем.
Публикация прекратилась в 1982 году и возобновилась в январе 1983 года с изменёнными процедурами сбора и более высокими отчётными уровнями, после чего товарные фонды вытеснили крупных индивидуальных спекулянтов внутри корзины крупных спекулянтов. В редакционных терминах TradersWeek рассматривает задачу построения как превращение этой ежемесячной книги в исторически нормированный спред коммерсантов против спекулянтов, чтобы один рынок можно было поместить в контекст режима на горизонте недель–месяцев.
Преобразуйте каждую книгу в чистую долю
Чистая позиция группы равна длинным минус короткие и может быть нормирована на открытый интерес без спредов. 1 января 1990 года по sugar No. 11 коммерсанты были на 27 процентов в длинных и на 39 процентов в коротких, что давало 12 процентов чистой короткой позиции, тогда как крупные спекулянты были на 4 процента в чистой длинной, а мелкие трейдеры — на 8 процентов в чистой длинной.
Чистые позиции по золоту по группам трейдеров, 1989
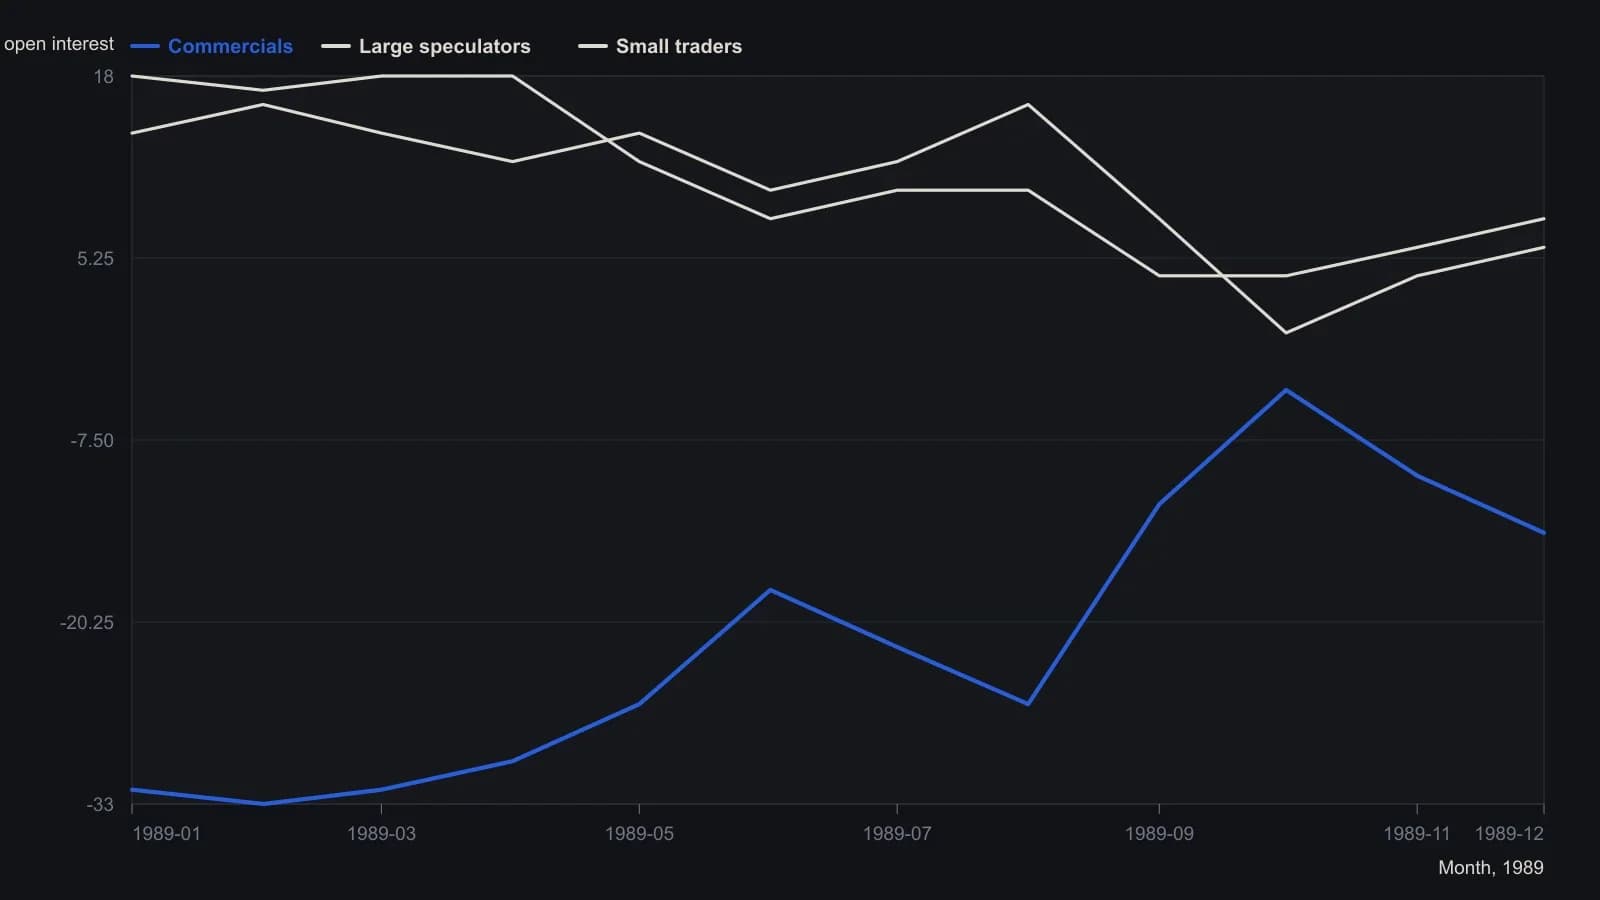
Значения по оси Y — приблизительные отсчёты по печатной сетке; источник показывает чистую позицию как процент открытого интереса без спредов, чистые короткие — ниже нуля. Точка a — сентябрьский 1989 сброс коммерческих, описанный в статье.
Ранжируйте коммерческо-спекулятивный спред по шкале 0-100
Построенный индекс COT ставит чистые контракты коммерсантов минус совокупную чистую позицию крупных спекулянтов и мелких трейдеров на шкалу 0-100, измеряя эту разницу относительно собственного исторического максимума и минимума на окне сравнения. Рабочие экстремумы, указанные для шкалы, составляли 90-100 на одном полюсе и ниже 5 на другом; их можно было ослабить до 75 и 25, когда показатель сдвигался более чем на 50 пунктов за один месяц.
Высокие значения индекса соответствуют условиям перепроданности относительно коммерсантов, а низкие — условиям перекупленности: это обратная сторона обычных шкал общественного сентимента, потому что конструкция отслеживает сторону коммерсантов, а не публики.
Оставляйте показатель наложением по таймингу
Резкое одномесячное изменение построенного показателя, проиллюстрированное падением на 77 пунктов до нуля по золоту после того, как коммерсанты сократили длинные позиции, трактовалось как наложение по таймингу к другим методам, а не как самостоятельная система, потому что ряд строится по отчётным позициям, а не по цене, объёму или открытому интересу. В редакционных терминах TradersWeek читает это наложение как способ поместить одну сделку в контекст режима на горизонте недель–месяцев после того, как трёхгрупповая книга преобразована в исторически нормированный спред.
Все разборы дорожки · 20 разборов
- 1990Построение индекса COT по коммерческо-спекулятивному спреду
- 1990Скученные ценовые правила требуют воздержания и оверлея режима
- 1991Консенсус советников не работает как недельный контрарный тайминг
- 1996Когда спекулятивные потоки разрывают связь облигаций и акций
- 1996Оцените каждый класс трейдеров относительно него самого, затем разрежьте по месяцам
- 1996Сигналы Commitment of Traders по свиной грудинке зависят от сезонного окна
- 2002Построение режимного контекста по нетто-обязательствам трейдеров
- 2002Чистые позиции трейдеров как режимный контекст для графических сетапов
- 2003Три состояния ежедневного фьючерсного консенсуса советников
- 2005Экстремумы открытого интереса Commitment of Traders как фильтры режима
- 2005Дисбаланс участников Commitment of Traders как контекст режима для товарных позиционных сделок
- 2006Замедление на рынке жилья как урок кросс-рыночного режима
- 2007Оценить индексную позицию как спред между книгами трейдеров
- 2011Построение еженедельных реестров позиционирования участников
- 2012Commitment of Traders как контекст переполненной книги, а не сигнал копирования
- 2014Когда смарт-мани Commitment of Traders не срабатывает как межрыночный фильтр режима
- 2014Построение режимного контекста Commitment of Traders, когда коммерческие хеджеры дают сбой
- 2015Оставляйте дно иены неподтверждённым, пока золото и позиционирование не согласуются
- 2016Совмещение объёма, открытого интереса и книг трейдеров вокруг экспирации
- 2025Кэш после краха и списки наблюдения с учётом режима