2004выпуск C021-4
Три фильтра после закрытия в парной процедуре на двух корзинах
Сделка допускается только после закрытия, когда более широкая индексная корзина закрывается выше и при этом опережает более узкую корзину и по процентному изменению цены от закрытия к закрытию, и по процентному изменению объёма на закрытии. В архивной выборке эта последовательность из трёх фильтров выполнялась на 29 из 334 сессий.
- Сделка допускается только после закрытия, когда более широкая корзина закрывается выше, её процентное изменение цены от закрытия к закрытию превышает показатель более узкой корзины, и её процентное изменение объёма на закрытии также превышает показатель более узкой корзины.
- Процедура закрытия с тремя фильтрами была допустима на 29 из 334 сессий с 1 января 2002 по 30 апреля 2003 года, или 8.68 процента дней, примерно один игровой день каждые 11.52 сессии.
- Процедура выставляет заявки между 16:00 и 20:00 ET, а любое размещение до открытия должно произойти до того, как следующая сессия уйдёт от предыдущего закрытия, поэтому дискреционный выбор момента внутри регулярной сессии не требуется.
- Редакция: TradersWeek рассматривает эту редкость как выбор в конструкции системы, поэтому вход по правилам, выход через ночь и воздержание проверяются как одна механическая торговая система, а не как ежедневный поток сигналов.
Три фильтра после закрытия
Архив описывает механическую торговую систему, правило входа которой — последовательность парной торговли на двух индексных корзинах. Сделка допускается только после закрытия, когда более широкая корзина закрывается выше, её процентное изменение цены от закрытия к закрытию превышает показатель более узкой корзины, и её процентное изменение объёма на закрытии также превышает показатель более узкой корзины.
Изменение цены — это процентное движение от закрытия к закрытию. Изменение объёма сравнивает объём сессии с восьмидневной простой скользящей средней объёма.
Эта процедура закрытия с тремя фильтрами была допустима на 29 из 334 сессий с 1 января 2002 по 30 апреля 2003 года, или 8.68 процента дней, примерно один игровой день каждые 11.52 сессии.
Заявки после регулярного закрытия
Процедура выставляет заявки между 16:00 и 20:00 ET. Любое размещение до открытия должно произойти до того, как следующая сессия уйдёт от предыдущего закрытия, поэтому дискреционный выбор момента внутри регулярной сессии не требуется.
Фоновые объём, спреды и диапазон
С 2 января 2002 года в выборке средний дневной объём составлял 85 миллионов акций для более узкой корзины и 34 миллиона для более широкой корзины, а спреды регулярной сессии описаны как в целом меньше пенни.
В этом фоновом окне средний диапазон high-low более узкой корзины составлял 0.975, или 3.5 процента от среднего закрытия 28.22, тогда как средний диапазон более широкой корзины составлял 1.97, или 2.0 процента от среднего закрытия 96.77.
Табуляции на 29 сигнальных днях
На 29 сигнальных днях ночной шорт 100 акций более узкой корзины был табулирован со средним 32.62, медианой 43 и долей положительных дней 62.07 процента, причём семь наивысших значений в сумме дают 872 против накопленной величины 458 для семи наименьших.
Внутридневной лонг 100 акций более широкой корзины в паре с шортом 300 акций более узкой корзины был табулирован на уровне 784, описанном как процентная величина 0.015, при отношении цен закрытия около 3.39 к 1.
Закрытия следующей сессии после 29 трёхфильтровых дней
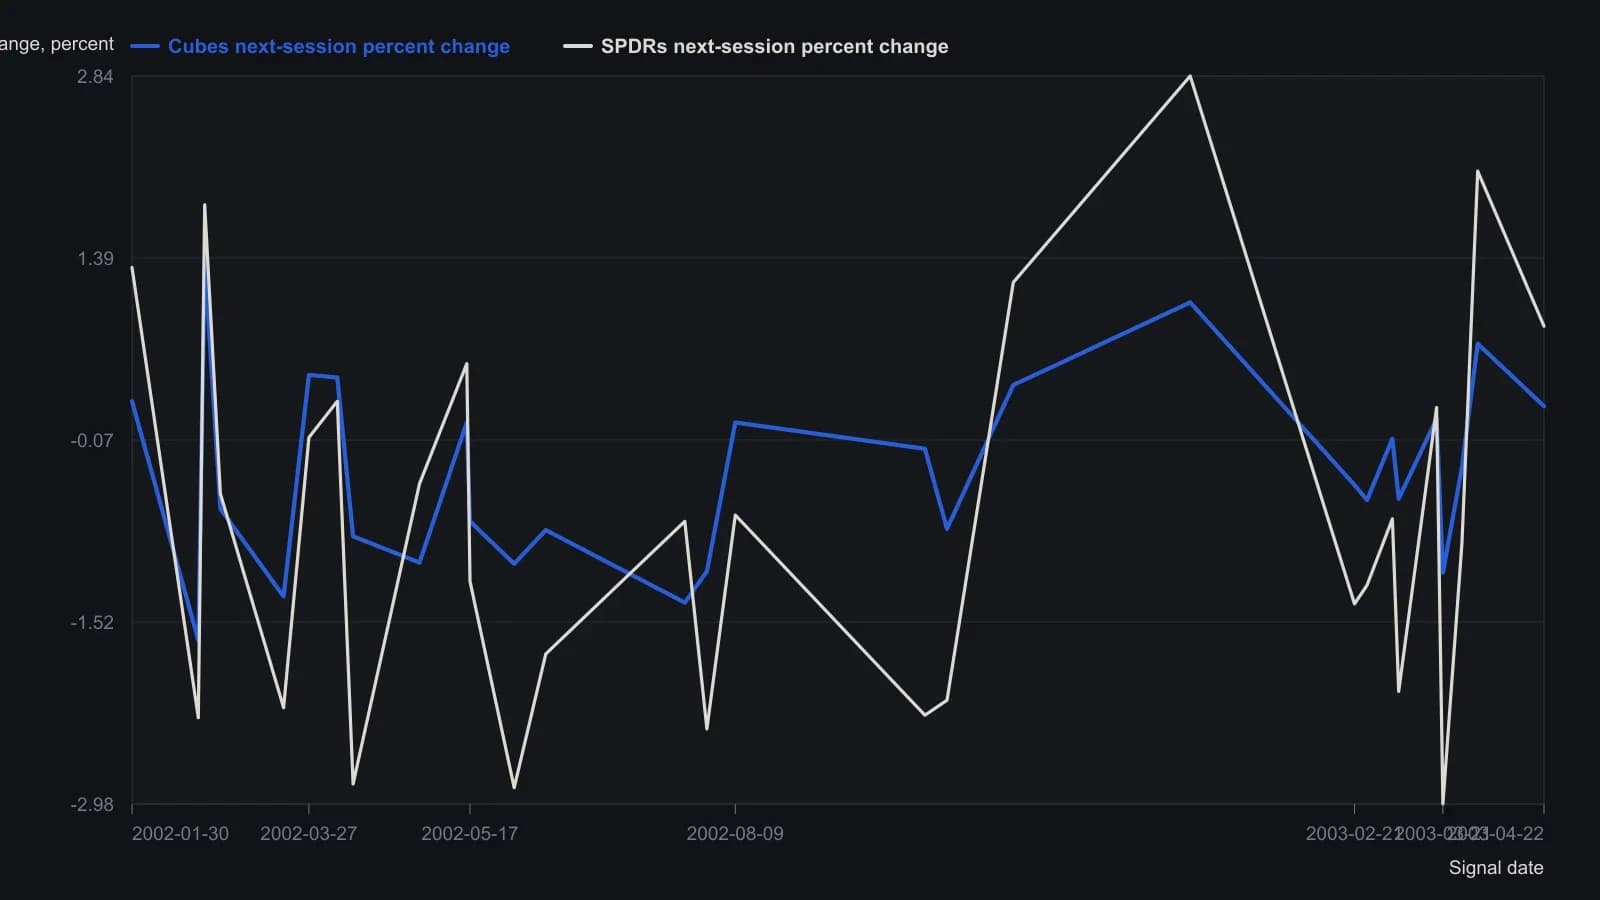
Сигнал требовал более высокого закрытия SPDR, большего процентного прироста SPDR от закрытия к закрытию, чем у QQQ, и большего процентного изменения объёма на закрытии у SPDR, чем у QQQ. Сделки отмечаются от этого закрытия до закрытия следующей сессии. В источнике 29 строк шли от новых к старым; даты здесь идут в календарном порядке. Окно выборки — 1 January 2002 through 30 April 2003 (29 of 334 сессий).
Более позднее окно и восходящая траектория
Частота допустимых дней выросла с 20 из 289 сессий, или 6.92 процента, по 20 февраля 2003 года до 9 из 48 сессий, или 18.75 процента, с 21 февраля по 30 апреля 2003 года, при табулированной успешности более позднего окна 66.67 процента против 55.55 процента ранее.
Пока более узкая корзина выросла на 12.56 процента с 24.37 на 31 декабря 2002 года до 27.43 на 22 апреля 2003 года, правило short-the-narrower-basket всё равно было табулировано на величине 2 процента. Архив использовал это окно как случай, в котором ту же последовательность воздержания и сигнала можно рассматривать, когда базовая траектория выше.
Все разборы дорожки · 17 разборов
- 1994Оценка полос rsi-ratio на связанном валютном спреде
- 2001Контроль над капиталом в процессе принятия решений трейдером
- 2004Три фильтра после закрытия в парной процедуре на двух корзинах
- 2005Построение парных сделок со спредами, скорректированными на капитализацию
- 2005Последовательное исполнение пар с liquidity leans
- 2007Построение pair-spread как одного проверяемого инструмента
- 2007Гибридные свипы ленты, pairs-with-triggers и fair-value cash-and-carry
- 2010Нейросетевые пары из прогнозного спреда
- 2010Rebate parking не проходит чек-лист частного фонда
- 2013Ранжированный предторговый чеклист для пар и скользящих средних
- 2014Лонг-онли рукава ETF для конструкции переключения тренда
- 2014Изолированные сетапы против проверяемой предторговой процедуры
- 2017ETF-пары макротем и вечерний разбор
- 2018Октябрь как рабочий лист режима для пар, сезонности и полос
- 2019Чек-лист парной системы для входа, удержания и отмены
- 2019Правила ложного пробоя для пар и контролируемых систем
- 2020Структура сделки задаёт резидуал в мегасделке cash-and-stock