2020выпуск C0260-61
Структура сделки задаёт резидуал в мегасделке cash-and-stock
Иллюстрированная североамериканская смесь наличных и акций показывает, почему живой deal-spread может быть книгой завершения merger-arbitrage, инвентарём pairs-trading вокруг контрактного коэффициента или финансовым резидуалом cash-and-carry-arbitrage. Редакторское прочтение: запишите эти три метода как одну процедуру входа, выхода и воздержания.
- В США объявления о мегаслияниях выросли в последнем квартале 2019, тогда как активность слияний в других регионах снизилась, на фоне почти $4 trillion объёма сделок 2019.
- Иллюстрированный контракт выплачивал $120.30 наличными плюс 0.866 акций покупателя за каждую акцию цели, а deal-spread имел расчётное стартовое значение $14.7662.
- Контракты stock и mixed-stock фиксируют одну цену акции к другой, поэтому merger-arbitrage и pairs-trading делят один и тот же резидуал: живые отклонения от контрактной связи.
- Редакторское прочтение: поместите collar, floating-ratio, конкурирующую заявку, blow-up-path и weekend-announcement-risk внутрь одной процедуры входа, выхода и воздержания.
Фон 2019 и один смешанный контракт
В США объявления о мегаслияниях выросли в последнем квартале 2019, тогда как активность слияний в других регионах снизилась, на фоне почти $4 trillion объёма сделок 2019.
Одна иллюстрированная североамериканская мегасделка была структурирована как $120.30 наличными плюс 0.866 акций покупателя за каждую акцию цели. Иллюстрированное предложение подразумевало премию 45% к закрытию цели 24 June 2019.
Как записывается deal-spread
Для смешанного контракта cash-and-stock deal-spread равен коэффициенту обмена, умноженному на цену покупателя, минус цена цели, плюс денежная составляющая. Расчётное стартовое значение составляло $14.7662.
От deal-spread в целом ожидается затухание к завершению и приближение к нулю, если транзакция закрывается. Дивиденды, выплаченные на временной шкале, могут сдвинуть уровень спреда.
Гэпы дня объявления могут разматываться к досделочной связи, если контракт отменён. Этот маршрут отмены и есть blow-up-path.
Какой резидуал создаёт структура
Merger-arbitrage — это книга спреда, привязанная к завершению, которая рассматривает объявленную смесь наличных, акций, времени и маршрутов отмены как один резидуал, который можно фейдить, удерживать или обойти стороной.
Pairs-trading — это инвентарь вокруг контрактной или статистической связи между двумя именами, здесь коэффициент слияния, поэтому вход, выход и воздержание определяются по резидуалу, а не по одной из акций в отдельности.
Cash-and-carry-arbitrage — это финансовое сравнение, которое оценивает зафиксированную поставку на известную дату против стоимости удержания базового актива до этой даты.
Слияния только за наличные обычно сжимают волатильность акций цели, оставляя cash-and-carry-arbitrage сравнением стоимости удержания со ставкой заимствования, которую институты могут фондировать дешевле, чем индивидуальные счета.
Контракты stock или mixed-stock фиксируют одну цену акции к другой, поэтому pairs-trading и merger-arbitrage делят один и тот же резидуал: живые отклонения от контрактной связи.
Когда резидуал больше не фиксированный коэффициент
Конкурирующая заявка может рано увести спред в отрицательную область, поднимая цель. Позже риск резидуала смещается от календарного затухания к отмене или регуляторному blow-up по мере приближения даты закрытия.
Эмитенты могут прикрепить collar или floating-ratio, иногда с пересчётом за последние десять сессий до закрытия, поэтому хедж-коэффициент pairs-trading не является фиксированным числом акций. Collar — это контрактный коридор стоимости акций, поставляемых за цель, который заставляет коэффициент обмена двигаться, когда движутся цены. Floating-ratio — это коэффициент обмена, пересчитываемый по недавним ценам, а не фиксированный на объявлении.
Объявления о слияниях группируются по понедельникам и после длинных выходных, поэтому weekend-announcement-risk для пары превышает обычный будний overnight-риск.
Спред сделки ABBV–AGN с оплатой наличными и акциями после объявления в June 2019
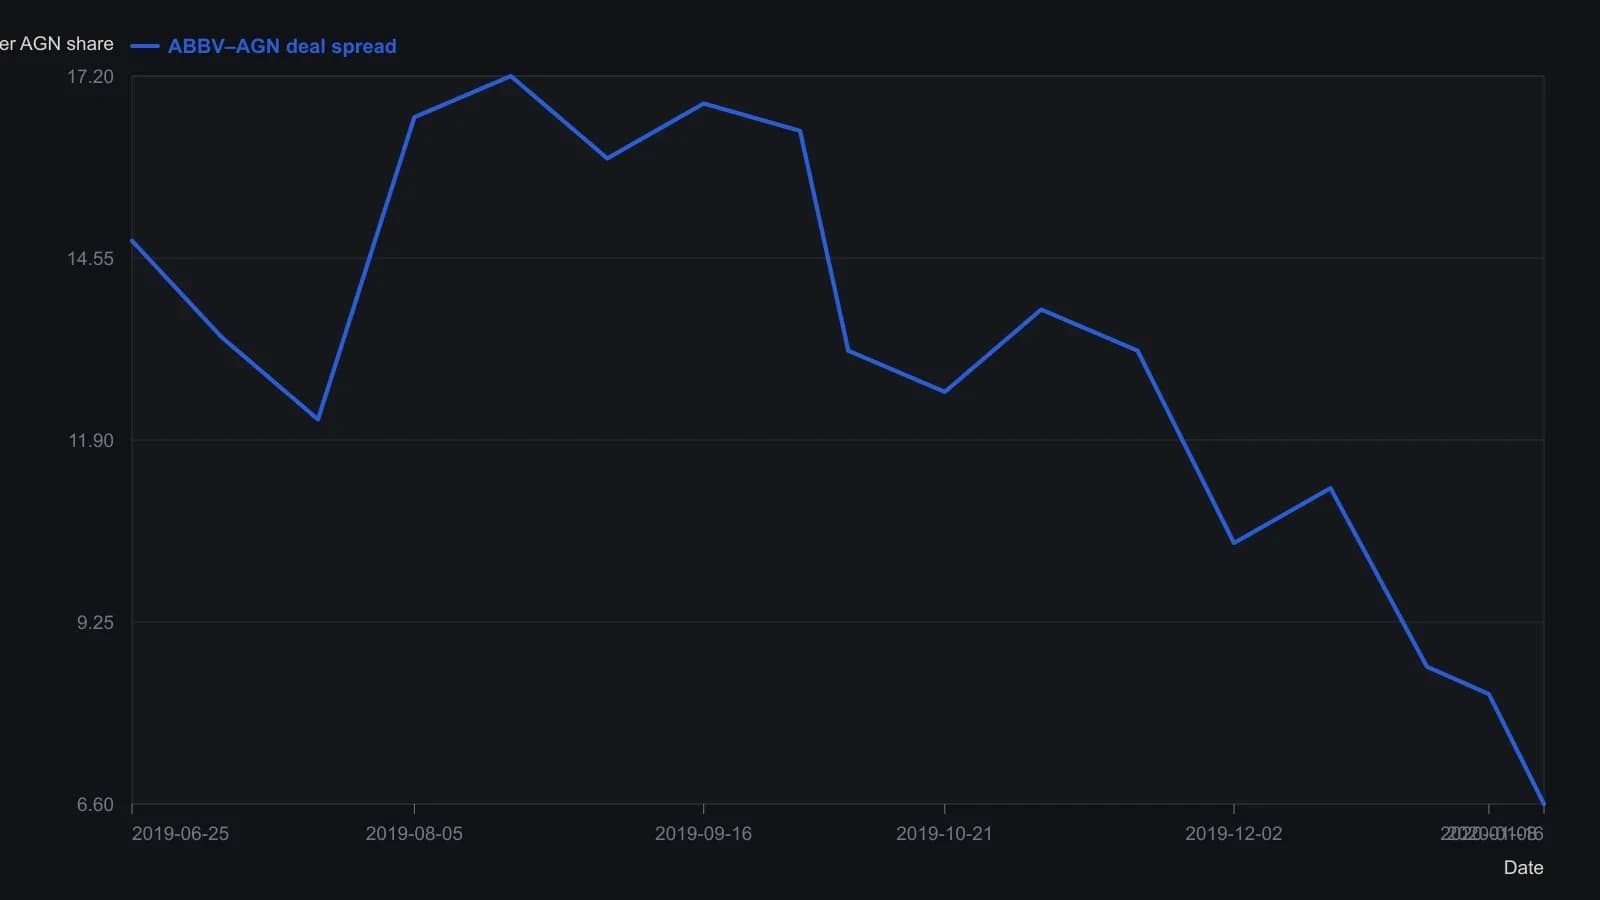
Формула спреда для построенного ряда: (0.866 × ABBV) − AGN + $120.30 наличными. Оцифровано с растра; значения по оси y приблизительны с точностью около 0.25. Источник отмечает, что дивиденды к выплате на этом отрезке могут изменить напечатанный спред.
Одна процедура входа, выхода и воздержания
Редакторское прочтение: держите merger-arbitrage, pairs-trading и cash-and-carry-arbitrage в одной процедуре. Фейдите или удерживайте deal-spread, пока объявленная смесь остаётся целой. Определяйте инвентарь по отклонениям от контрактной связи, а не по одному имени в отдельности. Сравнивайте стоимость удержания со ставкой заимствования только когда поставка зафиксирована на известную дату.
Редакторское прочтение: lean-position использует контрактного близнеца как хедж, чтобы одно имя можно было перевесить, пока слияние остаётся целым. Стойте в стороне, когда collar или floating-ratio ещё пересчитывается, когда конкурирующая заявка заменила исходный резидуал, или когда weekend-announcement-risk доминирует в инвентаре. Blow-up-path — это тест выхода или воздержания, а не второй график.
Редакторское прочтение: sympathy-move — это реакция группы аналогов на объявление по цели, которая не обязана сохраняться и не обязана помогать конкурентам. Это не deal-spread и не принадлежит той же книге.
Все разборы дорожки · 17 разборов
- 1994Оценка полос rsi-ratio на связанном валютном спреде
- 2001Контроль над капиталом в процессе принятия решений трейдером
- 2004Три фильтра после закрытия в парной процедуре на двух корзинах
- 2005Построение парных сделок со спредами, скорректированными на капитализацию
- 2005Последовательное исполнение пар с liquidity leans
- 2007Построение pair-spread как одного проверяемого инструмента
- 2007Гибридные свипы ленты, pairs-with-triggers и fair-value cash-and-carry
- 2010Нейросетевые пары из прогнозного спреда
- 2010Rebate parking не проходит чек-лист частного фонда
- 2013Ранжированный предторговый чеклист для пар и скользящих средних
- 2014Лонг-онли рукава ETF для конструкции переключения тренда
- 2014Изолированные сетапы против проверяемой предторговой процедуры
- 2017ETF-пары макротем и вечерний разбор
- 2018Октябрь как рабочий лист режима для пар, сезонности и полос
- 2019Чек-лист парной системы для входа, удержания и отмены
- 2019Правила ложного пробоя для пар и контролируемых систем
- 2020Структура сделки задаёт резидуал в мегасделке cash-and-stock