2010выпуск C0828-31
Нормализованная волатильность как проверяемое переключение режима
Подтверждение волатильностью задано как одна процедура, которая остаётся в лонге, переворачивается в шорт или продолжает наращивать. Редакционный вопрос — можно ли всю эту процедуру задать, оптимизировать и проверить на устойчивость, не принимая одну тестовую цифру за план.
- Идентификация тренда считается неполной, если она опирается только на одно правило длинной скользящей средней, поэтому добавляется второе подтверждение волатильностью.
- Один regime-threshold назначает бычью или медвежью книгу, затем выполняет выход, воздержание и ежедневное pyramiding-rule как одну процедуру.
- Порог берётся из поиска по сетке с несколькими оптимумами, а не из единственного решения.
- Редакционное прочтение: показатели устойчивости вроде recovery-factor проверяют, выдержит ли правило длинные просадки. Это не торговый план.
Зачем добавляется второе подтверждение
Архив считает идентификацию тренда неполной, если она опирается только на одно правило длинной скользящей средней. Предлагается второй шаг подтверждения на основе волатильности, потому что любой одиночный индикатор может дать сбой.
Мера подтверждения — normalized-volatility-indicator, безразмерное отношение волатильности, которое строится как многонедельный average true range, делённый на последнее закрытие. Конструкция выбрана так, чтобы окно длиной в квартал можно было сравнивать на протяжении десятилетий после снижения сезонных эффектов уровня.
Один порог для удержания, переворота или наращивания
Процесс решения — двустороннее переключение режима на одном regime-threshold. Выше порога процедура закрывает лонги и ежедневно наращивает шорты. Ниже порога процедура закрывает шорты и ежедневно наращивает лонги.
Это ежедневное наращивание — pyramiding-rule: одна единица в том же направлении, пока сигнал режима остаётся в силе. Воздержание входит в ту же процедуру. Как только порог пересечён, предыдущая сторона не удерживается.
Сопровождающий код делает вход, выход и продолжение наращивания одной исполняемой последовательностью. Сравните отношение с выбранным порогом, закройте противоположную книгу, затем торгуйте одну единицу в новом направлении каждый день, пока режим сохраняется.
Дневной бэктест S&P 500 при отсечке NVI 1.343
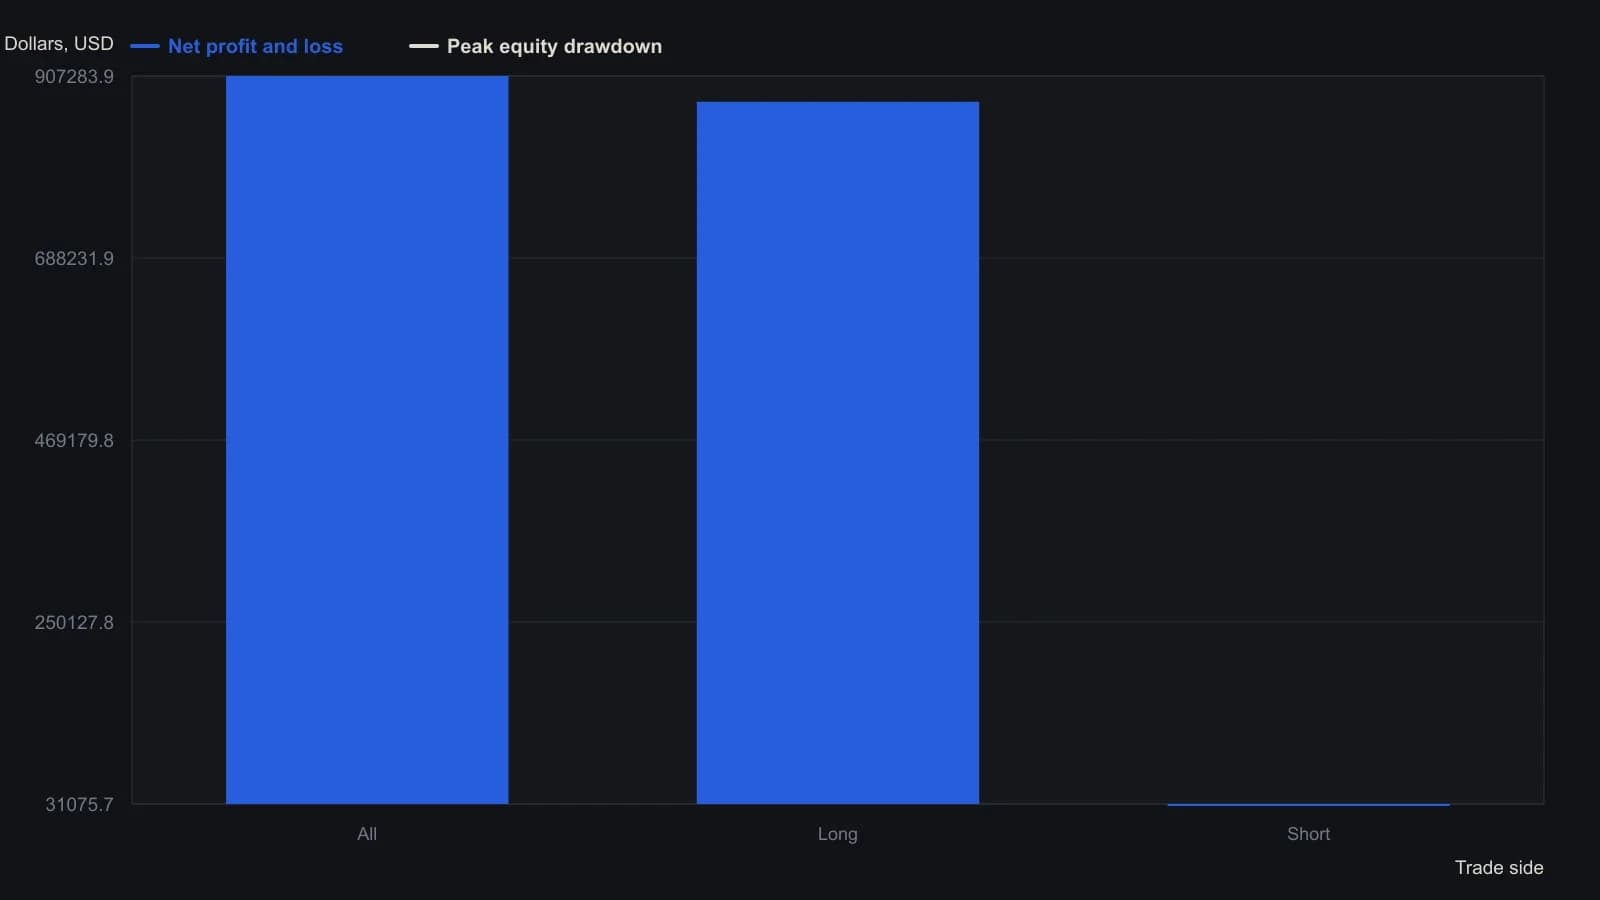
Отсечка 1.343 — один из нескольких оптимумов поиска в диапазоне 1.000–1.500 с шагом 0.001. Прогон не учитывает комиссии и использует крупный начальный счёт относительно правила докупки по одной акции в день.
Подобранный порог, а не уникальный ключ
Сам порог был выбран после поиска по сетке в узкой полосе кандидатных значений на длинной выборке индекса. Архив сообщает одно значение как один из нескольких оптимумов, а не как единственное решение.
Та же процедура представлена как давшая более раннее предупреждение перед циклическим снижением, более тесное совпадение с последующим подъёмом и своевременную отметку более позднего спада на длинном графике индекса.
Аннотации на графике в начале этого спада показывают индекс рядом с отношением волатильности, которое стояло выше и более короткой средней, и более длинной средней, иллюстрируя показание медвежьего режима в момент начала этого цикла.
Для чего нужна проверка устойчивости
Опубликованные тестовые статистики на выбранном пороге включают recovery-factor, win rate, profit factor и payoff ratio. Текст трактует эти цифры как свидетельство того, что правило выдерживает длинные просадки, а не как высокий процент попаданий.
Recovery-factor используется здесь как проверка устойчивости, а не как прогноз будущей доходности.
Редакция: эти проверки описывают исторический рабочий процесс. Они не устанавливают сегодняшнюю результативность и не превращают процедуру в действующий совет.
Все разборы дорожки · 89 разборов
- 1988Привычный стиль принятия решений может подменить правила торговой системы в условиях стресса
- 1988Воздержание и самопроверки завершают процедуру
- 1988Когда коробочные системы подменяют проверяемый процесс принятия решений
- 1991Борьба с направлением рынка как сбой процесса
- 1993Замена убеждений, которые подменяют проверяемую торговую процедуру
- 1993Страх как именованное ограничение в правилах входа и выхода
- 1993Телесное состояние в торговом чек-листе
- 1994Когда страх накладывает вето на протестированную торговую систему
- 1994Выход из спада как проверяемая процедура принятия решений
- 1994Нерешительность как незавершённый процесс принятия решения
- 1994Торговые слабости как проверяемые входы процесса
- 1994Ментальные образы как незафиксированный фильтр исполнения
- 1994Подмены проверяемых торговых правил зоной комфорта
- 1995Эмоциональный отскок как сбой системного правила
- 1995Оценка эмоциональных подмен в процедуре принятия решений, основанной на правилах
- 1995Встроить centering во вход, выход и воздержание
- 1995Resistance-audit для построения торговых правил
- 1995Мышление в одном режиме оставляет пробелы в торговых решениях
- 1995Психология — это слой исполнения торговой системы
- 1995Выгорание оператора как сбой процесса принятия решений
- 1995Когда успех ломает торговую процедуру
- 1996Восстановление между сделками как единая процедура решения
- 1996Изоляция в losing-stretch принадлежит письменной процедуре
- 1996Когда близость цели подменяет одну торговую процедуру
- 1996Когда эмоциональная перегрузка ломает проверяемые правила
- 1996Убытки, созданные трейдером, как сбои процедуры принятия решений
- 1996Внутренний комментарий как незафиксированное переопределение системы
- 1997Внутренние прогнозы, которые отменяют системные правила удержания
- 1997Сознательная пересборка торговых правил после изменения
- 1997Упрощайте торговые правила, пока сигналы не согласуются
- 1998Счастье как торгуемый процесс принятия решений
- 1998Военные метафоры как непроверенные торговые правила
- 1998Построение гейта щедрости для торговых решений
- 1998Почему торговым системам нужна сенсорная база решений
- 1999Шок, воздержание и передача решений
- 1999Перепишите торговые кошмары, пока они не стали правилами
- 1999Тревога как контрольная точка построения торговой системы
- 1999Когда месть подменяет правило воздержания
- 2001Денежные убеждения, которые накладывают вето на торговые правила
- 2001Игнорируемые продажи требуют фильтра исполнения
- 2001Смелость не срабатывает, пока торговые правила не записаны и не протестированы
- 2003Когда компульсия переписывает торговую процедуру
- 2004Когда проверенные правила не срабатывают
- 2004Заранее фиксируйте выходы, когда сожаление перевешивает гордость
- 2005Проверяйте личные истории, прежде чем винить торговые правила
- 2005Почему протестированные системы всё равно терпят неудачу на исполнении
- 2007Серии убытков проверяют всю процедуру
- 2007Правила предторговой защиты от внезапных снижений
- 2007Защитная реакция переписывает проверяемые торговые правила
- 2008Observer-self как фильтр для входа, выхода и воздержания
- 2008Правило периода удержания для возбуждения после исполнения
- 2010Рассматривайте психологию как часть торговой процедуры
- 2010Нормализованная волатильность как проверяемое переключение режима
- 2012Внутренний диалог после убытка как внутридневной rule-input
- 2012Впишите неопределённость в одну торговую процедуру
- 2012Рубежные ралли требуют правил входа, выхода и воздержания
- 2012Ментальная устойчивость как недостающее правило принятия решений
- 2012Закрытие сессии — правило закрытия позиции, а не надежда на овернайт
- 2012Сигнал без правила воздержания — это не система
- 2012Убеждения, которые переписывают сигналы входа и выхода системы
- 2012Реальный убыток переписывает процесс принятия решений по правилам
- 2013Доступ к рынку как недостающее правило системы
- 2013Пропущенные выходы и незапланированное удержание
- 2013Тестируйте вход, выход и воздержание как одну процедуру
- 2013Сентимент толпы как один проверяемый цикл принятия решений
- 2013Держите социальный шум вне набора правил
- 2014Ленты сообщества против проверяемых правил решения
- 2014Контроль результата против проверяемых правил исполнения
- 2014Допуск по ликвидности как проверяемое системное правило
- 2015Когда исполнение подменяет правило удержания
- 2015Когда неприятие потерь пересиливает проверяемые правила удержания и выхода
- 2015Пауза и объективация перед торговыми решениями
- 2015Clutch delivery как незавершённое торговое правило
- 2016Протокол неудачи внутри процесса принятия торгового решения
- 2016Когда торговая психология становится проверяемым процессом
- 2016Психология принадлежит набору торговых правил, а не стоит рядом с ним
- 2016Стадии зрелости трейдера как критика незавершённого процесса принятия решений
- 2017Тихая волатильность — это ещё не полный торговый процесс
- 2017Пробел доверия к плану после live-тестирования
- 2017Когда прибыльное удержание — это не адаптация системы
- 2017Правила с приоритетом риска вместо прогнозов на год вперёд
- 2018Истории why-first дают утечку в тесте ленты для входа, выхода и воздержания
- 2018Замените интуицию проверяемой процедурой принятия решений
- 2018Сделайте сожаление проверяемым входом правила воздержания
- 2018Правила выхода важнее страха, когда возвращается волатильность
- 2018Когда унаследованные инстинкты подменяют правила торговой системы
- 2018Усреднение вниз как подмена надеждой после посевного убытка
- 2018Клик-рейтинги не могут заменить проверяемую процедуру принятия решений
- 2020Давление расходов на жизнь как непроверенное торговое ограничение