2014выпуск C1163-65
Допуск по ликвидности как проверяемое системное правило
Ликвидность — технический входной параметр для выбора товарных фьючерсов и измерение, которое процедуры отбора часто пропускают. Редакционное прочтение: включите ранг ликвидности, равнодолларовую нагрузку контракта и эффективную маржу в ту же процедуру, которая выдаёт сигналы входа, выхода и воздержания.
- Ликвидность — технический входной параметр для выбора товарных фьючерсов, однако процедуры отбора часто пропускают её измерение.
- Относительная ликвидность контракта — это нисходящий визуальный ранг, который имеет смысл только в сравнении с другими рынками в том же столбце. Одна или ноль отметок означают слабую активность, которую считают менее желательной для спекулятивного использования.
- Равнодолларовое число контрактов и эффективная процентная маржа переводят нагрузку контракта и блокировку капитала в сопоставимые столбцы.
- Редакционное прочтение: считайте непройденный тест по ликвидности, марже или нагрузке контракта сигналом воздержания внутри той же процедуры, которая формирует входы и выходы.
Пропущенный технический входной параметр
Ликвидность представлена как технический входной параметр для выбора товарных фьючерсов. Это также измерение, которое процедуры отбора часто пропускают. Относительная ликвидность фьючерсов показана как нисходящий визуальный ранг, в котором большее число отметок означает большую активность, а одна или ноль отметок означают слабую активность, которую считают менее желательной для спекулятивного использования.
Редакционное прочтение: участие на тонком рынке — это непройденный системный тест, а не дискреционное колебание. Правило допуска по ликвидности — предторговый фильтр, который не выпускает сигнал, пока выбранный рынок не пройдёт заявленный тест по ликвидности и ограничениям исполнения.
Как строилось ранжирование
Ранжирование строится умножением стоимости пункта контракта, наибольшего ценового движения, которое считают возможным за предыдущие три года, открытого интереса и фактора объёма, обычно между 1 и 4. Это наибольшее движение — трёхлетняя ценовая экскурсия, общий входной параметр диапазона для ранжирования и равнодолларового сайзинга.
Относительная ликвидность контракта определяется как равнодолларовое число контрактов, умноженное на совокупный открытый интерес, умноженное на фактор объёма, равный большему из 1 или экспоненты натурального логарифма объёма, делённого на натуральный логарифм 5000, минус 2. Этот фактор корректировки объёма поднимает или ограничивает снизу оценку ликвидности, когда объём необычно низок или высок, вместо того чтобы считать активность каждого контракта взаимозаменяемой.
Равнодолларовый размер и эффективная маржа
Сопутствующий столбец уравнивает котируемые фьючерсы, указывая, сколько контрактов каждого нужно торговать, чтобы совпала одна и та же потенциальная долларовая экскурсия, используя стоимость контракта, умноженную на наибольшее изменение цены за последние три года. Это равнодолларовое число контрактов также задаётся как долларовая стоимость тика, умноженная на трёхлетнюю максимальную ценовую экскурсию.
Эффективная процентная маржа — это долларовая маржа, делённая на трёхлетний диапазон долларовой стоимости контракта, затем умноженная на сто, чтобы её можно было сравнивать с обычной процентной маржой при распределении маржи. Она выражает капитал, заблокированный на единицу исторического диапазона.
Что могут сказать столбцы
Каждый столбец — это пропорциональное сравнение, которое имеет смысл только относительно других записей в том же столбце. Рынки на вершине рейтинга ликвидности описываются как самые лёгкие для покупки и продажи, а рынки внизу — как самые трудные.
Контракты с равным долларовым потенциалом, ранжированные по ликвидности фьючерсов
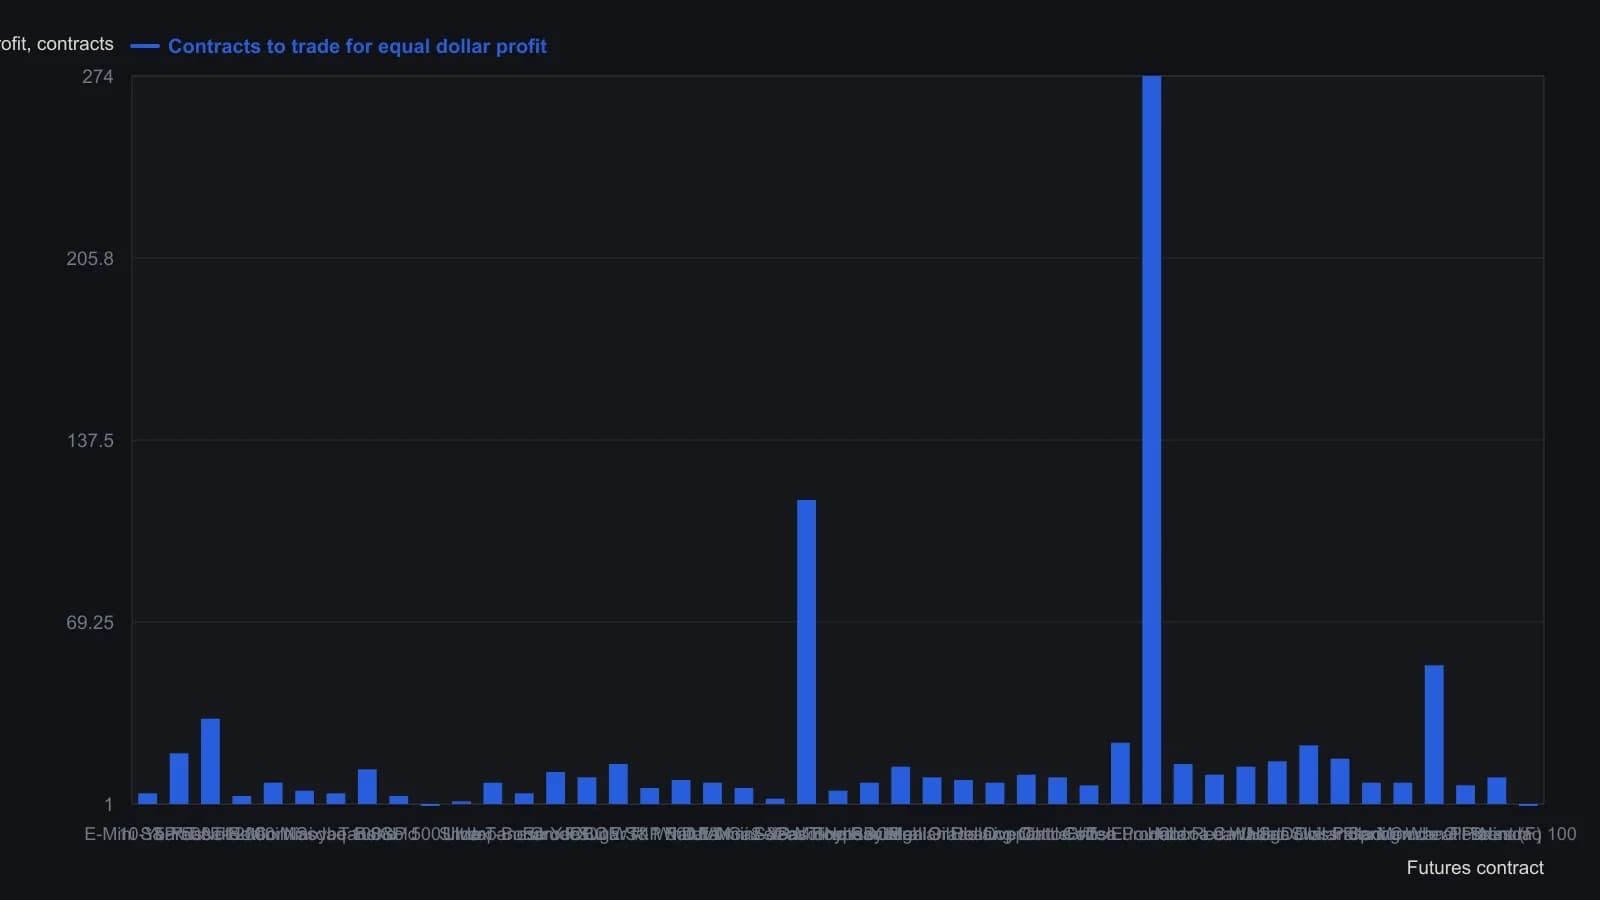
Источник масштабирует каждый листинг произведением стоимости тика на максимальный ценовой ход за три года, поэтому столбцы сравнимы в равном долларовом эквиваленте. Сама относительная ликвидность была напечатана только точечной шкалой, поэтому этот график берёт числовую колонку контрактов, а не реконструкцию по подсчёту точек.
Одна процедура для входов, выходов и воздержания
Редакционное прочтение: включите относительную ликвидность контракта, равнодолларовое число контрактов и эффективную процентную маржу в ту же процедуру, которая формирует входы, выходы и сигнал воздержания. Рынок, который не проходит правило допуска по ликвидности, отклоняется так же, как отклоняется непройденный сетап. Воздержание, когда ликвидность, эффективность маржи или нагрузка контракта не проходят правило, — это явный результат системы, проверяемый вместе с длинными и короткими исходами, а не суждение задним числом.
Заменитель для акций
Для акций объём за период в процентах от акций в обращении предлагается как прокси ликвидности и описывается как коэффициент оборачиваемости этих акций. Этот прокси оборачиваемости акций — заменитель того, насколько полно совершаются сделки с фри-флоатом.
Все разборы дорожки · 89 разборов
- 1988Привычный стиль принятия решений может подменить правила торговой системы в условиях стресса
- 1988Воздержание и самопроверки завершают процедуру
- 1988Когда коробочные системы подменяют проверяемый процесс принятия решений
- 1991Борьба с направлением рынка как сбой процесса
- 1993Замена убеждений, которые подменяют проверяемую торговую процедуру
- 1993Страх как именованное ограничение в правилах входа и выхода
- 1993Телесное состояние в торговом чек-листе
- 1994Когда страх накладывает вето на протестированную торговую систему
- 1994Выход из спада как проверяемая процедура принятия решений
- 1994Нерешительность как незавершённый процесс принятия решения
- 1994Торговые слабости как проверяемые входы процесса
- 1994Ментальные образы как незафиксированный фильтр исполнения
- 1994Подмены проверяемых торговых правил зоной комфорта
- 1995Эмоциональный отскок как сбой системного правила
- 1995Оценка эмоциональных подмен в процедуре принятия решений, основанной на правилах
- 1995Встроить centering во вход, выход и воздержание
- 1995Resistance-audit для построения торговых правил
- 1995Мышление в одном режиме оставляет пробелы в торговых решениях
- 1995Психология — это слой исполнения торговой системы
- 1995Выгорание оператора как сбой процесса принятия решений
- 1995Когда успех ломает торговую процедуру
- 1996Восстановление между сделками как единая процедура решения
- 1996Изоляция в losing-stretch принадлежит письменной процедуре
- 1996Когда близость цели подменяет одну торговую процедуру
- 1996Когда эмоциональная перегрузка ломает проверяемые правила
- 1996Убытки, созданные трейдером, как сбои процедуры принятия решений
- 1996Внутренний комментарий как незафиксированное переопределение системы
- 1997Внутренние прогнозы, которые отменяют системные правила удержания
- 1997Сознательная пересборка торговых правил после изменения
- 1997Упрощайте торговые правила, пока сигналы не согласуются
- 1998Счастье как торгуемый процесс принятия решений
- 1998Военные метафоры как непроверенные торговые правила
- 1998Построение гейта щедрости для торговых решений
- 1998Почему торговым системам нужна сенсорная база решений
- 1999Шок, воздержание и передача решений
- 1999Перепишите торговые кошмары, пока они не стали правилами
- 1999Тревога как контрольная точка построения торговой системы
- 1999Когда месть подменяет правило воздержания
- 2001Денежные убеждения, которые накладывают вето на торговые правила
- 2001Игнорируемые продажи требуют фильтра исполнения
- 2001Смелость не срабатывает, пока торговые правила не записаны и не протестированы
- 2003Когда компульсия переписывает торговую процедуру
- 2004Когда проверенные правила не срабатывают
- 2004Заранее фиксируйте выходы, когда сожаление перевешивает гордость
- 2005Проверяйте личные истории, прежде чем винить торговые правила
- 2005Почему протестированные системы всё равно терпят неудачу на исполнении
- 2007Серии убытков проверяют всю процедуру
- 2007Правила предторговой защиты от внезапных снижений
- 2007Защитная реакция переписывает проверяемые торговые правила
- 2008Observer-self как фильтр для входа, выхода и воздержания
- 2008Правило периода удержания для возбуждения после исполнения
- 2010Рассматривайте психологию как часть торговой процедуры
- 2010Нормализованная волатильность как проверяемое переключение режима
- 2012Внутренний диалог после убытка как внутридневной rule-input
- 2012Впишите неопределённость в одну торговую процедуру
- 2012Рубежные ралли требуют правил входа, выхода и воздержания
- 2012Ментальная устойчивость как недостающее правило принятия решений
- 2012Закрытие сессии — правило закрытия позиции, а не надежда на овернайт
- 2012Сигнал без правила воздержания — это не система
- 2012Убеждения, которые переписывают сигналы входа и выхода системы
- 2012Реальный убыток переписывает процесс принятия решений по правилам
- 2013Доступ к рынку как недостающее правило системы
- 2013Пропущенные выходы и незапланированное удержание
- 2013Тестируйте вход, выход и воздержание как одну процедуру
- 2013Сентимент толпы как один проверяемый цикл принятия решений
- 2013Держите социальный шум вне набора правил
- 2014Ленты сообщества против проверяемых правил решения
- 2014Контроль результата против проверяемых правил исполнения
- 2014Допуск по ликвидности как проверяемое системное правило
- 2015Когда исполнение подменяет правило удержания
- 2015Когда неприятие потерь пересиливает проверяемые правила удержания и выхода
- 2015Пауза и объективация перед торговыми решениями
- 2015Clutch delivery как незавершённое торговое правило
- 2016Протокол неудачи внутри процесса принятия торгового решения
- 2016Когда торговая психология становится проверяемым процессом
- 2016Психология принадлежит набору торговых правил, а не стоит рядом с ним
- 2016Стадии зрелости трейдера как критика незавершённого процесса принятия решений
- 2017Тихая волатильность — это ещё не полный торговый процесс
- 2017Пробел доверия к плану после live-тестирования
- 2017Когда прибыльное удержание — это не адаптация системы
- 2017Правила с приоритетом риска вместо прогнозов на год вперёд
- 2018Истории why-first дают утечку в тесте ленты для входа, выхода и воздержания
- 2018Замените интуицию проверяемой процедурой принятия решений
- 2018Сделайте сожаление проверяемым входом правила воздержания
- 2018Правила выхода важнее страха, когда возвращается волатильность
- 2018Когда унаследованные инстинкты подменяют правила торговой системы
- 2018Усреднение вниз как подмена надеждой после посевного убытка
- 2018Клик-рейтинги не могут заменить проверяемую процедуру принятия решений
- 2020Давление расходов на жизнь как непроверенное торговое ограничение