2017выпуск C1048
Call-ratio overlay против усреднения вниз по убыточной акции
Учебный кейс сопоставляет усреднение вниз лонга на 100 акций, переоценённого с 20 до 13, с call-ratio overlay той же экспирации, который переписывает страйки восстановления, а дополнительные короткие коллы остаются покрытыми акциями.
- Лонг на 100 акций, открытый по 20 и позднее переоценённый по 13, в минусе на 7 на акцию, или примерно на 700 по этому лоту, — это учебная отправная точка для обоих ремонтов.
- Dollar-cost-averaging через добавление второго лота на 100 акций по 13 требует ещё 1300 кэша, сводит стоимость акции к 16.50 и делает каждое следующее снижение на один пункт убытком 200, а не 100.
- Проиллюстрированный stock-repair-overlay — это call-ratio-spread той же экспирации, который покупает один колл с более низким страйком и продаёт два колла с более высоким страйком, обычно с расчётом на небольшой или нулевой чистый расход кэша.
- На исходных акциях дополнительные короткие коллы рассматриваются как covered-call-writing, пакет описывается как covered call плюс vertical call spread, а оверлей подаётся как способ снизить blended-breakeven без кэша на усреднение вниз.
Два учебных ремонта
Этот архивный кейс берёт одну убыточную длинную позицию по акции, чтобы сопоставить две процедуры ремонта.
Редакторское прочтение: сравнение — учебная постановка, а не рейтинг того, какой путь держателю следует выбрать, и не утверждение о последующих результатах.
Уценённый лот
Лонг на 100 акций, открытый по 20 и позднее переоценённый по 13, в минусе на 7 на акцию, или примерно на 700 по этому лоту.
Усреднение вниз добавляет кэш и число акций
Dollar-cost-averaging здесь означает покупку ещё акций уже имеющейся бумаги по более низкой цене, чтобы снизить смешанную стоимость акции, что также увеличивает доллары убытка при каждом дальнейшем снижении.
Добавление второго лота на 100 акций по 13 требует ещё 1300 кэша и сводит стоимость акции к 16.50.
После этого второго лота каждое следующее снижение на один пункт даёт убыток 200, а не 100, потому что позиция тогда составляет 200 акций.
Call-ratio overlay той же экспирации
Проиллюстрированный опционный ремонт — это call-ratio-spread той же экспирации: купить один колл с более низким страйком и продать два колла с более высоким страйком, структурированные так, чтобы почти не требовать дополнительного кэша.
Stock-repair-overlay такого вида — это опционная корректировка, которую добавляют к убыточному лонгу по акции, когда трейдер по-прежнему ждёт отскока, а не выхода.
Оверлей подаётся как способ снизить безубыток позиции по акции без дополнительного расхода кэша на усреднение вниз.
Страйки и цены SNAP
Кейс SNAP использует коллы January 2019 со страйком 13 по 3.93 и коллы January 2019 со страйком 20 по 2.13, выравнивая длинный колл с тогдашней рыночной ценой, а короткие коллы — с исходной покупкой акции.
Наложенный на исходный лонг по акции, дополнительные короткие коллы рассматриваются как покрытые, а пакет описывается как похожий на covered call плюс vertical call spread.
Эта связка — covered-call-writing: собственные акции стоят за проданным страйком, а ремонтный пакет рассматривается как эта связка плюс vertical call spread.
Котировки коллов SNAP January 2019 по страйкам
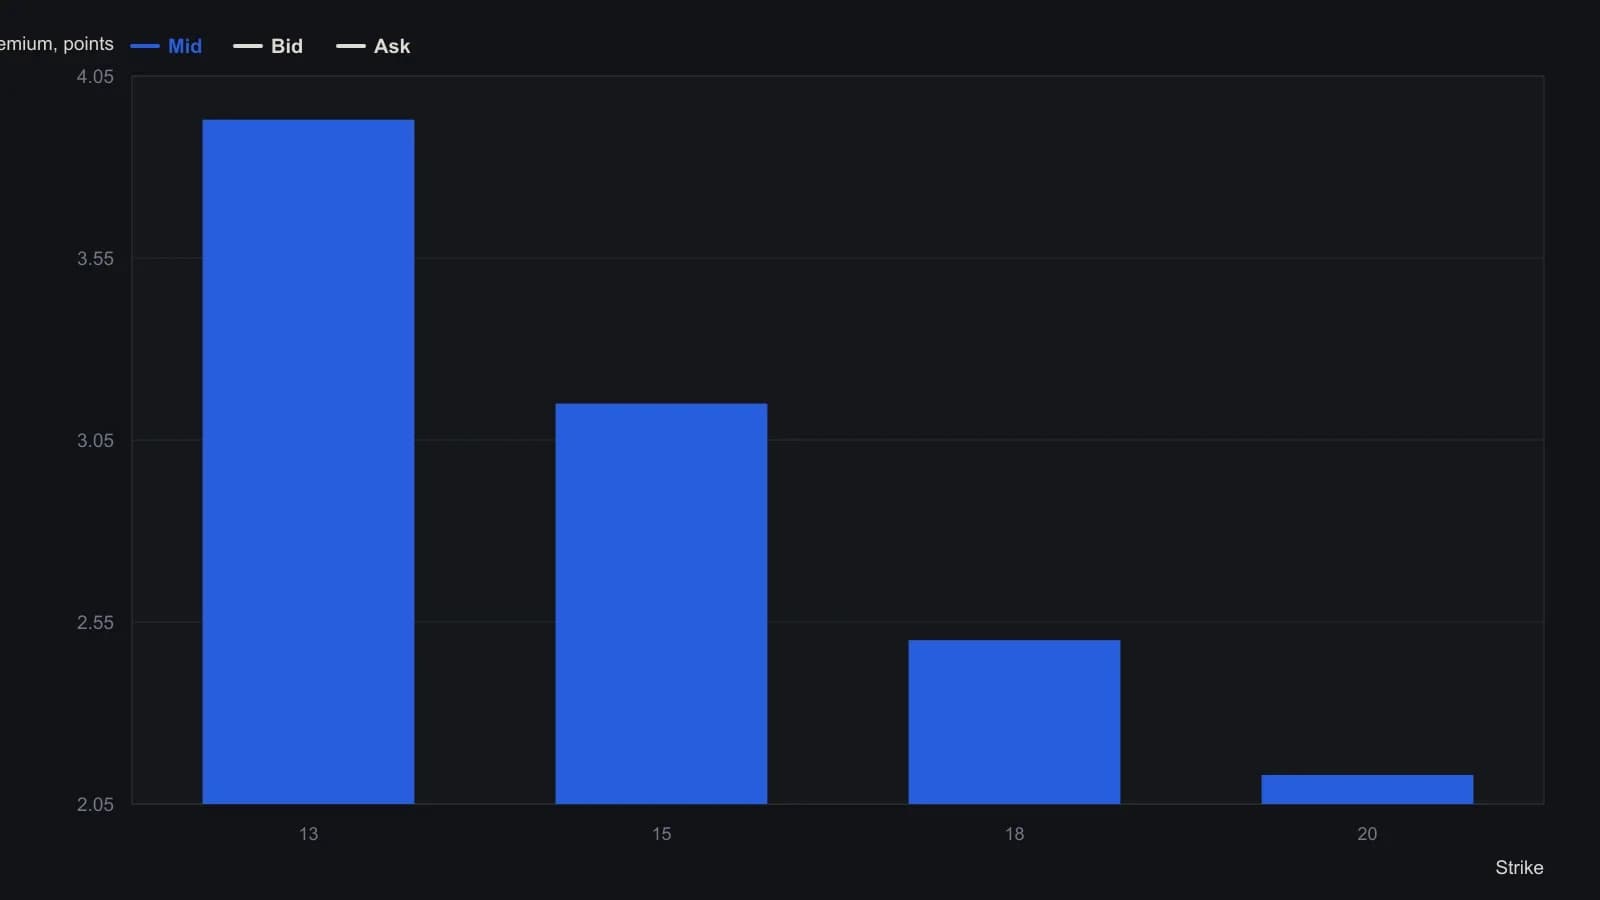
Цепочка — коллы SNAP с экспирацией 18 January 2019 при последней цене акции 12.78. В таблице наложение отмечено как +1 страйка 13 и −2 страйка 20.
Что здесь означает blended-breakeven
Blended-breakeven — это цена восстановления, при которой увеличенная или перекрытая оверлеем позиция компенсирует исходный убыток по акции.
Усреднение вниз сдвигает смешанную стоимость акции к 16.50 после того, как потрачен дополнительный кэш. Оверлей подаётся как способ снизить безубыток позиции по акции без этого дополнительного расхода кэша.
Все разборы дорожки · 11 разборов
- 1989Тестирование dollar-cost averaging и scale-in averaging как процедур определения размера позиции
- 1994Скрины качества и карты режимов дивидендной доходности
- 1998Сетки восстановления кэша для построения остаточного пакета акций
- 2001Построение пользовательских корзин акций с весами и усреднением
- 2012Оценка долларового усреднения как процедуры слота входа
- 2013Рассматривайте краткосрочный осциллятор оценки как фильтр тайминга входа
- 2014Поэтапное размещение равными долларовыми суммами против единовременной покупки и масштабирования остаточных акций
- 2015Выбор фонда не завершён, пока не проверены cost-drag и смесь
- 2016Широкая индексная аллокация, денежный резерв и поэтапные входы
- 2017Call-ratio overlay против усреднения вниз по убыточной акции
- 2019Избыточное фондирование меньших индексных фьючерсов для задания кредитного плеча