1994выпуск C081-11
Скрины качества и карты режимов дивидендной доходности
Это архивное кейс-исследование сначала заморозило quality-gate из 350 имен, затем разместило каждое имя и крупный промышленный индекс на повторяющемся yield-regime-calendar. Редакторское прочтение: только после того как эта карта показала сезон дефицита стоимости, рабочий процесс превратил классификацию в dollar-cost-averaging, а не в разовый вход.
- quality-gate и положение исторической стоимости были совместными условиями, поэтому высококачественное имя не считалось дешёвым лишь потому, что оно было высококачественным.
- После допуска yield-profile каждого имени задавал уникальные рельсы undervalued-band и overvalued-band по повторяющимся экстремумам высокой и низкой доходности, затем присваивал четыре состояния удержания с полосами 10%.
- seasonal-analysis применял тот же yield-profile к крупному промышленному индексу, а undervalued-share-indicator измерял, какая доля вселенной из 350 имен находилась в undervalued-band.
- Когда вселенная была дефицитна по стоимости и шло снижение, dollar-cost-averaging покупал уже недооценённые имена фиксированной денежной суммой по месячному или квартальному графику.
Сначала заморозьте вселенную качества
Архивный рабочий процесс строил рабочий список через quality-gate, затем располагал каждое допущенное имя на его собственном yield-profile. Стоимостное инвестирование здесь означало сначала качество, затем режим по повторяющимся экстремумам высокой и низкой доходности, так что отдельное имя оказывалось в диверсифицированном, учитывающем режим контексте.
Процесс рассматривал скрин качества и положение исторической стоимости как совместные условия, а не как заменители. Высококачественное имя не считалось дешёвым лишь потому, что оно было высококачественным.
Редакторское: читайте рабочий процесс как двухрельсовую карту. Сначала заморозьте вселенную качества. Затем разместите каждое имя и рынок на повторяющемся yield-regime-calendar. Только после того как эта карта показывает сезон дефицита стоимости, классификация превращается в правило накопления с фиксированным интервалом, а не в разовый вход.
quality-gate
Допуск в рабочую вселенную из 350 имен требовал шести одновременных тестов: не менее пяти повышений дивиденда за 12 лет, качественный ранг A-band, не менее пяти миллионов акций в обращении, не менее 80 институциональных держателей, 25 лет непрерывных дивидендов и улучшение прибыли как минимум в семи из последних 12 лет. Этот скрин из шести правил и есть quality-gate.
Правило 25-летних непрерывных дивидендов существовало затем, чтобы каждое имя прошло несколько полных циклов вверх и вниз. Эти циклы давали повторяющиеся пиковые и донные экстремумы доходности, по которым можно было нарисовать повторяющуюся карту сезонов стоимости.
yield-profile на уровне имени
После quality-gate зоны покупки и продажи брались из собственной истории дивидендной доходности этого имени. Повторяющиеся экстремумы высокой доходности отмечали исторически недооценённые области. Повторяющиеся экстремумы низкой доходности отмечали исторически переоценённые области. Эти рельсы были уникальны для каждого имени, и этот путь есть yield-profile.
Четыре состояния удержания назначались с полосами 10% вокруг этих цен, подразумеваемых доходностью. undervalued-band находился в пределах 10% от недооценённой цены. rising-trend-bucket начинался после роста на 10% от этой базы. overvalued-band находился в полосе 10% ниже переоценённой цены. declining-trend-bucket начинался после снижения на 10% от переоценённого пика.
Одно проиллюстрированное имя, прошедшее все шесть тестов качества, имело линию переоценённой доходности 1.2%, достигнутую в 1987, и позднее находилось около линии недооценённой доходности 5%.
Недооцененные голубые фишки: текущая доходность против рельса переоцененности
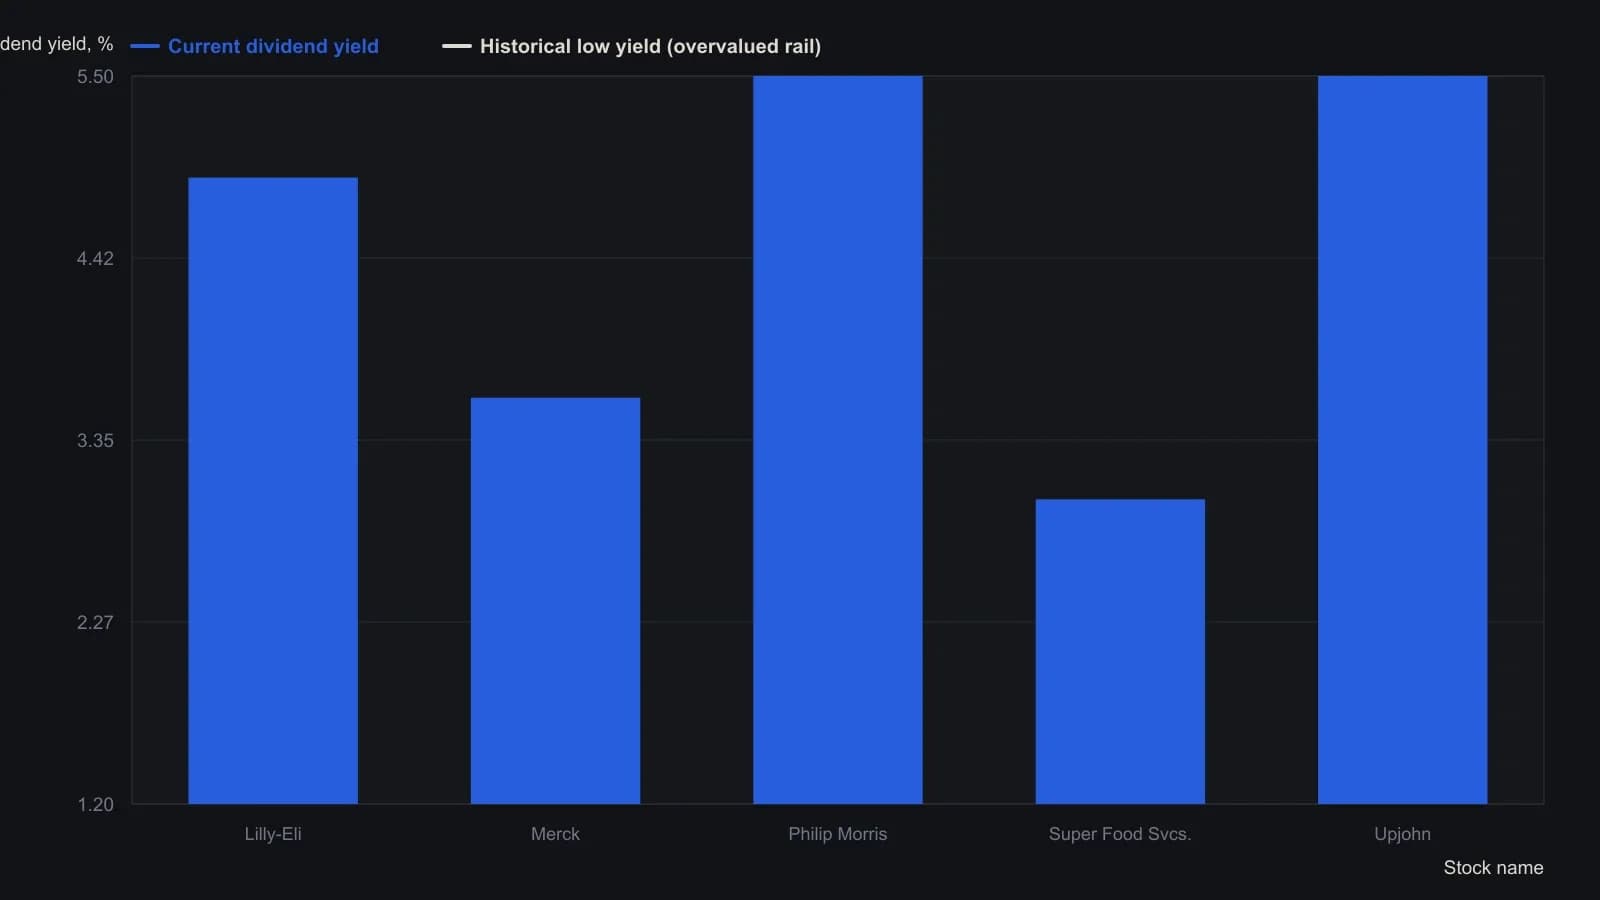
Напечатанная таблица — выборка пяти бумаг из вселенной 350 качественных акций. Бумага попадает в недооцененный сегмент, когда цена находится в пределах 10 percent от исторической зоны покупки по высокой доходности.
Индексные сезоны на yield-regime-calendar
Тот же метод yield-profile применялся к крупному промышленному индексу после обзора, охватывающего около 100 лет. seasonal-analysis рассматривал дивидендную доходность 5% и выше как недооценённый сезон, 3% и ниже как переоценённый сезон высокого риска, а 4% как уровень середины цикла, на котором многие прошлые снижения делали паузу. Тогдашнее значение около 2.8% классифицировалось как переоценённое.
Эти индексные линии вместе с экстремумами на уровне имени образуют yield-regime-calendar: повторяющуюся последовательность сезонов высокой и низкой доходности на уровне имени и индекса, включая ту паузу середины цикла на 4%.
undervalued-share-indicator
Верификатор широты считал долю вселенной из 350 имен, находящуюся в undervalued-band. Эта доля и есть undervalued-share-indicator, используемый как общерыночный измеритель дефицита.
Значения 80% и выше совпадали с исторически дешёвыми условиями на уровне среднего в 1974, 1978, 1980 и 1982. Значения ниже 17% совпадали с точками осторожности большого цикла. Одно наблюдение 6% было самым низким за 28 лет ряда.
От дефицита стоимости к dollar-cost-averaging
Когда вселенная оценивалась как дефицитная по стоимости и шло снижение, накопление задавалось как dollar-cost-averaging: фиксированная денежная сумма по месячному или квартальному графику в уже недооценённые имена. То же поэтапное правило применялось к коммунальным компаниям после снижения среднего по коммунальным компаниям примерно на 30%, когда коэффициент выплат описывался как не менее 85% прибыли.
Редакторское: период удержания этого правила — системный период удержания. Карта решает, действует ли накопление вообще. Денежный график — лишь проверяемая процедура входа.
Когда повышение дивиденда сдвигает рельсы
Поскольку рельсы были уровнями доходности, а не фиксированными ценами, повышение дивиденда поднимало и переоценённый, и недооценённый ценовые уровни. Переоценённое имя могло долго оставаться в этом режиме, если дивиденд продолжал расти. quality-gate по-прежнему должен был продолжать выполняться, но дешевизна считывалась заново по сдвинутому yield-profile, а не по качественному рангу.
Все разборы дорожки · 11 разборов
- 1989Тестирование dollar-cost averaging и scale-in averaging как процедур определения размера позиции
- 1994Скрины качества и карты режимов дивидендной доходности
- 1998Сетки восстановления кэша для построения остаточного пакета акций
- 2001Построение пользовательских корзин акций с весами и усреднением
- 2012Оценка долларового усреднения как процедуры слота входа
- 2013Рассматривайте краткосрочный осциллятор оценки как фильтр тайминга входа
- 2014Поэтапное размещение равными долларовыми суммами против единовременной покупки и масштабирования остаточных акций
- 2015Выбор фонда не завершён, пока не проверены cost-drag и смесь
- 2016Широкая индексная аллокация, денежный резерв и поэтапные входы
- 2017Call-ratio overlay против усреднения вниз по убыточной акции
- 2019Избыточное фондирование меньших индексных фьючерсов для задания кредитного плеча