2012выпуск C0842-45
Оценка долларового усреднения как процедуры слота входа
Долларовое усреднение размещает фиксированную денежную сумму с регулярным интервалом. Календарная неделя, выбранная внутри каждого интервала взноса, является слотом входа, и архивная оценка показывает, что стартовый год и слот внутри интервала по-прежнему меняют доходность на капитал.
- Долларовое усреднение размещает одну и ту же денежную сумму с постоянным интервалом, поэтому средняя цена покупки формируется на последовательных состояниях рынка, а не одним входом.
- Эта процедура — не то же самое, что сравнение входов на годовом максимуме и минимуме или регулярная ребалансировка победителей и проигравших.
- Слот входа внутри каждого интервала остаётся чувствительным к таймингу: стартовый год и неделя внутри интервала по-прежнему меняют доходность на капитал.
- Отрезки с низкой волатильностью давали более высокую доходность на капитал и самый широкий диапазон по альтернативным квартальным слотам входа, при этом индексные ряды по-прежнему несут ошибку выжившего.
Что представляет собой процедура
Долларовое усреднение — это процедура, которая размещает фиксированную денежную сумму с регулярным интервалом, поэтому средняя цена покупки формируется на последовательных состояниях рынка, а не одним входом.
Классическое долларовое усреднение — не та же процедура, что сравнение входов на годовом максимуме и минимуме. Это также не то же самое, что регулярная ребалансировка победителей и проигравших.
Как архив оценивал слоты
Архивная оценка использовала квартальные взносы в Dow Jones Industrial Average. Каждая запланированная денежная сумма конвертировалась по цене открытия, без комиссий.
Результаты оценивались как доходность на капитал: прибыль по рыночной переоценке на конец выборки, выраженная относительно всей размещённой денежной суммы, без капитализации дивидендов. Этот показатель — не ряд накопления.
Измеряемый слот входа — конкретная неделя или месяц внутри каждого интервала, когда запланированная денежная сумма конвертировалась в инструмент. Квартальные входы в первую неделю первого месяца сравнивались с входами в первую неделю третьего месяца.
Что показало сравнение
Слот первого месяца дал более высокую доходность на капитал, чем слот третьего месяца, на длинном окне и на каждом более коротком окне. Более волатильный отрезок по-прежнему показывал разницу между первым и третьим месяцем.
Оценка приходит к выводу, что долларовое усреднение остаётся чувствительным к таймингу. Стартовый год и слот входа внутри интервала по-прежнему меняют результаты, включая разрыв между лучшим и худшим слотами на длинном фрейме.
Отрезки с низкой волатильностью давали более высокую доходность на капитал. Те же отрезки также давали наибольший диапазон результатов по альтернативным квартальным слотам входа. Самый широкий спред между первым и третьим месяцем появился в окне с низкой волатильностью.
Квартальная доходность усреднения DJIA по месяцу входа и горизонту
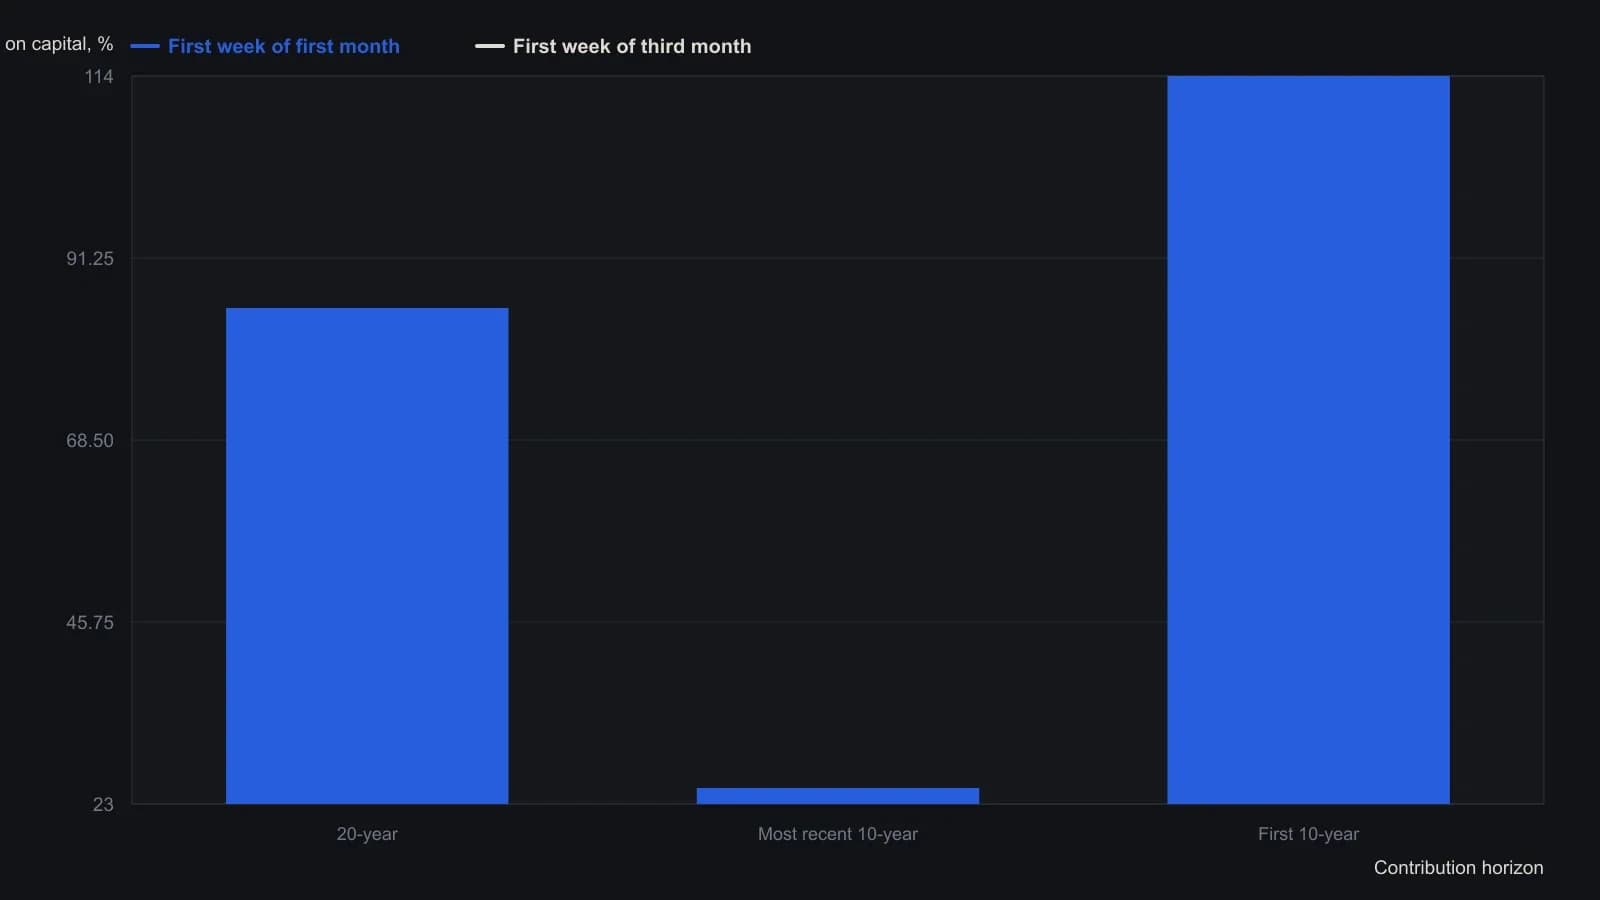
Тест каждый квартал добавляет $10,000 по открытию DJIA в первую неделю фиксированного месяца, считает сырую ценовую доходность, дивиденды опущены, комиссии не учитывает и переоценивает портфель по рынку на конец 2011. В 20-летнем портфеле 84 взноса на общую сумму $840,000; каждый 10-летний портфель расходует $420,000.
Ошибка выжившего в индексном ряде
Долларовое усреднение на уровне индекса по-прежнему отражает ошибку выжившего, потому что индексы периодически заменяют отстающие компоненты более сильными. Измеряемый ряд непрерывно пересобирается из текущих победителей.
Ошибка выжившего — это смещение индекса вверх, который периодически исключает более слабые компоненты и добавляет более сильные, поэтому ряд всегда содержит текущих выживших.
Все разборы дорожки · 11 разборов
- 1989Тестирование dollar-cost averaging и scale-in averaging как процедур определения размера позиции
- 1994Скрины качества и карты режимов дивидендной доходности
- 1998Сетки восстановления кэша для построения остаточного пакета акций
- 2001Построение пользовательских корзин акций с весами и усреднением
- 2012Оценка долларового усреднения как процедуры слота входа
- 2013Рассматривайте краткосрочный осциллятор оценки как фильтр тайминга входа
- 2014Поэтапное размещение равными долларовыми суммами против единовременной покупки и масштабирования остаточных акций
- 2015Выбор фонда не завершён, пока не проверены cost-drag и смесь
- 2016Широкая индексная аллокация, денежный резерв и поэтапные входы
- 2017Call-ratio overlay против усреднения вниз по убыточной акции
- 2019Избыточное фондирование меньших индексных фьючерсов для задания кредитного плеча